客服热线:
 手机版
 二维码


周一(1月9日)欧市盘中," 美元指数维持在81关口上方震荡,市场暂无明确信号。
近期美国" 数据表现出色,但市场需要关注的是,美元和市场情绪之间的相关性正在降低。正常情况下,良好的美国经济数据会推动美元走低,特别是当美国数据好于预期时,风险货币倾向于上涨,原因是良好的数据会鼓舞投资者将美元投向高风险海外资产。
但上周五情况却恰恰相反。虽然美国公布12月非农就业人数增加200000人,远远高于经济学家此前预期的155000人,但" 欧元却出现下跌。上周四美国公布乐观的Automatic Data Processing (ADP)就业报告时,汇市的反应也是如此。
美国银行美林(Bank of America Merrill Lynch)上周四指出,在美国,强劲数据和美元之间的关联度出现下降,受市场对" 欧元区担忧的影响,目前好于预期的美国数据反而对美元有利。如果这一新的趋势得以延续,那么今年美国经济的好转将继续支撑美元而非欧元。
此外,美元走强欧债危机也功不可没。伴随着欧债危机的蔓延,投资者正不断买入美元,美元总在危机最深重的时候被人们当作一根救命的稻草放入囊中。最近商业银行在" 欧洲央行的存款不断刷新高位,反映了危急时刻的现金为王的观点。
在2011年的后半年,欧债危机进一步恶化,其溢出效应波及全球。打开一些主要国家" 央行在此间的会议纪要,无疑都在关注这个大问题,它给全球经济带来的不确定性日益增强,之后慢慢就衍生成为一些国家央行货币政策转向的重要依据,巴西、印度、澳大利亚无不如此。当新兴市场国家的经济增速出现放缓,这些国家经济被看空,引热钱流出之际,本币大幅贬值,而美元在受到热捧的同时却相应地在不断升值。
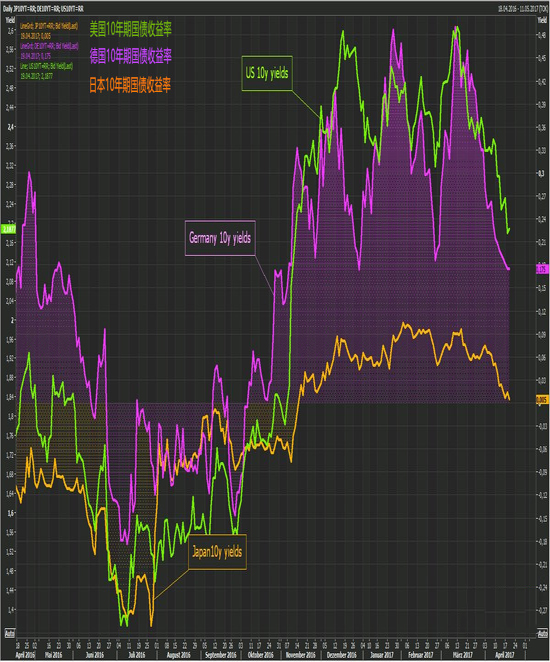
在2011年下半年欧债危机持续恶化以来,国际资金开始加速涌向美元,投资者对美债需求异常强劲,美债收益率创下历史最低纪录;其实,即使在2008年发端于美国的金融危机出现以后,美元也曾经表现强势。去年标普降低美债评级时,最反常的现象就是美债的收益率反而降低。
说美国再次成为本轮欧债危机的受益者一点也不为过,2011年三季度美国GDP增长2.0%,根据投行预估,四季度环比进一步加速至3%以上,其增长主要仍受内需消费带动,在大宗商品价格下跌、通胀回落的背景下,随着主权债务危机深化与国际资本回流,2011年以来" 美股明显跑赢欧洲、亚洲股市,过去6个月美汇指数上涨8%,美元兑欧元更大幅度上升10%,因此,美国消费者实质购买力上升。
QE3预期仍挥之不去,美元走强不确定性增加
加拿大蒙特利尔银行资本市场(BMO Capital Markets)的分析师团队指出,市场人气在风险厌恶和风险偏好之间来回反复,这依然是主导美元涨跌的驱动因素。
该行称,随着风险厌恶情绪可能会在2012年上半年更为频繁地为市场所感知,美元贸易加权水平可能走高。但当2012年下半年市场氛围转换到另一方向,美元将重启跌势。
摩根士丹利预计,2012年初美国经济将显著放缓至2%左右,这将迫使" 美联储很快实施QE3,但鹰派鸽派间的内部分歧将导致美联储难以迅速或果断行动。
综合媒体1月6日报道,摩根士丹利(Morgan Stanley)预测,美国经济将在2012年年初显著放缓,该机构认为,这将会促使美联储实施另一轮资产购买计划。
摩根士丹利表示,美国经济最近已经回升,归因于能源价格下滑、全球经济摆脱" 日本地震及其引发的核灾难造成的负面冲击。摩根士丹利首席经济学家认为,随着这些缓解动能蒸发,美国经济增速将放缓至2%左右。
该投行表示,然而,鉴于内部纠纷,美联储将难以迅速或果断地采取行动,内部老鹰队大战鸽子",直到最后,大家都回到有关美联储需要在2012年3月至6月期间某一时刻间实施另一轮定量宽松措施的想法。
此前公布的美联储会议纪要显示,FOMC的数位委员表示,他们认为在当前经济形势下,有正当理由增加货币政策的宽松性,表明美联储有可能采取新一轮的量化宽松措施。
分析师认为,美联储急于调整沟通策略,也可能是为未来进一步放松货币政策铺路。据一份调查显示,华尔街大型银行预计,美联储短期内出台额外刺激措施提振经济的可能性非常高。
虽然近期美国经济增长出现加速的迹象,但美联储仍然担心,2012年税收提高﹑政府持续裁员以及欧洲债务危机的后续影响或将对美国经济构成冲击。
高盛在近期发布的2012年美国经济预测报告中表示,由于2012年美国经济增速将放缓,产出缺口依然相当大,通胀水平也将回落至美联储的政策目标以下,预计今年上半年美联储将通过购买抵押贷款支持证券或美国国债的方式进一步放松货币政策。
鉴于美国经济的良好表现,美银美林决定上调美国四季度国内生产总值(GDP)增幅至3.5%,此前预期为3.0%。因此,美银美林对2012年美国最新的经济增长预期为2.1%,此前为1.9%。
鉴于经济前景被上修,美银美林预计2012年四季度美国失业率将触及8.5%,此前预期为8.8%,但是这一失业水平仍然会限制薪资的增长,所以美银美林维持对通胀的预期不变,仍然预计到年底前,美国核心通胀降至1.5%左右的水平。
由于美国今年下半年经济增速明显放慢,美银美林预计美联储极有可能在9月份时推出第三轮量化宽松,较此前预期的时间有所推迟。
来自美联储的消息也提供了佐证。美联储(FED)高级官员周一表示,如果美国经济增幅低于平均水准,同时低通胀环境依然延续,那么美联储可能需要买入更多债券。
旧金山联储主席" 威廉姆斯(John Williams)称,由于进口物价上行压力有限,且薪资增长依然面临阻力,预计美国通胀水平在2012和2013年可能放缓至1.5%,去年早些时候这一数字高达4%。威廉姆斯预计,2012年美国经济增长低于通常水平的情况将延续,增幅或为2.25%,2013年可能提速至3%,但失业率在2013年底之前恐怕难以回落至明显低于8%的水准。
另外,目前对美国经济乐观预期可能过度,美国经济负面因素始终存在。瑞银指出政治风险仍然横亘在投资地图上。在美国,随着大选的逐渐展开,要想达成任何重要的财政方案,监管条例或税收改革几乎是不可能的。在无法得到财政方面的帮助的背景下,预计美国2012年经济将增长2.25%,通胀率维持在约2%。失业率将继续保持高位。
瑞银并指出,目前预计到年底美国失业率为8.6%。美联储将继续维持零水平的利率和扭转操作政策。上周五公布的数据显示美国12月非农就业人数增长20.0万人,远好于预期的增长15.0万人,不过摩根士丹利表示,市场不应对这一数据感到过分兴奋,因为数据的背后并不是那么好。
该行经济学家David Greenlaw指出,新增的20万就业人口中有4万2的就业人口是季节性因素的结果,在下个月就将消失,这意味12月真实的新增就业人口数目其实是15.8万人。
部分经济学家也指出,12月份季节新因素令就业人数猛增,但在新年假期完毕后1月份许多临时就业岗位又会消失。
尽管短期的一些经济前景被修正,但是美银美林对美国长期的经济看法仍然保持不变,预计明年经济增幅将稳步下降,欧洲已然进入衰退期,欧洲的衰退也需要一些时间才能影响美国的经济数据,再加上美国财政政策收紧的负面影响也将逐渐浮现,大选年又有太多的不确定因素,美国长期经济前景仍然堪忧。
对于目前逐步复苏的美国经济,仍需要审慎对待,和1997~1998年欧美经济仍处于上升周期相比,当前全球经济处于后金融海啸的温和复苏期,而美联储在货币政策上更加宽松的空间也不大,因此,抵御如欧元区解体或希腊等国无序违约的系统性风险能力很弱。