客服热线:
 手机版
 二维码


根据全球开停割时间表,2月东南亚主产区泰国及越南将开始步入停割期,该两国产量占比排名靠前,停割带来的全球产量萎缩较为明显。越南由于今年初空气寒冷较早,有提前停割可能。后续依然还需关注东南亚产区天气情况对于盘面的影响。
库存继续累积,春节后有望下降,供应季节性萎缩叠加下游消费的恢复,带来库存季节性下降。
目前开工率趋于稳定,2月份春节面临着开工率明显下行的阶段,之后则等待春节后下游消费的恢复,开工率将重新回升。2017年出口需求较为稳定,累计同比略有增加,显示国外经济开始复苏,预计今年出口需求依然可以维持稳定,同时密切关注美国国内基建政策施行带来的出口刺激。
综合以上供需,因为国内及国外供应季节性萎缩,而下游消费则因为春节因素,表现为缓慢下滑态势,因此,天胶2月份将呈现供需两弱格局。但基于目前价格已经处于低位,现货对于期价的支撑将会逐步显现。后期或能看到期现价差的缩小,同时再等待春节后下游开工的恢复,库存将跟随下行。届时或有一波季节性的上涨行情。
风险:国外高产,国内进口大增,下游消费出现明显下行,国内资金大幅紧缩等。
行情回顾
1月沪胶价格维持区间震荡,去年10月以来至今沪胶主力合约价格尚未能突破13000-14500元/吨的横盘区间,多空争夺较为激烈,持仓量持续增加,但成交量则逐渐萎缩。从当前的基本面看,多空双方均有理由,多头主要是基于春节后的供应萎缩以及下游消费恢复,空头则认为当前胡高库存及期货升水格局不打破,价格则不应该上涨。
2月份东南亚逐渐步入停割期
根据全球开停割时间表,2月东南亚主产区泰国及越南将开始步入停割期,该两国产量占比排名靠前,停割带来的全球产量萎缩较为明显。越南由于今年初空气寒冷较早,有提前停割可能。后续依然还需关注东南亚产区天气情况对于盘面的影响。从ANRPC公布的最新产量数据看,截至2017年12月份累计产量依然处于近五年高位,显示2017年供应依然较充裕。从新增种植面积去测算,2018年的产量较2017年继续增加,增幅基本相当。
图1:ANRPC天胶产量 单位:千吨 图2:ANRPC天胶年度累计产量 单位:千吨

库存继续累积,春节后有望下降
截至去年12月底全球天胶显性库存继续增加,去年7月份显性库存达到了阶段性高点。这跟2017年的供应增加,需求示弱有关,使得库存累积明显。
图3:全球天胶显性库存 单位:吨 图4:全球天胶显性库存分年度 单位:吨

上海交易所库存持续增加,处于近五年来的高位,由于盘面价格的吸引力,目前仓单还在持续增加。
日本港口库存目前虽处于偏低水平,但近期库存依然呈现较为明显的上升态势,截至1月上旬日本港口库存为1.39万吨,较去年同期明显增加。
图5:上海期货交易所库存仓单 单位:吨 图6:日本港口库存 单位:吨

据最新统计数据显示,截至2018年1月中旬,青岛保税区总库存回升为24.63万吨,同比继续增加,跟2016年同期水平相当。从季节性来看,春节后随着下游消费的恢复,库存将开始步入下行阶段。
图7:保税区库存 单位:万吨 图8:保税区库存年度对比 单位:万吨

2017年进口量累计增加
2016年沪胶价格抬升,使得2017年进口积极性得到了提升,我们看到截至2017年12月份累计进口量持续增加。2017年1-12月份中国进口量为716万吨,同比去年增长23.2%。2017年由于国内价格使得非标套利需求大增,混合胶进口量增加明显。
图9:天胶进口量 单位:万吨 图10:合成胶进口量 单位:万吨

轮胎开工率回待春节后恢复
我们看到2017年的轮胎开工率表现并不理想,同比2016年持续下降,显示国内市场消费疲弱。目前开工率趋于稳定,2月份春节面临着开工率明显下行的阶段,之后则等待春节后下游消费的恢复,开工率将重新回升。
2017年出口需求较为稳定,累计同比略有增加,显示国外经济开始复苏,预计今年出口需求依然可以维持稳定,同时密切关注美国国内基建政策施行带来的出口刺激。
图11:全钢胎开工率 单位:百分比 图12:半钢胎开工率 单位:百分比

图13:轮胎出口 单位:万条 图14:轮胎出口累计 单位:万条

汽车库存依然没有去化:
我们看到汽车经销商库存持续下降,符合四季度销售旺季规律,但整个社会汽车库存还有没去化,依然处于偏高水平。
图15:汽车库存 单位:万辆 图16:汽车经销商库存 单位:无

从重卡销售数据来看,2017年一到三季度重卡销售表现持续向好,四季度开始放缓,12月份则出现明显下滑,反映出后续增加的动能在减弱,一方面重卡超载查抄带带来的新增量边际效应在缩减,另一方面则是替换市场亦出现疲软。
图17:重卡销量季节性 单位:辆 图18:重货销量季节性 单位:辆

图19:非完整车辆销量季节性 单位:辆 图20:半挂牵引车销量季节性 单位:辆

从公路客运及货运周转量来看,货运量跟去年同期水平相比,有所回升。从该数据的宏观指引来看,重卡替换市场有所复苏,但四季度尤其12月份数据有所趋缓,或预示后期重卡市场也有放缓可能。该宏观指标对于上面的重卡销售数据有所印证。
图21:公路客运量季节性 单位:亿人 图22:公路旅客周转量季节性 单位:亿人公里
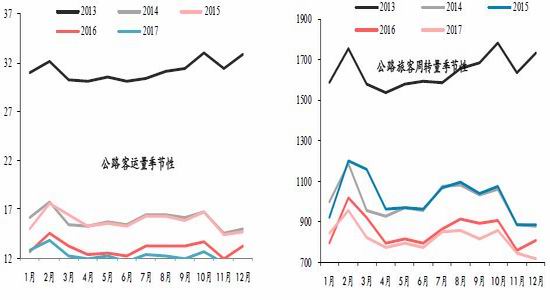
图23:公路货运量季节性 单位:亿吨 图24:公路货物周转量季节性 单位:亿吨公里

我们看到泰国原料1月份表现为低位震荡,价格下行有限,距离2016年初的低位还有一定空间,随着1月份旺产季过去,原料价格将会逐渐表现坚挺。同时还需关注合成胶价格的走势,今年环保还会继续,政策或更为严厉,合成胶的产能或难以扩张,价格下行空间或有限,同时原油表现强势,对合成胶价格亦有支撑。最近合成胶价格开始上涨,但跟天胶的价差尚未拉大,短期不能对天胶价格产生支撑。
图25:天胶与合成胶价差 单位:元/吨 图26:泰国原料价格走势 单位:泰铢/公斤

综合以上供需,因为国内及国外供应季节性萎缩,而下游消费则因为春节因素,表现为缓慢下滑态势,因此,天胶2月份将呈现供需两弱格局。但基于目前价格已经处于低位,现货对于期价的支撑将会逐步显现。后期或能看到期现价差的缩小,同时再等待春节后下游开工的恢复,库存将跟随下行。届时或有一波季节性的上涨行情。
华泰期货
新浪声明:新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。责任编辑:宋鹏