客服热线:
 手机版
 二维码


摘要
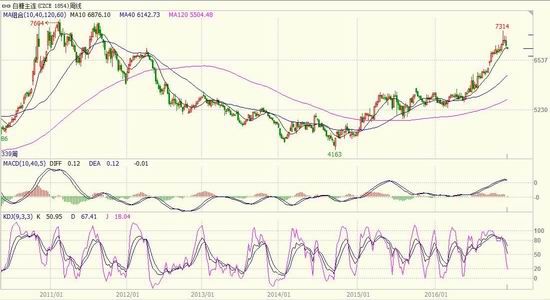
2016年整个大宗商品非常火爆,大部分商品都触底反弹,甚至大幅上涨,其中郑糖连续第二年上涨,价格也接近2011年的高度,呈现出6月、9月、11月三波比较明显的拉涨行情。根据历史情况看,国内糖市总体呈现三年涨三年跌的一个大周期规律性走势。16/17榨季全球供应缺口仍存,因此原糖仍存上涨空间,不过内外价差存在收窄的可能。国内方面今年开始恢复性增产但是缺口仍存,在进口可能被遏制的情况下主要通过抛储来替代。因此我们认为,郑糖16/17榨季又将成为牛熊转换的关键一年,向上的空间实际上已经不大,总体可能会呈现先跌后涨再跌以构建顶部的情况。
2016年整个大宗商品非常火爆,大部分商品都触底反弹,甚至大幅上涨,其中郑糖连续第二年上涨,价格也接近2011年的高度,呈现出6月、9月、11月三波比较明显的拉涨行情。根据历史情况看,国内糖市总体呈现三年涨三年跌的一个大周期走势,目前郑糖已经上涨两年,16/17榨季供应缺口仍存,原糖价格仍存在进一步上涨的可能,而国内郑糖方面,我们认为16/17榨季又将成为牛熊转换的关键一年,向上的空间实际上已经不大,总体可能会呈现先跌后涨再跌以构建顶部双头的情况。策略建议:长线多单逐步撤出,逢高分批次建立长线空单。目前内外价差较大,可以进行买原糖空郑糖的交易策略。
图:郑糖走势图
第2章 国际环境的微妙变化
2.1.全球供应缺口仍存
国际糖业组织(ISO)11月18日下调16/17年度全球糖供应短缺量预估至619万吨,之前预估为705万吨。此外多家机构也纷纷下调缺口,对16/17榨季全球产量总体而言相对偏乐观,也对供应缺口仍然存在达成共识,各机构预估的缺口范围大致在450-650万吨之间,而对17/18榨季不少机构预估能够达成供需平衡,而部分机构甚至预估可能产生过剩。对于16/17年我们认为,国际糖市总体供应缺口依旧存在,但是已经开始由供应缺口转为供应平衡,ICE糖价调整后还可能继续上涨,但是涨幅不会比15/16榨季大,趋势性的投资机会也要小的多。
2.2.巴西醇糖比存在变数
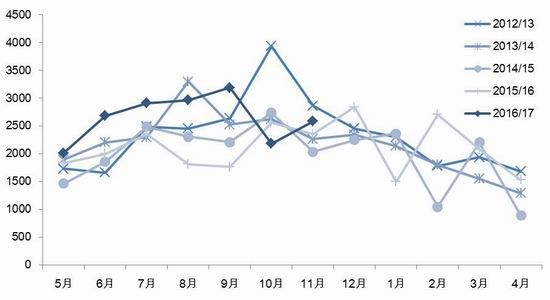
产量的不确定是各大机构存在分歧的主要原因。我们知道全球大部分的糖源主要取自甘蔗,相对而言甜菜糖的占比就要小的多。甘蔗糖前两大生产国是巴西和印度,而分歧则主要集中在这两个国家的产量上。巴西是全球最大的产糖国和糖出口国,受厄尔尼诺影响15/16榨季亚洲糖源大幅萎缩,巴西糖的产量波动成为今年全球糖市波动的“一杆秤”。巴西政府机构Conab预估16/17榨季将生产3981.4万吨糖,低于8月预估的3996.2万吨。中南部3630(8月预估3650)万吨,东北部350(8月预估340)万吨。而当地多数分析师预期,巴西2017/18年度甘蔗产量持平或小幅减少,今年中南部地区甘蔗产量约为6.0亿吨。重新种植的甘蔗地缺乏投资,加上2016年以来干燥的天气预计将限制明年每公顷甘蔗产量,预估16/17榨季单产下降1%(种植面积990万公顷没有变化),不过吨甘蔗工业产糖量将有所提高。目前巴西方面的库存有35万吨,预估到16/17榨季结束后将下降到21万吨。
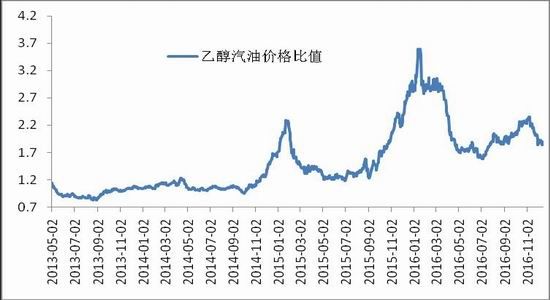
由于巴西甘蔗不仅仅用于榨糖,还用于生产乙醇,早已是其能源经济的一部分。2015年一季度的时候巴西汽油中的乙醇含量由25%提升到了27%,这主要是受到全球油价大幅度下跌的影响。目前由于冻产协议的达成,使得国际油价有进一步上涨的空间,这将使得巴西国内汽油的价格上涨,巴西的糖厂更会倾向于生产乙醇,从而再度调整醇糖比,由原来的45%:55%向41%:59%的方向调整,最终导致的结果是产糖量的下降。但是从历史上看,每次冻产协议达成后所形成的持续效应并不强,2017年原油上涨的持续性还是值得怀疑。
图:巴西乙醇汽油价格比
2.3.印度进口与现金危机
至于印度,产量方面的问题就更加关键了。由于厄尔尼诺导致的干旱使得近两年印度大幅减产,15/16榨季产不足需,印度国内糖价高企,不得不大幅度消耗库存。尽管北方邦食糖增产,但马邦和卡纳克邦食糖减产拖了后腿,因此16/17榨季印度产量将继续下滑。印度方面的分歧点在于16/17榨季需不需要进口。首先从产量上面看,印度政府预估为2250万吨,印度糖协的预估为2340万吨,结合其他机构包括美国农业部的预估,16/17榨季印度糖产量预估区间大致在2200-2340万吨之间,消费方面根据印度方面的口径来看是稳定增长的,大致预估区间在2550-2600万吨,缺口大致在210-400万之间,目前印度的库存为770-780万吨(取10月1日数据),对缺口完全能够弥补,实际上是不需要进口的(目前印度进口关税仍为40%),根据美国农业部的预估印度新榨季进口140万吨,而出口150万吨,其中就包括进口后加工的140万吨。印度方面也多次强调本榨季不需要进口的论调,这也是各大机构对全球供应缺口收窄的一个主要依据。
对于印度还有一个方面的影响也很值得我们注意。上个月,印度总理巴育宣布废除面额为500和1,000卢比的大额纸钞,此举是打击腐败、抑制逃税漏税等行动的一部分。但是事实上政府废除高面额纸钞的行动己经对需求产生影响。一家当地的分析机构预估该国糖消费量预计介于2,450-2,500万吨,上一年度为2,480万吨。因此新一年的需求量并没有此前设想的那样继续增加,很可能也就是持平的水平,那么供应缺口也并没有那么大了,印度不进口的论调也更合常理。
2.4.泰国的小纠结
泰国方面,同样是因为厄尔尼诺后遗症导致的连续第二年减产,15/16榨季泰国产糖970万吨,业内比较一致的说法是新榨季泰国继续减产至910-930万吨左右。新榨季泰国生产进度偏慢,截至12月15日的数据显示产糖率偏低,仅6.15%,同比下降1个百分点。作为世界第二糖出口国,泰国的出口量更加值得我们重视。受出口到非洲地区的数量减少,15/16榨季泰国出口780万吨,但得益于东盟关税下调,出口到亚洲地区的原糖数量呈上升趋势。预估16/17榨季泰国能够重新恢复到800万吨以上,而期末库存量将可能下降到300-320万吨左右。
国际糖价的高企使得出口泰国显得有心无力,作为第二糖出口大国,泰国正在尽一切可能增加出口量,以获得更多的出口利润,库存的减少也是必然趋势。
第3章 政策市的控制力进一步加强
3.1.国内恢复性增产但缺口仍存
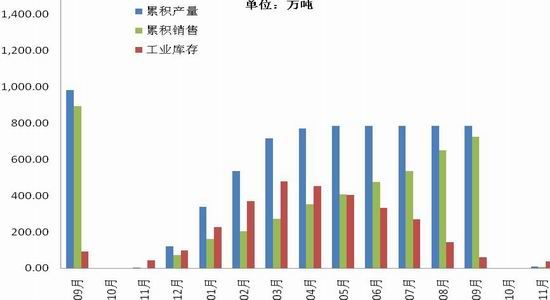
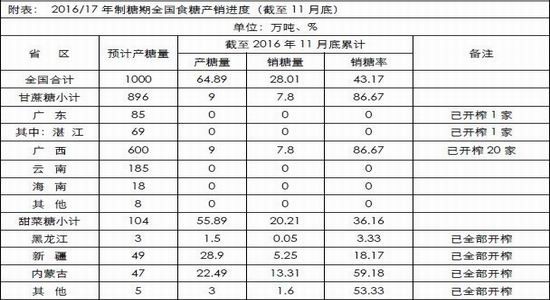
国内方面,我们以银川会议公布的统计结果作为主要参照依据。16/17榨季,广西种植面积基本保持不变(15/16榨季1200万亩),云南比原有减少(15/16榨季448.7万亩),广东略增(15/16榨季176万亩,16/17榨季预估187万亩),其余地区略有增加。可以说总体种植面积没有很明显的倾向性变化。从目前压榨的情况看,根据近期糖协公布的11月产销数据显示,我国16/17榨季甜菜糖产55.89万吨,比去年同期多出5.92万吨,而甘蔗糖方面尽管开榨推迟,但出糖率提高了接近1%,产糖量反而比去年同期同比增长了4.66万吨。16/17榨季全国产量应该相较15/16榨季会略有增产,预计在900-970万吨左右(协会最新预估数据是1000万吨),供应缺口将有所收窄。
图:白糖产销统计表-万吨
12月份是南方开榨的高峰期,越来越多的糖厂开榨,因此明年一季度的糖供应量还是相当可观的,这对糖价会继续产生一个承压的作用,但是由于产需缺口依旧存在,后续情况依旧会有所起伏,也并不会排除构筑双顶的可能,甚至在年中的某个节点创一次新高,总的来说2017年很可能是牛熊转换的一年。
表:16/17年度全国食糖产销进度表
3.2.内外价差出现较大利润空间
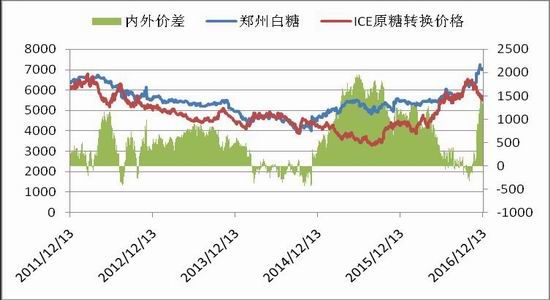
四季度,随着外盘下跌内盘上涨,内外价差再度扩大。经过换算后,目前巴西进口糖配额外的价格大致在6400-6500左右,而泰国也有6300-6400左右,以郑糖为标的的话,巴西配额外的的进口利润已经大致有600元,而泰国更是达到了大致700元,如果以日照的报价来计算,已经有近千元的利润。在进口利润扩大的情况下,后续无论是进口还是走私都存在进一步扩大的可能。目前缅甸内乱导致走私不畅,短期内难有起色,而商务部的调查暂时没有结果,进口量可能在年末至明年上半年会有明显的增加。
图:汇率转换后的内外价差
9月22日,商务部发布公告,对进口食糖进行保障措施立案调查。调查期为2011年1月1日至2016年3月31日。该调查出台的主因是国内糖企在过去几个榨季遭受了巨大亏损,而外来糖的冲击显而易见。当然有一种说法是对某国反倾销的回应,但是本次调查涉及国外公司共25家,其中巴西4家、澳大利亚9家、泰国9家、韩国3家,说明并不是针对某国,其中关系复杂程度较大,目前也很难说清楚。如果调查结果成立,商务部将做出相应裁定,进口糖或将面临关税提升和进口数量受限的局面,国内糖企有望从中受益,赢得更大的市场空间。
图:14/15制糖年以来中国原糖月度进口情况
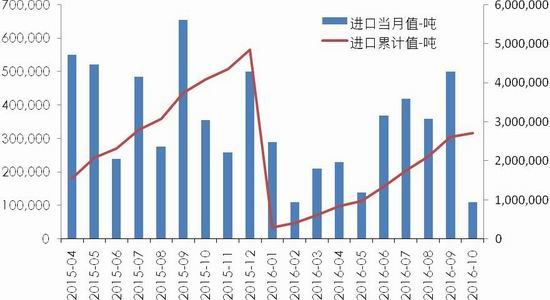
数据来源:海关总署
申请书中提到,申请对进口食糖实施临时保障措施,配额内食糖进口关税提高140.9%,配额外食糖进口关税提高105.9%。立案调查有6个月之久,也很有可能在这期间提前结束调查,如果后续实行该关税政策,那么进口糖源将得到遏制,国内糖价会在一定时期脱离与国际糖价的联动关系,随着糖源的减少势必会使得国内糖价进一步上涨,有利于后续进一步的放储以补充国内糖源。与此同时,国内加工糖企业会受到重创,其产能利用率可能从40%下降到20%,由于货源短缺只能更多的去接国储陈糖进行加工,因此不排除部分加工厂破产倒闭的可能。目前的情况是,12月7日,商务部贸易救济调查局在京召开进口食糖保障措施调查听证会,多方就进口事宜进行了探讨但是最终并没有一个确切的定论。目前调查案还没有结束,还有3个月的期限,最终调查后如果维持现状也是有可能的,最终可能就是个定时炸弹。
3.3.新榨季还将继续抛储
12月下旬第二批国储糖将继续投放,数量是30万吨,此前第一批国储糖抛储了总计30.8万吨,分两次抛售,因此新榨季在2016年的节点的时候总计抛储量达到了60.8万吨。
图:国内食糖供需平衡表(万吨)
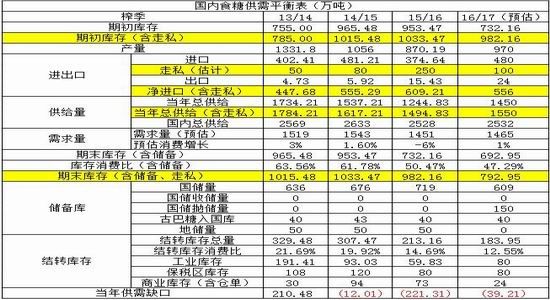
在16/17榨季中,2017年很有可能继续加大抛储力度。2017年会抛储多少的量值得我们关注。国家抛储首先是从供需平衡的角度出发的,新榨季产不足需的情况依旧明显,而商务部的调查也显示了国家方面的态度,管制进口糖保护国产糖,因此第三次、第四次甚至第五次抛储都很有可能到来。其次,国家抛储还有一个目的就是调控糖价,目前糖价已经接近2011年的最高水平,郑糖1月合约也创过新高,糖价上涨过快,糖价过高是不利于糖业整体发展的,因此我们认为新榨季可能会继续再抛80-90万吨才能满足社会需要。
3.4.商品市场分析
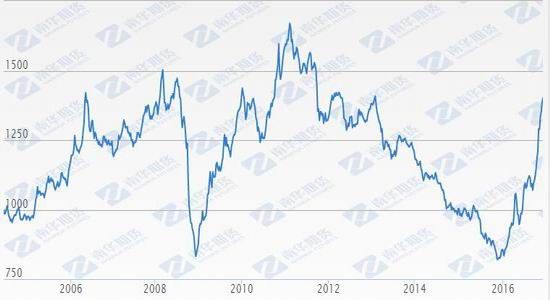
2016年大宗商品大幅度上涨,一扫此前阴霾。在南华商品指数上,我们可以看到很明显一个五浪结构的上涨,尤其是四季度的加速上涨,陡峭程度已经相当大了。我们认为2017年商品总体上涨趋势并没有改变,但是由于前期涨幅过快,需要进行时空转换的方式进行修正,因此调整在所难免。
图:南华商品综合指数
第4章 总结及策略
上文我们主要分析了国内外食糖所面临的情况,主要分析了2017年对糖市影响的因素。16/17榨季全球供应缺口仍存,原糖仍存上涨空间,不过内外价差存在收窄的可能。国内方面今年开始恢复性增产但是缺口仍存,在进口可能被遏制的情况下主要通过抛储来替代。因此我们认为,郑糖16/17榨季又将成为牛熊转换的关键一年,向上的空间实际上已经不大,总体可能会呈现先跌后涨再跌以构建顶部双头的情况。
操作上我们建议长线多单逐步撤出,逢高分批次建立长线空单。目前内外价差较大,可以进行买原糖空郑糖的交易策略。
南华期货 边舒扬
新浪声明:新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。