客服热线:
 手机版
 二维码


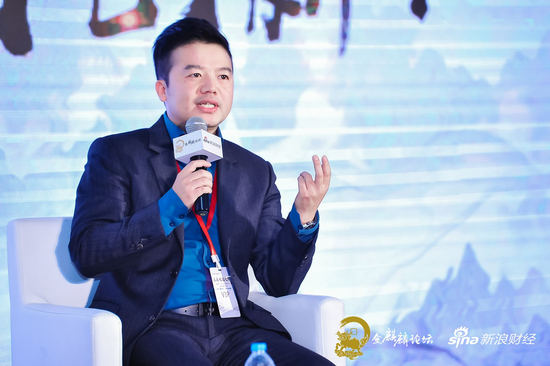
新浪财经讯 12月20日消息,由新浪网主办的“新浪·2018保险高峰论坛”今日在北京举行,车车科技首席运营官李超出席圆桌论坛并发言。
李超认为,科技创新在保险互联网化、保险科技化的进程中面临三大风险。
第一个风险是产品风险。产品风险拿车险来讲,车险是一个同质化产品,之前的创新更多在于产品设计上。但是产品设计好之后落地进行销售可能会出现很大的问题。这是整个国内行业形势和监管情况决定的。
第二个风险是数据风险。现在个人数据可以通过各种渠道获取,在保险交易中会产生很多客户的详细信息,比如车险会显示投保人和车辆信息。进行科技创新时我们必须要考虑个人数据的安全性。
第三个风险是合规风险。保险经营毕竟是受监管的,合规永远是红线,是坚决不可突破的底线,做任何创新和变革之前都要考虑。但是我们有很多平台科技公司是触碰到了一些合规性的东西,特别是交易的合规。
以下是发言实录:
李超:我讲一下从科技创新在保险互联网化、保险科技化的风险点。
第一个是产品是否能够顺利落地的风险。产品风险拿车险来讲,车险是一个同质化产品,之前的创新更多在于产品设计上。15、16年很多创业公司做车险的创新,通过科技的手段想改变车险的定价,当时是UBI车险大热的时间。在于把从车定价到从人定价,采集人的因子只能通过价值行为习惯,传感器,从外观设备,后面通过智能手机的位置传感器和陀螺仪的传输数据。但是后来发现即使UBI产品,从人的定价模型来看是成立的,可是设计成产品之后,落地进行销售会有很大的问题。因为这是整个国内的行业,包括我们监管的一些因素在里面,包括保险公司的经营策略,造成了这个场景不具备市场销售的条件。它能够定出价来,而且可以相对的比现在保险公司的组合系数和渠道系数更能准确的定价,但是没办法落到交易。这是科技创新当中出现的产品问题。因为我们做三次汇改,我们三个系数是跟出险系数相关,我们渠道系数和自主核保系数还没有完全标准化的时候,你没办法成为第三方的标准制定者。你没办法统一风险、保险、财险公司。我们也看到后面会有一些公司在上面做转型。
第二个风险点在于数据的风险,因为现在个人数据基本上信息安全性可以通过各种渠道获取,在保险交易当中会产生很多客户详细的信息,车险就显示投保人和车辆信息,寿险会产生个人信息,还有一些个人的财务风险。对于保护来讲,它的个人信息、个人数据安全性应该也是要考虑的。我们也是在信息采集上,我们知道一些通过第三方技术手段获取个人信息,我认为我们应该在数据安全性做的比较好。我们跟国内主流的公司做了接保,一对一的,我们在数据上有保护和安全性。
第三个风险是在交易当中的合规风险。因为保险经营毕竟是受监管的,我认为合规永远是红线,是坚决不可突破的,是底线的,做任何创新和变革之前都要考虑。但是我们有很多平台科技公司触碰一些合规性的东西,特别交易的合规。你是否具备资质,或者代理资质,具不具备当地资质,你有了这个资质,你在当地的经营团队是不是也具备这样资质,合作平台有没有资质?现在大量的互联网交易平台,或者互联网平台都开始纷纷涉足。包括今日头条这种流量巨头都开始纷纷成立经纪公司、代理公司,一些中小公司没办法获取牌照的时候,是不是考虑?
责任编辑:唐婧