客服热线:
 手机版
 二维码


一、基本面盘点
表1:期现价格月度变化情况

期货方面:2018年1月玻璃期货价格高位震荡,振幅不大,价格水平整体稍显回落。截止1月24日,玻璃期货主力合约FG1805和FG1809收盘价较2017年12月29日下跌了24元和3元,跌幅分别为1.62%和0.2%。其中主力合约FG1805月度高点为1517元,月度低点为1441元;12月29日持仓量为430030手,1月24日持仓为385442手,减仓44588手或10.37%。涨幅最大的一天出现在1月8日,收盘价较前一天结算涨3.56%;跌幅最大的一天出现在1月22日,收盘价较前一天结算跌1.95%。技术上,1月玻璃期货主力合约FG1805减仓高位盘整,期价下方1440点位支撑较强,上方1520点压力较大。
现货方面:2018年1月,国内玻璃现货市场价格推涨。数据显示,2017年12月底国内浮法玻璃月均价在1755元,截止2018年1月24日,国内浮法玻璃均价在1760元,均价小幅上调5元/吨。
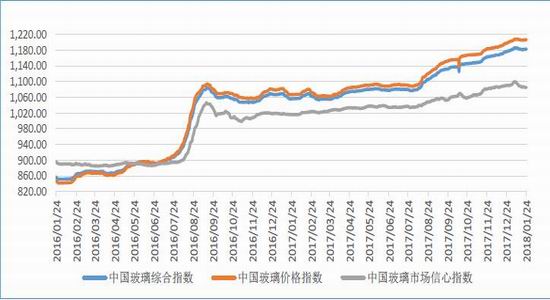
1月初,国内玻璃现货市场整体走势尚可,并未因假期因素造成生产企业库存的累积,行业市场信心环比有所增加。生产企业基本能够维持正常的产销量,部分区域市场价格有所上涨。当时行业库存处于相对低位,同时上游纯碱价格的松动也缓解了生产企业经营压力。终端市场需求尚可,北方地区还有部分赶工订单,南方市场需求能够维持到春节之前,因此生产企业整体压力不大。分区域看,华南地区领先于其他地区,部分生产企业报价上涨40-60元,主要是之前厂家急于增加出库和降低库存,不能上涨价格,月初进行补涨,并且当前华南市场终端需求稳定,加工企业订单尚可。华中和华东地区整体出库尚可,厂家库存处于合理偏低的水平。沙河地区假日期间出库九成左右的产销率,本地市场需求相对稳定。东北地区冬储收款已经完成,贸易商基本按照生产企业要求的数额缴纳冬储款,后期发货速度可控。下半月以来玻璃现货市场整体走势偏弱,生产企业挺价运行,部分区域库存或有增减,总体略有增加,市场信心趋于谨慎。随着春节假期的逐渐临近,下游市场需求已经出现了一定幅度的减弱,部分加工企业计划停工。同时贸易商也加大了自身库存的清理力度,尽量减少资金占用。生产企业大多对后期市场抱有乐观态度,并不急于进行价格调整,和出台春节期间的销售政策。从区域流动看,北方地区玻璃进入南方市场的数量同比有比较大幅度的减少,并未形成规模化和常态化的趋势。
沙河市场:元旦以后,沙河市场玻璃价格持续下滑,出厂价也开始松动。月初一周,沙河主流厂家的各个规格产品出现了50—80元/吨不等的下跌。与此同时,沙河厂家库存上涨至6.6万架,达到2017年年初以来的最高位。元旦以后的出货率一直维持在50%,而离春节后的复工尚有两个月的时间,这种出货和库存状况意味着厂家销售不畅。
沙河厂家在2017年9月初有过一次库存大幅增加的经历。当时,贸易商看好旺季行情,但最终需求跟不上,贸易商和厂家的库存都出现积压,以至于他们不得不降价销售。在玻璃消费旺季,贸易商和厂家的库存同时累积,这种情况是很少见的。经过1个月的消化,到2017年10月中旬,贸易商库存才恢复到正常水平,但厂家库存已经增加至6.7万架的高位。其实,2017年9月现货旺季时厂家反而累积库存,已经反映出北方市场需求疲弱,只是这个问题后来被环保减产所掩盖。另外,本轮降价意味着沙河厂家再无力挺价,只能降价去库存,这对玻璃市场来说是一个重要信号,意味着库存如果不能降到合理位置,以追求流动性为第一目标的大型厂家的挺价态度就会弱化。
后市预测:短期内北方地区玻璃需求接近尾声,价格或仍有回调,持续弱势稳定为主;南方地区短期内购销仍将继续,价格或也将以区间震荡为主。
操作策略:对空头而言,中长期来看,受房地产市场走弱的影响,2018年的玻璃需求预期不佳,并且当前现货市场明显承压。对多头而言,2018年环保政策下玻璃厂家减产预期强烈,要大举买入需要同时具备时间安全边际和空间安全边际。从时间安全边际的角度看,离春季后复工还有两个月的时间,厂家累库高峰尚未出现,多单的时间安全边际最快也要到春节前后。从空间安全边际也即是价格安全边际的角度看,则较难寻找。目前,玻璃成本已经下降至1200元/吨,并且仍在萎缩。以10%的合理毛利来估算的话,价格安全边际在1350—1370元/吨。另外,需要注意,实际操作中,时间安全边际可能比价格安全边际更重要。
短期内玻璃期货主力合约FG1805下方1450点支撑较强,上方1500点压力较大,在此区间操做为宜。
图1:玻璃期货主力合约收盘价走势图中国玻璃期货主力合约收盘价走势图(元/吨)


三、中国玻璃产能、产量、销售及库存情况3.1重点省份生产企业浮法玻璃月度库存统计
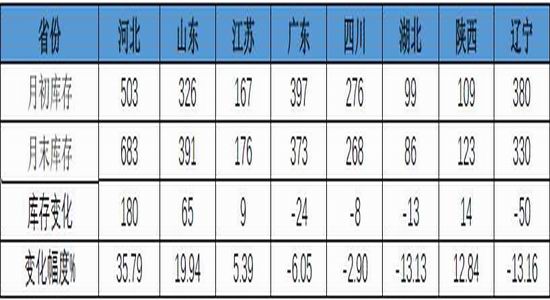
由统计的重点省份库存量来看,截止到2018年1月24日,重点监测省份生产商库存总量为2430万重量箱,较1月初的2257万重量箱增加了173万重量箱,增幅为7.67%。
本月国内浮法玻璃企业整体库存量持续增加,区域产销情况有差异。华北沙河地区库存增加明显,由于运输受限,企业库存已累积至608万重量箱。华东山东等地出货亦有所放缓,库存稍增。尽管华东、华中、西北局部地区受降雪影响出货不畅,但受年前中下游赶工需求支撑,原片企业整体产销暂无压力,尤其是南方市场供需成交情况良好,库存延续下滑趋势。
表2:重点省份重点生产企业1月浮法玻璃库存统计(单位:万重量箱)
3.2中国玻璃产能与在产产能
图4:中国玻璃产能与在产产能变化图

3.32017年12月中国平板玻璃月产量统计
图5:中国平板玻璃月产量统计图

3.4中国浮法玻璃产量、销售及库存情况
图5:中国浮法玻璃产量,销售及库存图

单位:万重量箱
3.5中国浮法玻璃产能情况分析
表4:1月浮法玻璃产能情况(单位:亿重量箱)

表5:1月浮法玻璃生产线开工率统计

4.1上游纯碱市场动态
本月国内纯碱市场价格下跌。轻碱市场:月初,国内纯碱市场持续下滑,厂家出货情况欠佳。下游需求不振,加之近期价格下滑较快,下游用户及贸易商多谨慎观望市场为主。纯碱厂家整体库存持续增加,市场中低价货源频现,国内轻碱价格下滑50-100元/吨。天然气供应紧张局面有所缓解,西南地区纯碱厂家开工负荷提升,加之外埠低价货源冲击市场,轻碱价格明显下滑。国内轻碱主流出厂价格在1700-1900元/吨。月末,国内纯碱市场持续下滑,但跌势有所放缓,市场交投气氛清淡。纯碱厂家整体开工负荷维持高位,货源供应量充足,随着春节的临近,下游用户开始集中备货,华中、山东地区纯碱厂家库存有所下降,华中、华东、华南、西北地区跌势放缓。因前期价格偏高,西南地区纯碱价格加速下滑。国内轻碱主流出厂价格在1580-1750元/吨。
重碱市场:月初,国内重碱市场弱势运行,市场交投气氛清淡。进入1月份,青海地区火车发运情况好转,部分厂家库存有所减少。下游浮法玻璃厂家压价力度不减,备货积极性不高。国内重碱主流出厂报价在1800-1950元/吨,重碱主流送到终端价格在1900-2000元/吨。月末,国内重碱市场弱势运行,厂家出货情况一般。下游浮法玻璃厂家对重碱压价力度不减,部分玻璃厂家采购量有所增加。
青海地区纯碱厂家库存依旧偏高,出货压力不减。本月重碱多执行月底定价,目前国内重碱主流送到终端价格在1700-1900元/吨。
后市预测:1月份是纯碱的传统生产旺季,虽然厂家盈利空间萎缩,但整体尚有微利,厂家开工负荷维持高位。因近期价格持续下滑,加之业者对年后市场普遍信心不足,节前下游用户适度备货,对整体市场提振作用有限。下游日用玻璃、印染、冶金、无机盐等行业行情低迷,对纯碱市场支撑乏力。短期国内轻碱市场或延续小幅阴跌的态势,市场难依旧难容乐观。
近期国内浮法玻璃厂家开工平稳,对重碱需求量变动不大。2月份预计有4万吨左右进口碱进入国内市场,浮法玻璃厂家压价力度不减,短期国内重碱市场不乏进一步小幅下滑的可能。预计短期内国内轻碱主流出厂价格在1500-1700元/吨,重碱主流送到终端价格在1600-1800元/吨。
4.2玻璃下游市场动态
房地产行业:2017年全国房地产开发投资和销售情况一、房地产开发投资完成情况
2017年,全国房地产开发投资109799亿元,比上年名义增长7.0%,增速比1-11月份回落0.5个百分点。其中,住宅投资75148亿元,增长9.4%,增速回落0.3个百分点。住宅投资占房地产开发投资的比重为68.4%。
2017年,东部地区房地产开发投资58023亿元,比上年增长7.2%,增速比1-11月份回落0.2个百分点;中部地区投资23884亿元,增长11.6%,增速回落0.8个百分点;西部地区投资23877亿元,增长3.5%,增速回落0.8个百分点;东北地区投资4015亿元,增长1.0%,增速回落0.4个百分点。
2017年,房地产开发企业房屋施工面积781484万平方米,比上年增长3.0%,增速比1-11月份回落0.1个百分点。其中,住宅施工面积536444万平方米,增长2.9%。房屋新开工面积178654万平方米,增长7.0%,增速提高0.1个百分点。其中,住宅新开工面积128098万平方米,增长10.5%。房屋竣工面积101486万平方米,下降4.4%,降幅扩大3.4个百分点。其中,住宅竣工面积71815万平方米,下降7.0%。
2017年,房地产开发企业土地购置面积25508万平方米,比上年增长15.8%,增速比1-11月份回落0.5个百分点;土地成交价款13643亿元,增长49.4%,增速提高2.4个百分点。
二、商品房销售和待售情况
2017年,商品房销售面积169408万平方米,比上年增长7.7%,增速比1-11月份回落0.2个百分点。其中,住宅销售面积增长5.3%,办公楼销售面积增长24.3%,商业营业用房销售面积增长18.7%。商品房销售额133701亿元,增长13.7%,增速提高1个百分点。其中,住宅销售额增长11.3%,办公楼销售额增长17.5%,商业营业用房销售额增长25.3%。
2017年,东部地区商品房销售面积71199万平方米,比上年增长2.9%,增速比1-11月份回落0.3个百分点;销售额74439亿元,增长6.2%,增速提高0.9个百分点。中部地区商品房销售面积47460万平方米,增长12.8%,增速提高0.3个百分点;销售额28665亿元,增长24.1%,增速提高1.6个百分点。西部地区商品房销售面积42459万平方米,增长10.7%,增速回落0.9个百分点;销售额25231亿元,增长25.9%,增速提高0.3个百分点。东北地区商品房销售面积8289万平方米,增长7.0%,增速回落0.4个百分点;销售额5367亿元,增长21.8%,增速回落0.3个百分点。2017年末,商品房待售面积58923万平方米,比11月末减少683万平方米。其中,住宅待售面积减少670万平方米,办公楼待售面积增加118万平方米,商业营业用房待售面积减少215万平方米。
三、房地产开发企业到位资金情况
2017年,房地产开发企业到位资金156053亿元,比上年增长8.2%,增速比1-11月份提高0.5个百分点。其中,国内贷款25242亿元,增长17.3%;利用外资168亿元,增长19.8%;自筹资金50872亿元,增长3.5%;其他资金79770亿元,增长8.6%。在其他资金中,定金及预收款48694亿元,增长16.1%;个人按揭贷款23906亿元,下降2.0%。
四、房地产开发景气指数
2017年12月份,房地产开发景气指数(简称“国房景气指数”)为101.72,比11月份提高0.09点。
汽车行业:2017年12月中国汽车产量统计
据统计,2017年12月中国汽车产量为3041418辆,同比2016年12月的3062789辆减少了0.7%;环比2017年11月的3080273辆减少了1.26%。
表6:2017年12月中国汽车产量数据

银河期货
新浪声明:新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。责任编辑:宋鹏