客服热线:
 手机版
 二维码


内容摘要:
1、11月,沪锌价格和伦锌价格以高位震荡调整为主。锌现货升水出现回落,上期所锌库存与国内锌锭库存显著回升。盘面上,沪锌价格在24500-26500元/吨区间内震荡,伦锌价格在3100-3300美元/吨区间内震荡。锌价高位区间震荡格局未变。
2、供应端继续维持偏紧态势,矿山产量增长依旧有限,11月锌矿加工费继续回落。精炼锌产量下降,供应缺口仍存。伦锌库存继续回落,国内锌库存回升。
3、消费淡季,下游锌消耗量减弱。下游终端需求稳中偏弱,房地产投资增速与销售增速双双回落。财政收支增速双双回落,基建投资增速趋于放缓。10月汽车产销量环比下降,同比增长。4、近期,国内公布的一系列经济数据除CPI、PPI超预期外,进出口、工业增加值、固定资产投资、货币金融以及消费等数据均出现回落。这或许预示着四季度国内经济将在平稳运行中出现小幅波动。结合锌金属基本面看,供应端偏紧格局对锌价依旧形成支撑,而四季度需求偏弱对锌价继续上行形成压制。盘面上,锌价或将偏弱震荡,预计12月份震荡区间在24000-26000元/吨。
一、行情回顾
11月,沪锌价格和伦锌价格以高位震荡调整为主。锌现货升水出现回落,上期所锌库存与国内锌锭库存显著回升。盘面上,沪锌价格在24500-26500元/吨区间内震荡,伦锌价格在3100-3300美元/吨区间内震荡。锌价高位区间震荡格局未变。
图1沪锌与伦锌走势

图2沪伦比

二、供应端继续维持偏紧态势
(一)矿山产量增长依旧有限
据国际铅锌研究小组数据显示,1-9月全球锌矿产量981.2万吨,较去年同期增加42.3万吨。而1-8月份国内锌精矿产量约330万吨,较去年同期减少约30万吨。国内外矿山复产、新增产能释放依旧缓慢。近期,嘉能可下调2017年锌矿产量。海外矿山复产增量仍然有限,国内矿山受环保及矿品位下降影响,锌矿产量增速较低,锌矿供应持续紧张。据SMM报道,国内矿山仍受环保、安全检查等影响,产量增加有限。湖南花垣地区矿山生产仍不稳定;四川地区受安全检查,矿供应减少;北方陕西、内蒙等地锌精矿供应仍偏紧,加工费持续低位。进口矿持续处于亏损状态,当前亏损800-900元/吨附近,导致进口锌精矿货源较少,供应继续偏紧。1-8月,国内进口锌矿168.89万吨,较1-7月增加22.41万吨,较去年同期增加43.51万吨。
图3全球锌矿产量

图4中国进口锌精矿数量

(二)11月锌矿加工费继续回落
锌精矿加工费持续走低,当前国内锌精矿加工费3800-3900元/吨,国外进口锌精矿加工费在20-30美元/吨。11月,国产锌矿平均加工费和进口锌矿平均加工费分别在3850元/吨、25美元/吨,较年初分别下降200元/吨、30美元/吨,显示出国内外锌矿供应处于偏紧格局。从年初至今,国内锌矿加工费波动区间在3800-4300元/吨,进口锌矿加工费波动区间在20-45美元/吨,总体上还是处于低位徘徊状态。
图5国产锌矿加工费

图6进口锌精矿TC

(三)精炼锌产量下降,供应缺口仍存
锌矿供应偏紧传导至精炼锌产量下降。据国际铅锌研究小组数据显示,1-9月全球精炼锌产量1008.9万吨,较去年同期下降5.8万吨。1-9月全球精炼锌消费量1043.7万吨,较去年同期增加7.1万吨。全球精炼锌产量下滑及需求平稳增长导致锌库存创下历史低位。2017年全球精炼锌预计供应短缺39.8万吨,2018年预计短缺22.3万吨。1-10月国内精炼锌产量447万吨,累计同比下降0.78%。国内冶炼厂开工方面,进入11月份,冶炼厂检修基本结束。由于前三季度整体开工水平不足,四季度起,多数冶炼厂提升开工率以追赶生产任务,部分企业满产甚至超产。但受锌矿供应偏紧及环保限产影响,预计全年国内精炼锌产量较2016年减少4万吨左右。
图表7部分冶炼厂开工率情况

(四)伦锌库存继续回落,国内锌库存回升
锌库存总体上仍处于历史低位水平。截至到11月14日,伦锌库存为23万吨,延续着回落态势,较10月份下降2.7万吨。上期所锌库存8.4万吨,较10月底回升1.3万吨。11月13日,国内锌锭社会库存12.53万吨,较9、10月出现明显回升。这可能与十一长假效应及环保督查压力加大致下游耗锌量减少有关。但与2016年42万吨库存高位相比,跌幅高达72%,显示出国内锌锭社会库存依旧处于低位。另据SMM报道,锌锭社会库存有所增加,但增减不一。广东地区,采购需求下降明显,而冶炼厂到货正常,库存增加;上海地区,随着冶炼厂开工趋稳,市场到货增加,加之进口货源及天津地区货源流入,库存增加。天津地区下游需求疲弱,市场价格较上海偏低,冶炼厂发货减少,另有部分库存转移至上海,造成库存下降。目前,冶炼厂开工率回升,加之进口锌流入,而下游需求偏弱,11、12月份库存或将继续增加。
图8伦锌库存与伦锌收盘价


图10国内锌锭库存

图11上海、广东、天津三地库存

一、终端需求侧稳中放缓
(一)消费淡季,下游锌消耗量减弱
四季度,进入季节性消费淡季后,下游锌消耗量减弱。上期所锌库存回升1.5万吨、国内社会锌锭库存回升1万吨,锌现货升水出现回落,显示出精炼锌供给有所增加以及下游需求放缓。受寒冷天气和冬季提前供暖等因素影响,2+26城市已于11月4日零时同步启动橙色预警,采暖季限产即将全面铺开。目前国内部分地区下游房地产和基建施工等受到波及,镀锌企业开工将受到限制,冬季需求将边际转弱。据SMM报道,1-9月镀锌企业平均开工率同比下降5.7个百分点,压铸锌合金平均开工率同比下降2.6个百分点,氧化锌平均开工率同比上升2个百分点。氧化锌开工率回升,主因在于汽车产销保持良好态势,轮胎需求增加刺激氧化锌企业开工增长。氧化锌处于供应偏紧状态,氧化锌价格大幅上涨。另从国际铅锌研究小组数据显示,预计今年全球精炼锌需求增加0.7%至1393万吨,明年预计增加2.5%至1428万吨。全球精炼锌需求总体上还是保持稳定。
图12全球精炼锌消费量

(二)下游终端需求稳中偏弱
10月经济数据全面回落,工业生产放缓,固定资产投资以及消费需求继续回落,货币金融数据趋于下滑。固定资产投资增速回落,源于房地产投资、民间投资、制造业投资增速明显放缓。基建投资增速总体上维持平稳。房地产调控趋严以及房贷收紧使得商品房销售面积增速继续回落,但商品房待售面积增速继续下降,反映出楼市低库存状态仍支撑着土地购置面积增速回升。消费方面,受地产需求下降的拖累,下游建筑材料、家具、电器、汽车等行业消费增速也全面回落。目前,需求侧处于稳中偏弱状态,这对四季度有色金属价格继续上行形成压制,展开高位调整概率较大。
1、房地产投资增速与销售增速双双回落
1-10月,全国房地产销售增速累计同比增长8.2%,较1-9月回落2.1个百分点。房地产投资增速较1-9月回落0.3个百分点。1-9月,房屋新开工面积增速同比增长5.6%,较1-9月回落1.2个百分点。房屋施工面积增速同比增长2.9%,较1-9月回落0.2个百分点。商品房待售面积持续下降,显示出楼市库存去化较为充分,低库存状态仍将延续。1-10月,土地购置面积增速同比增长12.9%,较1-9月回升0.7个百分点,保持着高速增长态势,预示着楼市的低库存仍会支撑着未来地产投资开发。
图13房地产开发投资与商品房销售面积

图14房地产新开工、施工、商品房销售面积

图15土地购置情况

图16商品房待售面积增速

10月份,与房地产建筑行业相关联的部分消费型行业增速全面回落。10月家具、建筑材料、家用电器、汽车等行业需求同比增速分别为10%、6.1%、5.4%、6.9%,较9月分别回落5.5个百分点、3.4个百分点、1.4个百分点、1个百分点。固定资产投资增速回落使得相关联的需求消费稳中放缓,这对工业金属需求产生扰动。
图17社会消费品零售总额增速

2、财政收支增速双双回落,基建投资增速趋于放缓
1-10月,基建投资增速累计同比增长19.6%,较1-9月回落0.2个百分点。1-10月,公共财政收入累计同比增速9.2%,较1-9月回落0.5个百分点。而1-10月,公共财政支出累计同比增速9.8%,较1-9月下降1.6个百分点。10月单月公共财政支出同比下降8%,公共财政收入同比增长5.4%,增速较9月均出现回落。鉴于公共财政收支压力较大以及严控地方债务风险,四季度基建投资增速将稳中放缓。
图18固定资产投资情况

图19公共财政收入与支出增速

3、10月汽车产销量环比下降,同比增长
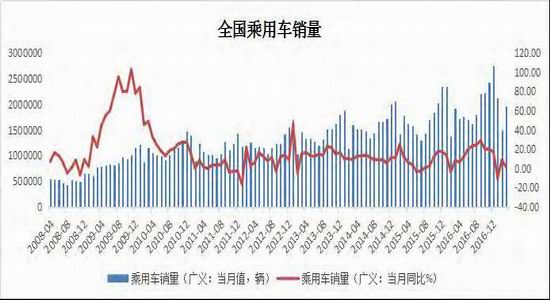
2017年10月,汽车产销比上月小幅下降,同比略有增长。1-10月,汽车产销保持小幅增长,但同比增速比前9月略有回落。据中国汽车工业协会统计分析,10月我国汽车产销量环比小幅下降,同比保持增长。当月汽车产销分别完成260.4万辆和270.4万辆,产销量环比分别下降2.5%和0.2%;同比分别增长0.7%和2%。1-10月,汽车产销分别完成2295.7万辆和2292.7万辆,同比分别增长4.3%和4.1%,低于上年同期9.5和9.7个百分点。产销量累计增速分别比1-9月下降0.5和0.3个百分点。新能源汽车在政策引领及扶持下继续保持着良好增长态势。10月,新能源汽车产销同比高速增长,产销分别完成9.2万辆和9.1万辆,同比分别增长85.9%和106.7%。其中纯电动汽车产销均完成7.7万辆,同比分别增长76.3%和95.8%;插电式混合动力汽车产销均完成1.4万辆,同比分别增长163.6%和194%。1-10月,新能源汽车产销分别完成51.7万辆和49.0万辆,同比分别增长45.7%和45.4%。其中纯电动汽车产销分别完成42.7万辆和40.2万辆,同比分别增长54.7%和55.9%;插电式混合动力汽车产销分别完成9万辆和8.8万辆,同比分别增长14%和11.2%。新能源汽车的快速发展在一定程度上增加了有色金属需求。
图20汽车产量

图21汽车销量

图22全国乘用车产量

图23全国乘用车销量
四、后市展望
近期,国内公布的一系列经济数据除CPI、PPI超预期外,进出口、工业增加值、固定资产投资、货币金融以及消费等数据均出现回落。这或许预示着四季度国内经济将在平稳运行中出现小幅波动。
具体来看,1-10月进出口数据保持着平稳增长态势,但10月进出口增速回落,反映出当月需求侧有所放缓。10月CPI超预期回升,原油价格上涨推动PPI高位运行,PPI对CPI传导力度增强,工业企业利润仍将保持向好。而工业增加值回落受环保限产以及供给侧改革深入推进影响,工业生产端扩张有所放缓,但整体上保持平稳。10月信贷社融不及预期和前值,M2增速创下新低,这主要源于金融监管趋严,去杠杆力度加大,财政存款回流以及季节性因素所致。受严监管影响,表外融资显著下降。表内融资环比大幅回落,一方面与房贷政策收紧及严控消费贷流入房地产有关。随着房地产调控政策升级,地产投资与需求均出现回落,居民中长期新增贷款也趋于下滑;另一方面,环保限产导致企业短中长期贷款需求回落,企业融资需求回落叠加季节性淡季因素影响,四季度工业品需求将放缓回落。金融数据虽然下滑,但货币政策继续稳健中性。为缓解资金面压力,维持适度流动性,央行在公开市场加大逆回购投放资金力度并丰富了逆回购操作期限,保持着资金面平稳。
结合锌金属基本面看,供应端偏紧格局对锌价依旧形成支撑,而四季度需求偏弱对锌价继续上行形成压制。盘面上,锌价或将偏弱震荡,预计12月份震荡区间在24000-26000元/吨。
宝城期货
新浪声明:新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。进入讨论