客服热线:
 手机版
 二维码


一、行情回顾
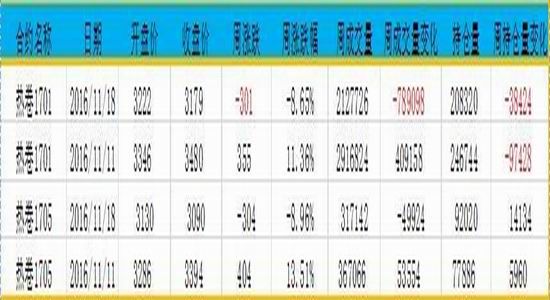
上周,热卷主力合约1701跌幅-8.65%,开盘价3400 ,收盘价3179 ,成交量2127726 手,成交量变化-789098 手,持仓量208320 手,持仓量变化-38424 手。日线级别K线沿布林上轨上行,上周五夜盘平开震荡下行。
二、现货市场
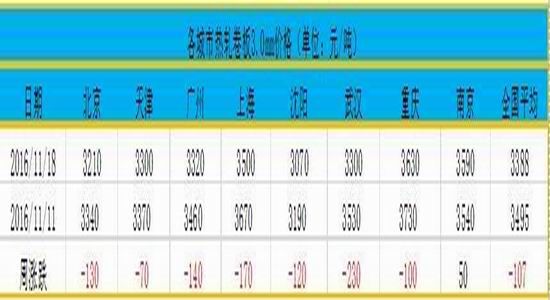
热轧卷板3.0mm全国平均价格为3388元/吨,较上周变化-107 元。
三、上游供给
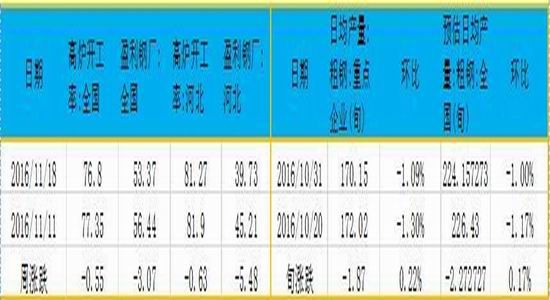
上周,全国高炉开工率为76.8%,较前周变化为-0.55个百分点;全国盈利钢厂占比为53.37%,较前周变化为-3.07个百分点。2016/10/31,重点企业日均粗钢产量为170.15万吨,环比变化为-1.09%;预估全国日均粗钢产量224.157273万吨,环比变化为-1.00%。
四、上游铁矿石和钢坯的价格
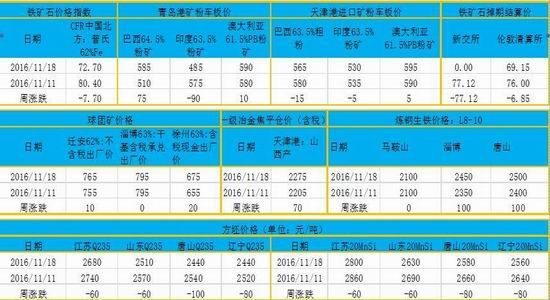
1.铁矿石:CRF中国北方普氏62%Fe铁矿石指数为72.70 ,较上周变化为-7.70 ;青岛港巴西64.5%粉矿、印度63.5%粉矿和澳大利亚61.5%PB粉矿的价格分别为585/485/590元/吨,较上周变化分别为75 /-5 /10 元/吨。天津港的巴西63.5%粗粉、印度63.5%粉矿和澳大利亚61.5%PB粉矿的价格分别为565/530/595元/吨,较上周变化分别为-15 /-5 /5 元/吨。
2.球团矿:迁安62%不含税出厂价、淄博63%干基含税承兑出厂价、徐州63%含税现金出厂价分别为765 /795 /675 元/吨,较上周的变化分别为10 /0 /20 元/吨。
3.冶金焦:天津港山西产一级冶金焦含税价为2275 元/吨,较上周变化为70 元/吨。
4.生铁:马鞍山、淄博、唐山的L8-10炼钢生铁价格分别为2100 /2450 /2500 元/吨,较上周变化分别为0 /100 /100 元/吨。
5.钢坯:江苏、山东、唐山、辽宁的Q235方坯价格分别2680/2510/2440/2440元/吨,较上周变化为-60/-60/-100/-80元/吨。江苏、山东、唐山、辽宁的20MnSi方坯价格分别2800/2630/2580/2560元/吨,较上周变化为-60/-60/-80/-80元/吨。
五、热轧卷板库存与下游冷轧卷价格
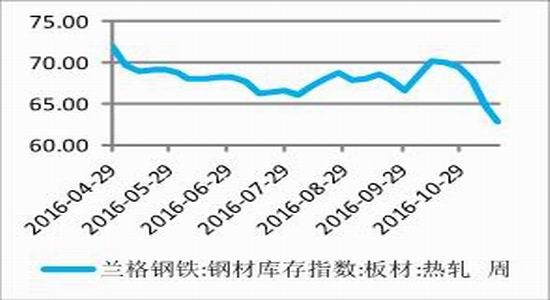
1.上周,兰格钢铁:热轧卷板库存指数为62.9,较上周变化为-1.8。
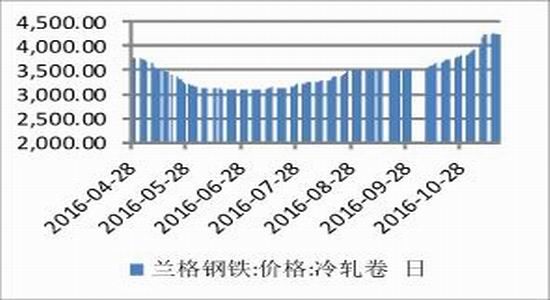
2.兰格钢铁:冷轧卷价格为4250元/吨,较上周变化为-10元。上周,北京、大连、广州、上海、西安的3mm冷轧普通薄板含税价分别为3670/3750/4300/4290/4200,较上周的变化分别为240/0/340/310/320元/吨。
六、消息面:
1、中国人民大学经济研究所联席所长毛振华近日出席中国宏观经济论坛时表示,今年前三季度经济增长6.7%,虽然低于去年全年水平,但整体呈现底部徘徊迹象。综合考虑全年情况,预测2016年GDP增速为6.7%。
2、新华社刊文称,巨额资金涌入楼市与这轮房价猛涨直接相关,房企引入银行、债券、理财产品、信托计划、资管计划、保险等资金来拍地,已成为业内潜规则。
3、今年以来,浙江省的房地产市场持续保持旺销势头,1至10月全省商品房销售额和销售面积同比增幅双双超过50%,房地产开发投资同比增长2.9%。
4、广州严令禁止开发商利用违规资金拿地,违反规定者不但将被取消中标,还将被没收保证金,而且未来三年内,不得参加广州土地拍卖。
5、中国物流信息中心:1至10月中国社会物流总额187.2万亿,同比增6.1%;新订单指数、业务活动预期指数均保持较高水平,预示后期物流业务活动仍将保持回升态势。
七、操作策略
上周,热卷走势与预期一致,主力合约1701涨幅-8.65%,开盘价3400 ,收盘价3179 ,成交量2127726 手,成交量变化-789098 手,持仓量208320 手,持仓量变化-38424 手。日线级别K线沿布林上轨上行,上周五夜盘平开震荡下行。人民币贬值,多部委研究是否延长汽车购置税减半政策,中国经济总体运行平稳,但下行压力仍大,积极的财政政策和稳健货币政策,国家供给侧改革的思路坚定不移,多个城市限购限贷,四季度楼市或降温,进入施工淡季。上游现货价格较上周涨,铁矿石现货价格较上周跌,热卷现货价格较上周降,冷轧卷价格较上周降。短期来看,进入施工淡季,建议偏弱震荡思路,轻仓操作,顺势而为,注意控制风险,下方支撑3000一线,空单继续持有,多单进场需等待。
评级:跌
一、行情回顾
二、现货市场
三、上游供给
四、上游铁矿石和钢坯的价格
五、热轧卷板库存与下游冷轧卷价格
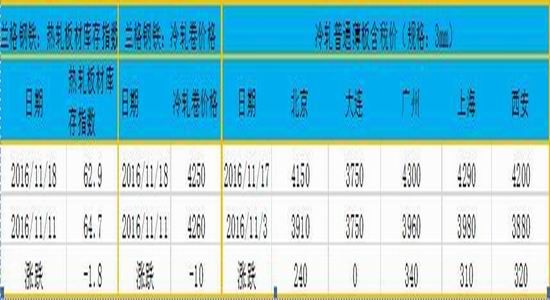
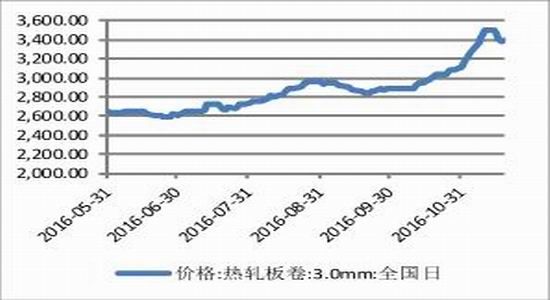
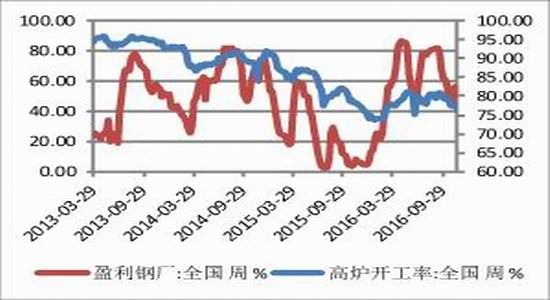
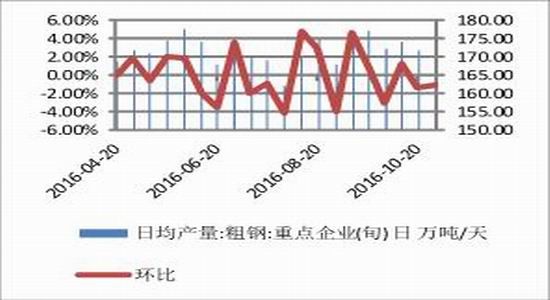
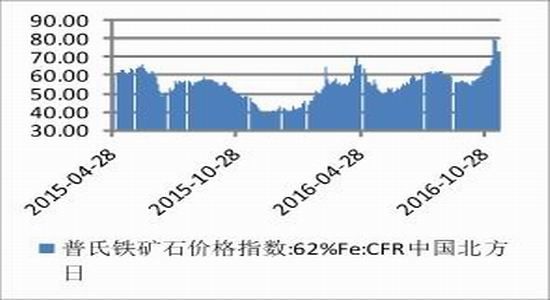
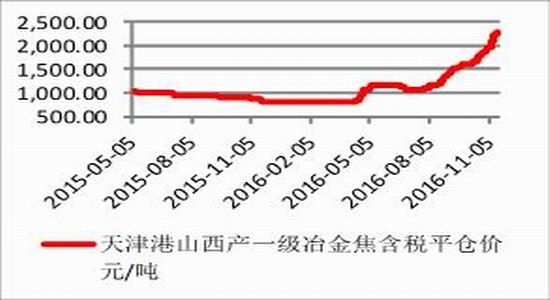
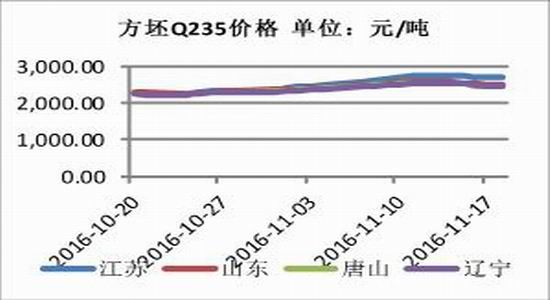 image10
方正中期 董小刚
新浪声明:新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。