客服热线:
 手机版
 二维码


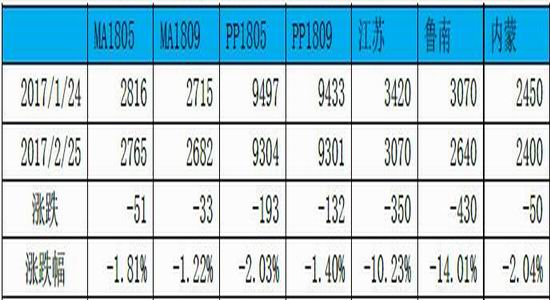
2月份甲醇期现货走势均下跌为主,供需转宽松叠加面临春节淡季因素,工厂年前有排库压力,因此西北前期下跌之后,鲁南跌幅较大。
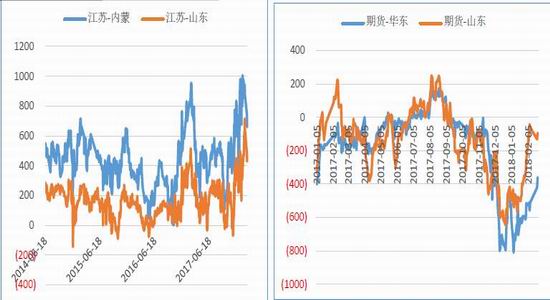
区域价差情况:江苏-内蒙价差660,价差偏高,但是较前期有所收敛;山东-内蒙价差230,正常区间;江苏-山东价差430,价差偏大,物流窗口开启,后期需要回归。现货来看,港口、山东皆是偏弱的走势。
外盘方面:春节期间,外盘价格下跌20没有左右,预计后续供应偏宽松。
基差情况:现货跌幅,尤其是内地现货跌幅大于期货,期货对现货的贴水大幅收窄,目前期货贴水山东100,升水河南40,贴水江苏360,贴水内蒙230。
图1:国内主要地区甲醇价格走势 图2:外盘主要地区甲醇价格走势
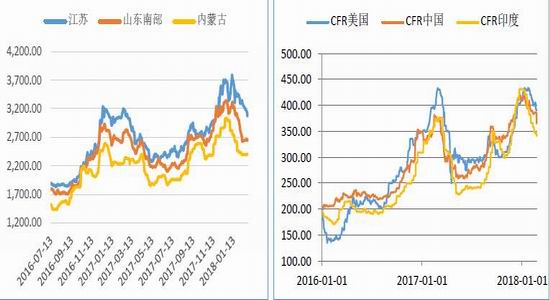
图3:国内主要地区甲醇区域价差 图4:期现价差
二、供应继续上升
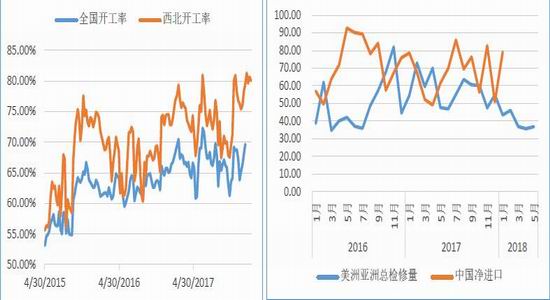
截至2月上旬,国内甲醇整体装置开工负荷为70.68%,环比下跌0.71%;西北地区的开工80.09%;近期国内甲醇开工率随着检修的减少逐步上升,预计3月份随着天然气制甲醇的重启以及焦化限产政策的取消,开工率将继续上升,但是3月底将逐步进入内地春检阶段。
中期进口方面,假如后续没有检修,预计进口量后期可能回到75-80万吨的水平,关注3-4月份外盘检修计划情况。
图5:国内甲醇上游装置开工率走势 图6:进口与检修
三、传统下游正常,MTO走弱
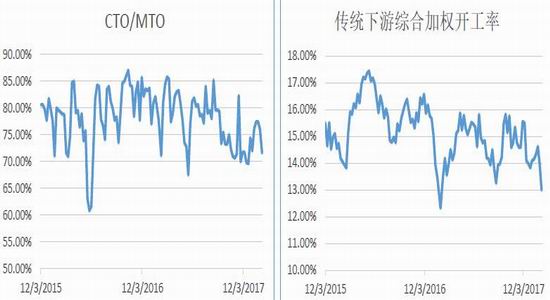
近期港口MTO利润明显恢复,MTO开工有所上升,关注3-4月份烯烃的检修计划情况,目前了解福德计划4月下旬检修,神华榆林4月份检修,盛虹不确定,有4月份检修的可能性;传统需求方面,2月份处于淡季,开工率较低,后期将上升。
图7:MTO利润
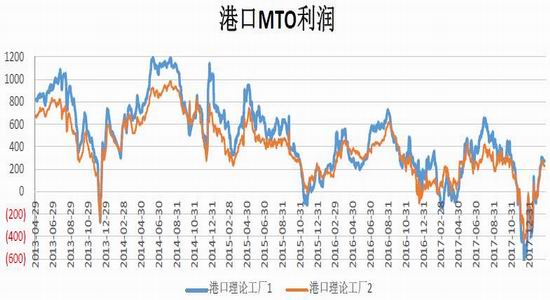
图8:MTO/CTO开工 图9:传统下游开工
四、高温和环保检查压制下游需求
沿海库存大幅上升
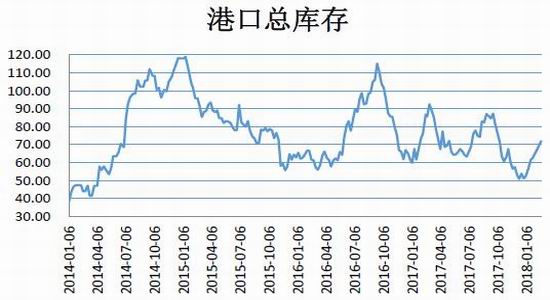
2月份港口库存上升7.7万吨至72.5万吨,进口到港的增加以及兴兴上半月停车检修之后甲醇外卖,导致了库存上升,整体沿海地区甲醇整体可流通货源增加至18.3万吨附近。
图10:沿海港口库存
五、后期供需预测及行情预判
图11-12:平衡表预期
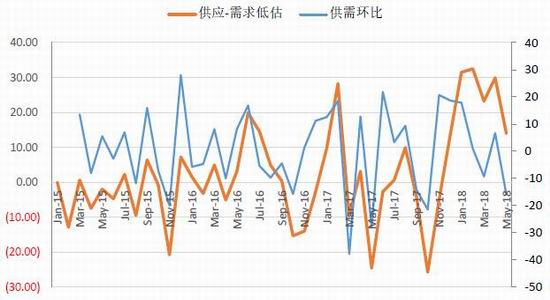
从平衡表来看,1-2月份累库较大,3月份环比2月份供需有所收紧,但是依然处于累库状态。因此思路上依然维持相对偏空思路,但是关注3月中旬时间点,预期兑现的情况和程度,如果预期不兑现(主要是天然气、焦化供应增长预期以及3-4月进口水平能否回到75万吨左右),那么供需将进入相对平衡状态。
中长期观点:外盘新建产能时间或将继续后推,国内3季度前依然有几套装置投产,合计产能接近200万吨以上,因此即使有反弹,但是格局上可能依然是相对偏空的宽幅震荡。
银河期货
新浪声明:新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。责任编辑:宋鹏