客服热线:
 手机版
 二维码


内容提要:
1、产量同比增加1.2%
2018年6月份平板玻璃产量为7395.1万重箱,同比增加1.2%;1-6月平板玻璃产量为4.2467亿重箱,同比下降0.9%。
2、玻璃计划增加产能,仍处于去库阶段
浮法生产线玻璃库存为3379万重量箱,较上月增加30万重量箱,环比增加0.9%,较去年同期增加39万重箱,同比增加1.17%。
3、全国房地产开发投资同比名义增长,增速回落
2018年1-6月份,全国房地产开发投资55531亿元,同比名义增长9.7%,增速比1-5月份回落0.5个百分点。其中,住宅投资38990亿元,增长13.6%,增速回落0.6个百分点。
4、华东华北座谈会上调价格,消除成本上涨压力
华东华北地区举行座谈会议,会议主要讨论玻璃进入消费旺季,厂家库存压力小,决定上调价格消除成本上涨压力。华东华北会议后厂家确定各厂一步先调涨20元/吨。
策略方案:

风险提示:
(1)玻璃生产线复产增加,产量出现大幅增多。
(2)房地产行业表现低于预期,下游需求减少。
(3)宏观经济环境进一步恶化。
一、基本面分析
(一)、宏观经济方面
国家统计局公布数据显示,2018年6月份,规模以上工业增加值同比实际增长6.0%(以下增加值增速均为扣除价格因素的实际增长率),比5月份回落0.8个百分点。从环比看,6月份,规模以上工业增加值比上月增长0.36%。1-6月份,规模以上工业增加值同比增长6.7,增速较1-5月份回落0.2个百分点%。分三大门类看,6月份,采矿业增加值同比增长2.7%,增速较5鱼粉回落0.3个百分点,制造业增长6.0%,回落0.6个百分点;电力、热力、燃气及水生产和供应业增长9.2%,回落3个百分点。
2018年6月份,社会消费品零售总额30842亿元,同比名义增长9.0%(扣除价格因素实际增长7.0%,以下除特殊说明外均为名义增长)。其中,限额以上单位消费品零售额12448亿元,增长6.5%。2018年1-6月份,社会消费品零售总额180018亿元,同比增长9.4%。其中,限额以上单位消费品零售额69938亿元,增长7.5%。上半年,货物进出口总额141227亿元,同比增长7.9%。其中,出口75120亿元,增长4.9%;进口66107亿元,增长11.5%。进出口相抵,顺差9013亿元,比上年同期收窄26.7%。
央行公布数据显示,上半年人民币贷款增加9.03万亿元,同比多增1.06万亿元。6月末,广义货币(M2)余额173.02万亿元,同比增长8%,增速比上月末和上年同期低0.3个百分点和1.1个百分点;;狭义货币(M1)余额54.39万亿元,同比增长6.6%,增速比上月末高0.6个百分点,比上年同期低8.4个百分点;流通中货币(M0)余额6.96万亿元,同比增长3.9%。上半年净回笼现金1056亿元。
总的来看,上半年国民经济延续总体平稳、稳中向好的发展态势,支撑经济迈向高质量发展的有利条件积累增多,为实现全年经济社会主要发展目标打下良好基础。
(二)、玻璃供需方面
1、玻璃供应状况
截至7月下旬,全国共有365条浮法玻璃生产线,总产能为13.08亿重量箱;实际正常在产的生产线约236条,较上月增加2条生产线,生产线开工率为64.38%,在产产能为94110万重量箱,较上月增加966万重箱,产能利用率为71.45%,浮法生产线玻璃库存为3171万重量箱,较上月减少82万重量箱,环比减少2.5个百分点,较去年同期减少220万重箱,同比减少6.5个百分点。
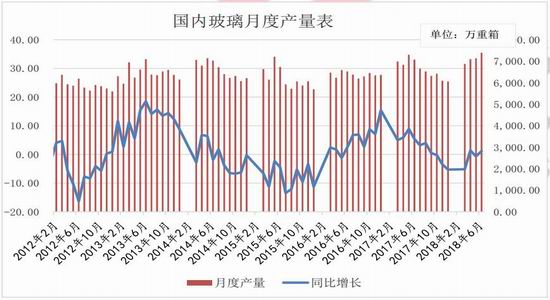
国家统计局数据显示,2018年6月份平板玻璃产量为7395.1万重箱,同比增加1.2%;1-6月平板玻璃产量为4.2467亿重箱,同比下降0.9%。产能方面,秦皇岛耀华560吨计划7月19日点火,安徽芜湖信义节能700T/D生产线冷修技改点火;8月份,郴州旗滨一线1000吨计划点火;武汉长利洪湖二线1200吨一窑两线计划点火。整体看来,7月份,玻璃新增两条生产线,新增产能1260吨,8月预计将新增2条生产线,产能增加2200吨左右,下半年玻璃企业因利润仍处于偏高位置,复产产能增加,短期供应面增速快于需求面增速。


2、平板玻璃出口情况
据海关总署统计数据显示,6月全国平板玻璃出口1675万平方米,较5月环比减少6.2%,较上年同期相比下降8.7%;出口金额为17148.10万美元,同比增加30.4%。1-6月全国平板玻璃累计出口9219万平方米,较上年同期相比下降19.0%;累计出口金额为661007万美元,同比下降15.1%。
6月平板玻璃出口量继续减少,环比和同比降幅缩小,出口金额同比大幅收涨。

3、下游需求状况
7月国内期现市场整体表现延续高位震荡走势,华南和华北地区陆续举行区域协商会议,上调价格提振市场,厂家出库情况一般,调价难度较大。截止到7月27日,中国玻璃综合指数为1152.25点,较6月份上涨2.44点,环比涨幅为0.21%,同比去年同期上涨91.04;玻璃价格指数为1182.81点,较6月份上涨4.79点,环比涨幅为0.41%,同比去年同期上涨91.04;玻璃市场信心指数为1030.03点,较6月份下跌6.94点,环比跌幅为0.67%,同比去年同期上涨-7.82点。
7月中旬华北及华东地区举行区域协商会议,会议认为玻璃已进入消费旺季,厂家库存压力小,为消除成本压力,会后决定提价20元/吨左右提振市场,但部分地区进入高温雨季,不利于玻璃储存和运输,厂家出库情况一般,市场产销平平,下游加工厂家和经销商受中美贸易升级,外贸订单增加缓慢,加工厂家多谨慎交易。7月底,华东及华北地区,玻璃厂家多采取增加库存和回笼资金操作,玻璃价格基本恢复调价前,预计玻璃价格趋于高位震荡为主。

(三)房地产行业
1、房地产开发投资完成情况
国家统计局数据显示,2018年1-6月份,全国房地产开发投资55531亿元,同比名义增长9.7%,增速比1-5月份回落0.5个百分点。其中,住宅投资38990亿元,增长13.6%,增速回落0.6个百分点。住宅投资占房地产开发投资的比重为70.2%。
1-6月份,东部地区房地产开发投资0.194亿元,同比增长10.8%,增速比1-5月份回落0.5个百分点;中部地区投资11839亿元,增长11.4%,增速回落1.9个百分点;西部地区投资11454亿元,增长4.2%,增速提高1.4个百分点;东北地区投资2044亿元,增长17.7%,增速回落2.2个百分点。
1-6月份,房地产开发企业房屋施工面积709649万平方米,同比增长2.5%,增速比1-5月份提高0.5个百分点。其中,住宅施工面积487933万平方米,增长3.2%。房屋新开工面积95817万平方米,增长11.8%,增速提高1个百分点。其中,住宅新开工面积70611万平方米,增长15.0%。房屋竣工面积37131万平方米,下降10.6%,降幅扩大0.5个百分点。其中,住宅竣工面积25962万平方米,下降12.8%。
1-6月份,房地产开发企业土地购置面积11085万平方米,同比增长7.2%,增速比1-5月份提高5.1个百分点;土地成交价款5265亿元,增长20.3,增速提高4.3个百分点。
2、商品房销售和待售情况
1-6月份,商品房销售面积77143万平方米,同比增长3.3%,增速比1-5月份提高0.4个百分点。其中,住宅销售面积增长3.2%,办公楼销售面积下降6.1%,商业营业用房销售面积增长2.4%。商品房销售额66945亿元,增长13.2%,增速提高1.4个百分点。其中,住宅销售额增长14.8%,办公楼销售额下降3.2%,商业营业用房销售额增长5.7%。
1-6月份,东部地区商品房销售面积31596万平方米,同比下降5.4%,降幅比1-5月份收窄1.3个百分点;销售额36034亿元,增长3.9%,增速提高1.8个百分点。中部地区商品房销售面积21588万平方米,增长12.8%,增速回落0.5个百分点;销售额14476亿元,增长27.0%,增速提高0.1个百分点。西部地区商品房销售面积20621万平方米,增长10.0%,增速提高0.1个百分点;销售额14008亿元,增长28.2%,增速提高1.4个百分点。东北地区商品房销售面积3338万平方米,下降1.1%,1-5月份为增长3.3%;销售额2428亿元,增长14.1%,增速回落4.8个百分点。
6月末,商品房待售面积55083万平方米,比5月末减少927万平方米。其中,住宅待售面积减少642万平方米,办公楼待售面积减少47万平方米,商业营业用房待售面积减少168万平方米。
3、房地产开发企业到位资金情况
1-6月份,房地产开发企业到位资金79287亿元,同比增长4.6%,增速比1-5月份回落0.5个百分点。其中,国内贷款12292亿元,下降7.9%;利用外资28亿元,下降73.1%;自筹资金25541亿元,增长9.7%;定金及预收款26123亿元,增长12.5%;个人按揭贷款11524亿元,下降4.0%。
4、房地产开发景气指数
6月份,房地产开发景气指数(简称“国房景气指数”)为101.68,比5月份提高0.09点。

(四)汽车行业状况
据中国汽车工业协会统计分析,2018年6月,汽车产销环比有所下降,同比呈小幅增长。1-6,汽车产销保持稳定增长,于1-5月相比,产量增速有所提升,销量增速略有回落;与上年同期相比,产量增速有所减缓,销量增速小幅提升,产销增速略高于协会年初的预期。
6月,汽车产销分别完成229万辆和227.4万辆,产销量比上月分别下降2.3%和0.6%,比上年同期分别增长5.8%和4.8%。其中:6月,乘用车产销分别完成193.1万辆和187.4万辆,比上月分别下降1.2%和0.8%,比上年同期分别增长4.7%和2.3%。当月商用车产销分别完成35.9万辆和39.9万辆,比上月分别下降8%和0.3%,比上年同期分别下降4.2%和0.2%。
1-6月,汽车产销分别完成1405.8万辆和1406.6万辆,产销量比上年同期分别增长4.2%和5.6%,其中:1-6月,乘用车产销分别完成1185.4万辆和1177.5万辆,产销量比上年同期分别增长3.2%和4.6%。商用车产销分别完成220.4万辆和229.1万辆,产销量比上年同期分别增长9.4%和10.6%。
总体上看,6月份汽车产销量环比有所下降,同比增速小幅增加。上半年汽车销量保持稳定增长,与去年同期相比产量和销量增速放缓。

二、观点总结
总的来看,上半年国民经济延续总体平稳、稳中向好的发展态势,支撑经济迈向高质量发展的有利条件积累增多,为实现全年经济社会主要发展目标打下良好基础。7月份,华东及华北区域座谈会举行,厂家挺价想提价消除成本压力,而受中美贸易升级,下游加工企业外贸订单需求一般,厂家先提后降,价格已恢复调价前。供需方面,下半年玻璃厂家因利润处于高位,厂家恢复产能增多,后市8月计划恢复2条生产线,复产产能增加,短期供应面增速快于需求面增速。整体上,厂家主动上调价格提振市场支撑玻璃价格,但新增产能增速快于需求增速将限制期价上涨空间。
三、操作策略
临近消费旺季,玻璃现货市场厂家挺价意愿强烈,区域陆续举行协商会议讨论上调价格已消除成本上涨压力;而玻璃厂家利润处于高位,部分厂家推迟冷修时间和增加生产线,另外受中美贸易问题升级影响,下游加工厂家外贸订单需求不佳,抑制玻璃需求;后市玻璃价格关注复产产能增速和宏观经济环境。技术面上,玻璃1901合约在区间波动为主,下方1370区域支撑坚挺,上方测试1490区域压力位,后市期价预计将呈现出区间波动为主。操作上,采取回落做多。

7月份玻璃主力合约呈现震荡回升走势,月度高低点差值在57左右,波幅为3.96%左右;周度波动幅度在23-41区间,周均波动幅度约33左右,日线波动幅度在7-28区间,日均波动幅度约15左右,整体玻璃期价波动幅度较上月收窄,建议8月玻璃日内交易以5-25区间为宜,周度交易以25-50区间为宜;注重节奏的把握及仓位控制,作好资金管理,具体操作可参考研究院每日分析提示。
(1)资金管理:本次交易拟投入总资金的15%-25%,分批建仓后持仓金额比例不超出总资金的25%。
(2)持仓成本:玻璃1901合约采取逢低多策略,建仓区间在1385-1415元/吨之间,持仓成本控制在1400元/吨左右。
(3)风险控制:若期价破1375元/吨则开始执行部分止损,若期价收盘价处于1370元/吨下方方,则需要对全部头寸作止损处理。
(4)持仓周期:本次交易持仓预计2个月,视行情变化及基本面情况进行调整。
(5)止盈计划:当期价顺应我们策略方向运行,目标看向1490元/吨。视盘面状况及技术走势可滚动交易,逐步获利止盈。
【风险因素】
(1)玻璃停产生产线复产增加,产量出现增加。
(2)房地产行业表现低于预期,下游需求不佳。
(3)宏观经济环境进一步恶化。
瑞达期货
新浪声明:新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。责任编辑:宋鹏