客服热线:
 手机版
 二维码



USDA10月供需报告整体利多,今年美豆仍是丰产格局,收割期上市压力施压市场,但丰产预期市场已逐步消化,利空逐步出尽,整体下方空间有限。后期市场焦点将转向美豆出口及南美播种情况。国内方面,豆粕库存压力逐步释放,供需情况有所好转。
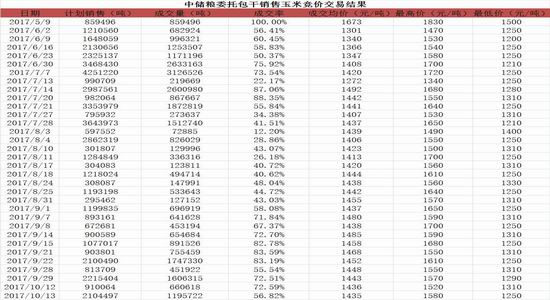
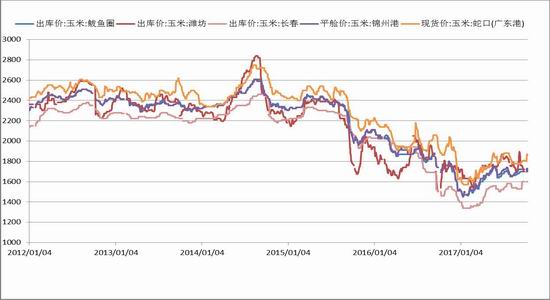
临储出库,叠加新玉米上市,市场供应压力将持续增加。玉米市场仍是供大于求的格局,但是产量在减少,需求在扩张,存量在减少。随着去库存的推进,价格重心预计逐步抬高。玉米预计仍然维持区间震荡,整体预计上涨下跌空间均不大,底部逐步抬升,每一轮价格的调整都将是较好的买点。
投资要点
粕类
国内粕类单边不做空,买豆粕卖大豆5月组合继续滚动持有。
玉米、淀粉
玉米仍将维持震荡格局。
1.1.CFTC持仓
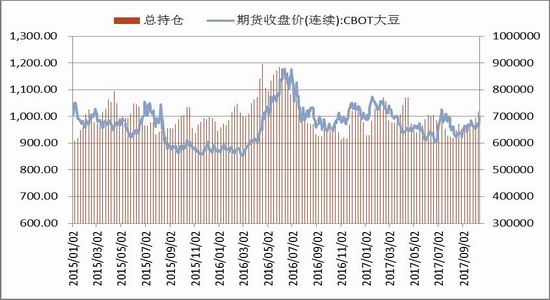
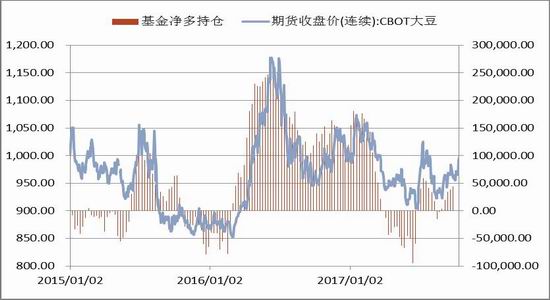
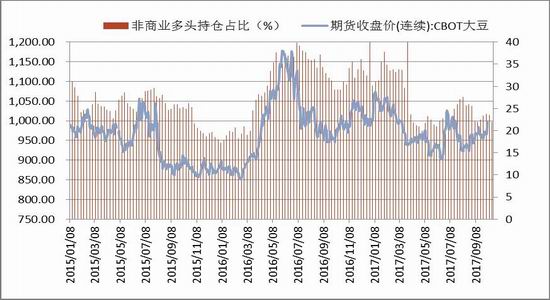
截止10月10日当周,基金持有的CBOT大豆净多持仓4.42万手,较上周增加0.61万手。总持仓71.71万手,较上周增加2.21万手。
图1:美豆总持仓
资料来源:浙商期货研究中心
资料来源:浙商期货研究中心
1.2.USDA周度出口销售
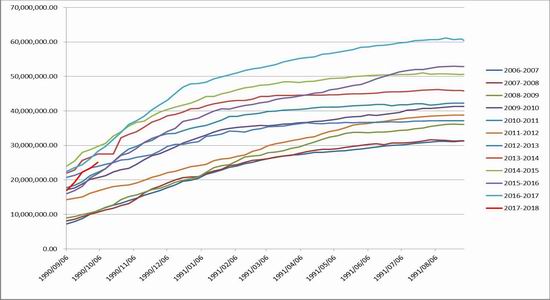
美国农业部(USDA)周五公布的出口销售报告显示,10月5日止当周,美国2017-18市场年度大豆出口销售净增1,747,300吨,高于市场预估区间90-120万吨区间。当周,美国2018/19市场年度大豆净销售0吨。当周,美国大豆出口装船为1,190,200万吨。当周,美国2017-18年度大豆新销售188.88万吨,2018-19年度大豆新销售0吨。
图4:美豆累计销售量
资料来源:USDA、浙商期货研究中心
1.3.美豆生长、收割情况
美国农业部(USDA)在每周作物生长报告中公布称,截至2017年10月8日当周,美国大豆收割率为36%,,不及分析师平均预期的38%,之前一周为22%,去年同期为41%,五年均值为43%。当周,美国大豆生长优良率在61%,市场预期60%,之前一周为60%,上年同期为74%。美国大豆落叶率为89%,之前一周为80%,去年同期为90%,五年均值为87%。
1.4.USDA10月供需报告
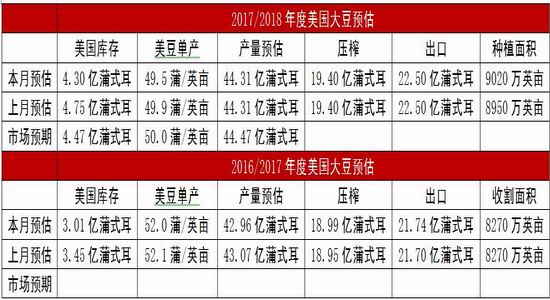
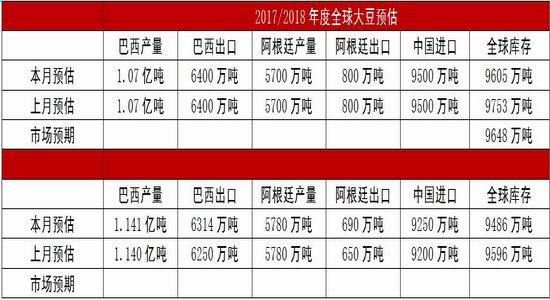
USDA10月供需报告意外下调美豆单产预估,不及市场预期;收割面积上调抵消单产下调,美豆产量预估与上月持平,但也不及市场预期;另外年末库预估也不及上月与市场预期;报告整体利多。
图5:供需报告美国预估
资料来源:USDA、浙商期货研究中心
图6:供需报告全球预估
资料来源:USDA、浙商期货研究中心
1.5.大豆到港情况
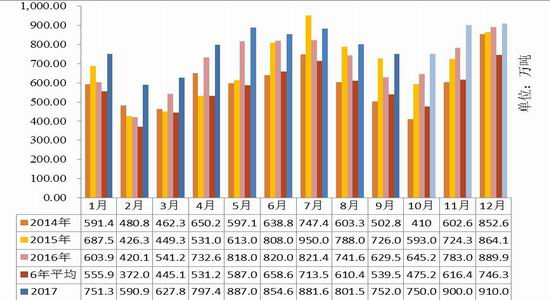
2017年10月份国内各港口进口大豆预报到港780.8万吨,较9月实际到港759.05吨增长2.86%,也高于之前预期的750万吨。10月份最新预期在750万吨,11月份最新预期900万吨,12月最新预期到港910万吨,2018年1月初步预期760万吨。根据最新预估2016-17年度中国进口大豆进口量在9229.3万吨左右,将较2015-2016年度的 8262.7万吨增长11.69%。
图7:国内大豆进口预估
资料来源:天下粮仓、浙商期货研究中心
1.6.国内大豆、豆粕压榨与库存情况
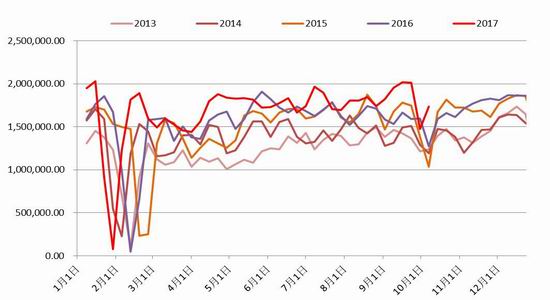
本周全国各地油厂大豆压榨总量1735600吨,较上周增长17.85%,大豆压榨产能利用率为51.66%,较上周增加7.51个百分点。国庆后,停机油厂陆续开机,令本周开机率有所回升。进入10月中旬,恢复开机油厂逐步增多,未来两周开机率将继续回升,预计压榨量分别达到190万吨及200万吨。
图8:油厂压榨量
资料来源:天下粮仓、浙商期货研究中心
本周开机率回升,但到港量也增加,进口大豆库存量有所增加。截止10月13日,国内进口大豆库存总量656.45万吨,较上周增3.154%,较去年同期的583.93万吨增长12.41%。
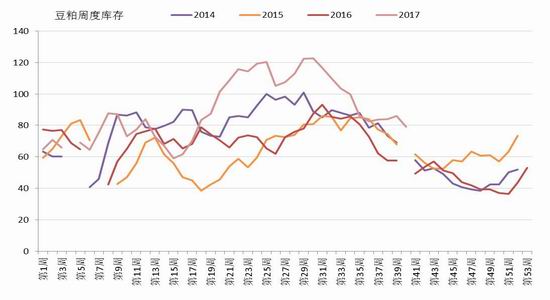
截至10月8日当周,油厂豆粕库存量79.26万吨,较上周降7.84%,但仍较去年同期的49.28万吨增长60.83%。当周豆粕未执行合同461.7万吨,较上周增11.46%,较去年同期增长48.52%。本周开机率继续提升,预计库存下降速度将放缓,但库存止降回升或将等到10月下旬以后。
图9:国内进口大豆库存
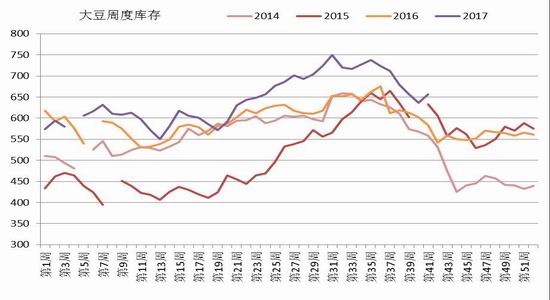
图10:国内豆粕库存
资料来源:天下粮仓、浙商期货研究中心
1.7.国内供需情况
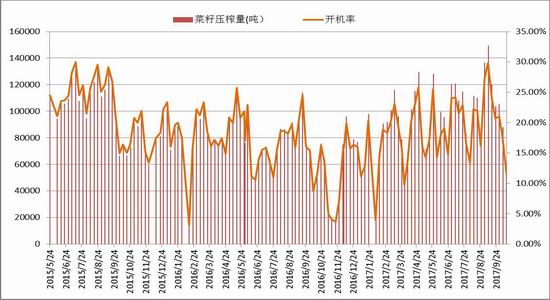
部分油厂仍处于停机状态,截至10月13日当周,油厂压榨量降至58040吨,较之前一周降34.04%,菜籽压榨开机率为11.58%,上周为17.56%。
图11:菜籽压榨开机率
资料来源:天下粮仓、浙商期货研究中心
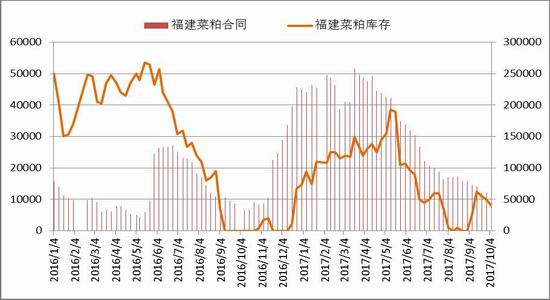
油厂开机率下滑,且下游提货速度有所加快,菜粕库存有所下降,短期供应压力降低。两广及福建地区菜粕库存下降至113800吨,较上周降7.25%。
图12:两广菜粕库存
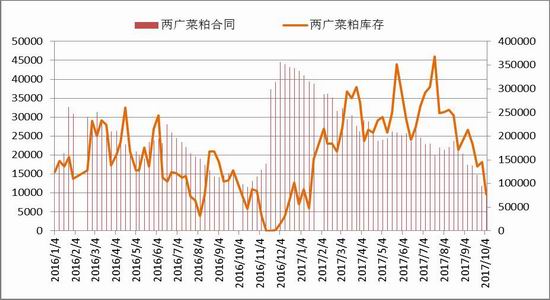
图13:福建菜粕库存
资料来源:天下粮仓、浙商期货研究中心
1.8.现货价格及基差
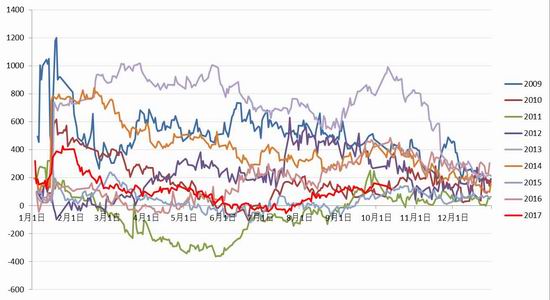
图14:豆粕现货价格
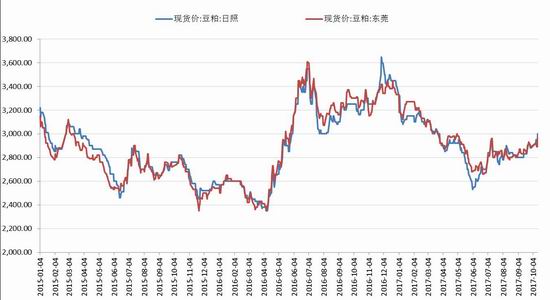
图15:豆粕1月基差
资料来源:wind、浙商期货研究中心
图16:菜粕现货价格
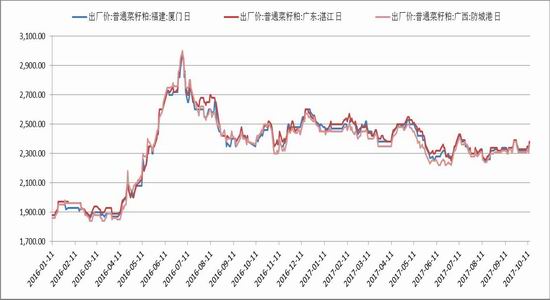
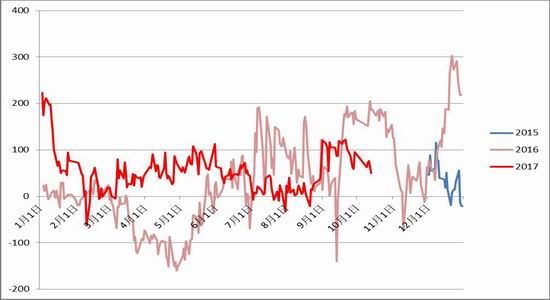
图17:菜粕1月基差
资料来源:wind、浙商期货研究中心
1.9.1.拍卖出库压力大
国庆后临储拍卖周投放量仍在300万吨以上,10月底临储拍卖将结束,仍有1000多万吨将在10月-11月出库供应市场。
图18:玉米拍卖情况1
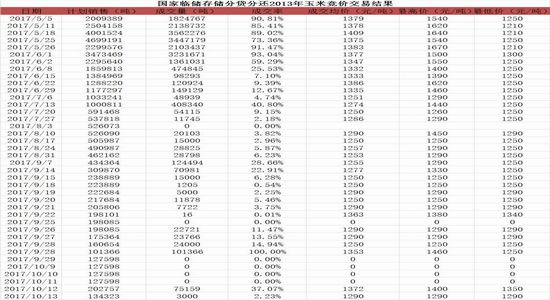
图19:玉米拍卖情况2
1.9.2.市场供应压力增加
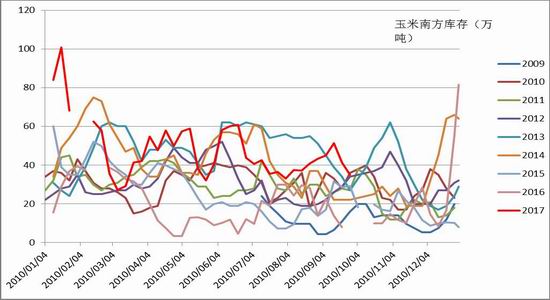
进入10月,产区新玉米由南向北开始收割,东北产区新玉米上量增加,而华北产区上市节奏也将加快,
图20:玉米北方库存
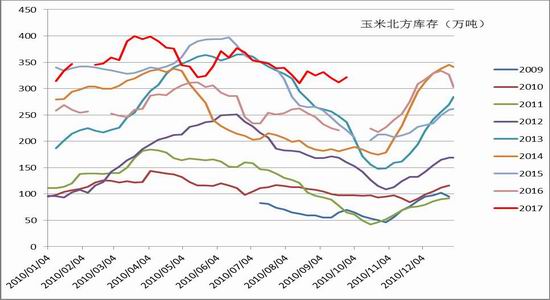
图21:玉米南方库存
资料来源:wind、浙商期货研究中心
资料来源:wind、浙商期货研究中心
1.9.3.需求恢复缓慢
需求方面,节日过后,市场终端需求有所回落,受环保影响养殖业恢复缓慢,生猪存栏处于低位,蛋价偏弱震荡,养殖户不烂积极性减弱,整体饲用需求依旧疲软。饲料企业仍以使用陈粮库存为主。
深加工需求方面,目前新玉米购销即将开启,东北深加工企业已相继开启收购工作,但淀粉、酒精等下游产品节后需求转淡,大部分企业仍以消耗陈粮库存为主,对新玉米采购仍较谨慎。
1.9.4.淀粉开机率、库存继续回升
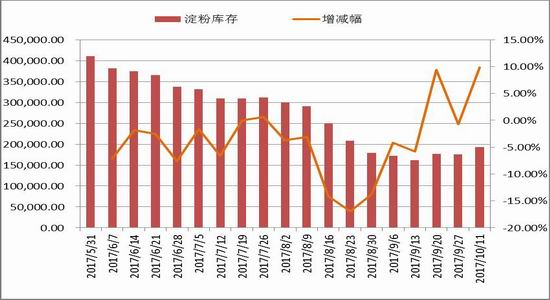
淀粉企业开机率继续回升,供应量增加,而双节过后,需求略减,出货有所放慢,库存回升,压制淀粉市场。
图23:玉米淀粉开机率
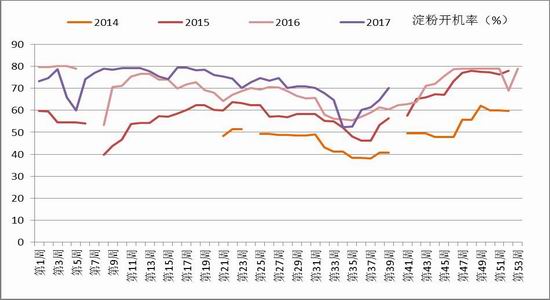
图24:29家淀粉企业厂内+港口库存
资料来源:wind、浙商期货研究中心
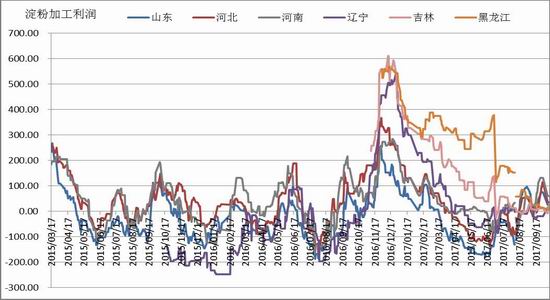
图25:淀粉加工利润
资料来源:wind、浙商期货研究中心
浙商期货
新浪声明:新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。进入讨论