客服热线:
 手机版
 二维码



主要结论
ANRPC数据显示,2017年1-12月全球天然产量由2016年的1242.9万吨增长到2017年1328.2万吨,同比增长6.8%;2017年全球天然橡胶消费同比增长1.4%,达到1290.4万吨。相比2016年供需增速明显切换,尤其供应曲线左移幅度较大,对均衡价格造成压制。
本月沪胶价格冲高回落,整体维持极低波动率,轨迹波幅690元/吨。除交割品价格随沪胶回落较大外,其他现货价格较上月底重心抬升100-200元/吨。近期沪胶跌破14000元/吨后,下游部分工厂进行了适量补库,越南胶和混合胶成交情况好转,其他胶种走货一般。由于今年工厂资金普遍较为紧张,所以对原料的资金占比进行了控制,节前依然是补库阶段,但是力度会小于往年;部分工厂已经备货至2月底至3月初。
轮胎厂开工稳定在七成左右,但是近期同比变量整体走高,主要原因是去年春节较早,因此同期多数企业已开启假期停产模式。目前终端消费市场季节性走弱,而部分企业成品库存水平偏低,稳定开工也是为保障节前安全库存储备。此外,半钢胎配套及出口市场亦在假期前有短暂的支撑。
由于产区停割及泰国限制出口政策影响,中期新增供应不大,供需矛盾还是集中在国内显性库存上。虽然需求整体保持刚性稳定,但是价格失衡导致的套利盘积累成为限制现货市场流动性的主要根源。目前市场博弈激烈,有色板块大涨也未有效带动沪胶反弹,期货市场分歧极大,陷入了高持仓低成交的僵持状态。由于沪胶4个月来波动率极低,13500-15000的区间内可短线操作,趋势上等待市场博弈突破。
一、行情回顾
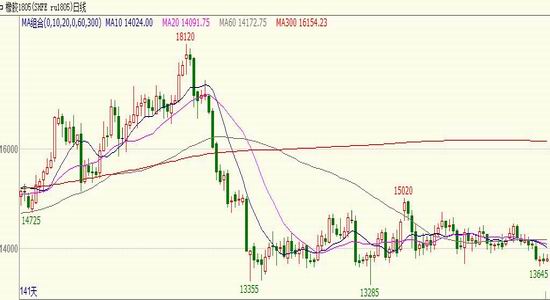
1月份沪胶整体依然窄幅震荡格局,23日市场增仓跌破14000元/吨,并在区间下沿13500附近企稳,成交量处于偏低水平。下游在低位适量放大采购量,为市场提供些许支撑,多空持续博弈。截至到26日,主力1805报收13755元/吨,较上月跌410元/吨,跌幅2.89%。沪胶上月成交量总计1606.6万手,持仓量48.6万手。
图1:沪胶1805走势
一、产业结构分析
ANRPC数据显示,2017年1-12月全球天然橡胶产量由2016年的1242.9万吨增长到2017年1328.2万吨,同比增长6.8%;2017年全球天然橡胶消费同比增长1.4%,达到1290.4万吨。相比2016年供需增速明显切换,尤其供应曲线左移幅度较大,对均衡价格造成压制。
图2:泰国和ANRPC天胶产量


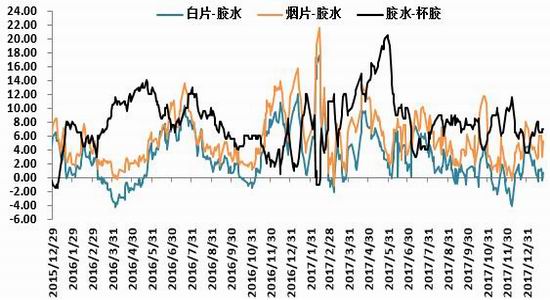
目前国内产区基本全面进入停割期,极少数胶水收购价格12.6元/公斤(制浓乳12.6元/公斤,制全乳12.1-12.6元/公斤)。海南国营厂乳胶、干胶库存量较高,南部少量国营厂仍继续加工干胶为主;云南加工厂停产。近期泰国产区气温低于往年,或将提前两周停割,原料价格重心震荡上移,胶水与杯胶价差也扩大至7泰铢/公斤左右。此外,1-4月份泰国政府对天然橡胶实施限制出口政策,削减量按16-17年1-3月均值量消减30%,由48家公司分担,这也会对中短期美金胶供应形成影响。
图3:泰国合艾原料价格
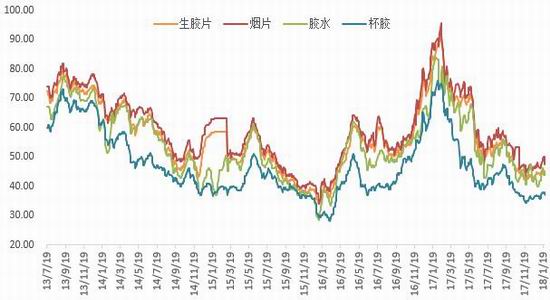
本月沪胶价格冲高回落,整体维持极低波动率,轨迹波幅690元/吨。除交割品价格随沪胶回落较大外,其他现货价格较上月底重心抬升100-200元/吨。近期沪胶跌破14000元/吨后,下游部分工厂进行了适量补库,越南胶和混合胶成交情况好转,其他胶种走货一般。由于今年工厂资金普遍较为紧张,所以对原料的资金占比进行了控制,节前依然是补库阶段,但是力度会小于往年;部分工厂已经备货至2月底至3月初。
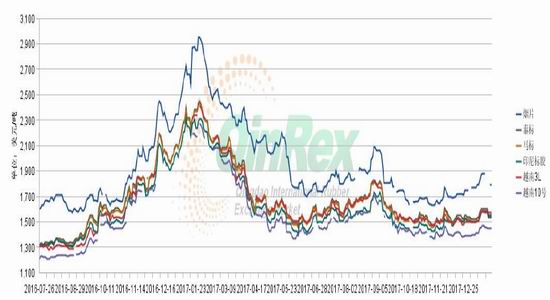
近期美金胶内外盘价差从贴水85缩窄至50美元/吨,回归的主要原因为美金胶外盘前期挺价导致贸易商接货意愿薄弱,整体市场成交气氛较为清淡,同时下游补库以现货交易为主,内外盘市场热度的差异性引导价差缩窄。但是目前临近停割期,市场短期供应增量下滑,且泰国1-4月实行限制出口政策进行干扰,所以美金胶下方支撑依然存在。截止1月25日,美金烟片报价1680美元/吨,美金标胶船货和现货分别报价1530和1500美元/吨,人民币混合胶11400元/吨。
图4:保税区美金胶走势
2、中游累库周期延续
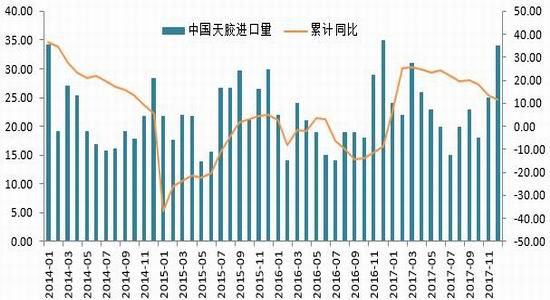
2017年12月中国进口天然橡胶及合成橡胶(包括胶乳)共计84万吨,环比增长25.4%,较去年同期增长15.1%。2017年1-12月份中国橡胶进口量为716万吨,同比去年增长23.2%。
图5:中国天胶进口量
截至2018年1月17日,青岛保税区库存增加至24.63万吨,较1月初增加1.07万吨,增幅4.6%。其中天然橡胶增加至13.7万吨,较1月初增加0.62万吨,增幅4.74%;合成橡胶库存增至10.54万吨,较1月初增长0.45万吨,涨幅4.46%;复合胶库存0.39万吨,持平。区外库存虽未有详细统计,估计在20万吨以上。此外,云南昆明市场现货库存冲至20万吨以上历史高位。下游虽然保持刚需,但巨大库存压力下,货源流通性依然偏弱,整体出库量不及待入库量,商家普遍反应入库困难,多数直接从港上成交。上期所库存截止1.26日库存小计共41.9万吨,仓单36.3万吨。虽然国内处于停割季,仓单累库速度非常快。市场大量资金用于对冲期货高升水,大量被保值的现货就会囤积在仓库中,使得目前期货市场持仓不断走高,成交则相对低迷,凸显出资金流动性强,而货物流动性滞缓的局面。
图6:青岛保税区库存和上期所库存


3、工厂开工稳定适量补充库存
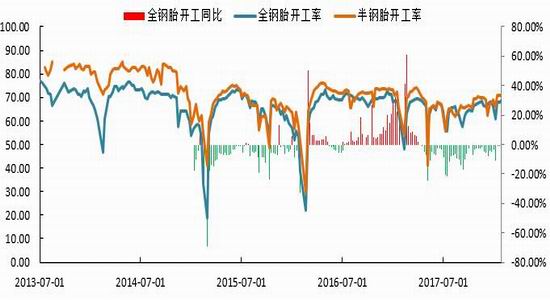
轮胎厂开工稳定在七成左右,但是近期同比变量整体走高,主要原因是去年春节较早,因此同期多数企业已开启假期停产模式。目前终端消费市场季节性走弱,而部分企业成品库存水平偏低,稳定开工也是为保障节前安全库存储备。此外,半钢胎配套及出口市场亦在假期前有短暂的支撑。
卓创监测山东地区轮胎企业全钢胎开工率68.4%,环比上涨0.2个百分点,同比上涨37.9个百分点。国内轮胎企业半钢胎平均开工率为70.9%,环比上涨0.4个百分点,同比上涨29.8个百分点。(开工率按照实际产能测算)
图7:轮胎开工率
下游工厂虽然实现生产利润,且实际需求不比往年差,但年底其资金仍不宽裕,备货量及积极性大打折扣。目前下游工厂备货基本至2月底3月初,从贸易环节了解到,受近日部分工厂备货带动,整体成交有放量。不过多数工厂仍意愿维持偏低库存按需采购。整体来看,今年的备货情况弱于去年同期。
4、现货价格抬升引导期现部分回归
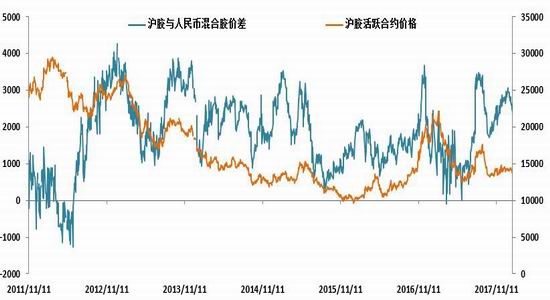
本月期现价差从月初的3048缩窄至2395元/吨,短期基差回归主要依靠于现货价格的坚挺。由于现货波动率有限且库存显性压力依然较大,所以暂时难以单纯通过现货来完成价差的修复。
图6:沪胶与混合胶价差
三、操作建议:
由于产区停割及泰国限制出口政策影响,中期新增供应不大,供需矛盾还是集中在国内显性库存上。虽然需求整体保持刚性稳定,但是价格失衡导致的套利盘积累成为限制现货市场流动性的主要根源。目前市场博弈激烈,有色板块大涨也未有效带动沪胶反弹,期货市场分歧极大,陷入了高持仓低成交的僵持状态。由于沪胶4个月来波动率极低,13500-15000的区间内可短线操作,趋势上等待市场博弈突破。
国信期货
新浪声明:新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。责任编辑:宋鹏