客服热线:
 手机版
 二维码



核心观点
2月份,铜价维持高位震荡调整格局,整体呈现V字型走势。主力最低触及50920元/吨低位,春节之后,伴随商品和股市的普涨,铜价快速收回前期跌幅,最终月K线录得带下影线的小阴线。整体来看,2月份受国内春节影响,不管是原料端铜精矿,还是现货端精炼铜的交投都大幅降低,虽然国内供需呈现季节性转弱,且库存也同步季节性累积,但市场已提前预期。影响铜价走势的因素主要在外围,如美元指数的表现等等。铜价维持高位震荡调整走势,沪铜主力依旧维持在51000-56000区间宽幅偏强震荡。
中长期而言,全球铜精矿供应处于新一轮收缩周期,受此影响2020年之前全球精铜供应增速将大幅放缓,叠加2018年矿山罢工风险大幅上升将进一步加剧短期局面,而需求端在全球经济稳健复苏、新能源汽车等新的需求增长点提振下,将维持稳定增长,精炼铜供需基本面将持续改善,铜价中期维持上涨趋势。
3月份来看,春节淡季影响逐步消退,随后国内将迎来新一轮的下游需求旺季,考虑到铜精矿和废铜供应偏紧,叠加春节期间库存累积有限,如果下游需求能够表现符合预期,将直接带动现货走强,铜价有望走出一步上涨趋势。
操作上建议沪铜1805合约可尝试于52000元/吨附近布局多单,目标看至前期高位56000元/吨。
一、宏观形势分析
2月21日公布的今年1月末美联储会议纪要显示,多位美联储官员暗示上调了近期增长预期,几乎所有官员仍预计通胀中期会达到目标,少数人担心长期通胀预期下跌;大多数官员预计,经济走强增加了未来加息可能性。后美股涨幅扩大,美元美债跌黄金涨,市场预计今年三次和四次加息概率均上升。1月末美联储会后公布,维持利率不变,但会议声明预计今年通胀料将攀升。当时华尔街见闻就援引
媒体评论称,这给今年3月联储会议加息做了铺垫,释放了3月加息的信号。
1月美联储会议纪要公布后,芝加哥商业交易所(CME)的“美联储观察工具”显示,以每次加息25基点推算,目前美国联邦基金期货交易市场预计的今年三次和四次加息概率均较一天前增加,分别约为37%和22%,加息两次的概率下降,降至不足27%。
根据我们的追踪,美国1年期国债利率能够很好地领先美联储货币政策的变化。在去年12月14日加息之后,美国1年期国债利率保持持续上升势头,已从当时的1.7%大幅上涨至目前的2%以上,市场以及提前兑现了25bp的加息预期。所以我们认为3月份美联储会议加息基本已成事实,重点在于会后的申明以及对未来经济乃至通胀的预期的表述,进而年内加息次数是否会进一步提升。
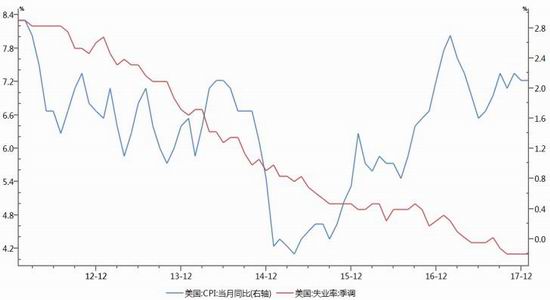
在市场关于美联储加息次数提升预期讨论的同时,美国经济整体表现亦较为稳健。2月初公布非农就业数据显示,美国1月非农就业人口新增20万,高于预期的18万,大幅高于前值(14.8万)。失业率维持4.1%不变,持平预期。时薪环比增加0.3%,高于预期,持平前值;同比增加2.9%,创09年中以来最大增幅。就业市场依旧保持强劲,且薪资增幅也逐步发力,将进一步支撑美国经济复苏以及推动通胀的持续走暖。随后,2月14日公布的通胀数据也与就业数据相验证,美国1月名义与核心CPI的环比和同比涨幅均超预期,带来了通胀回升的更多证据,市场对今年会加息三次的预期也更为坚实。
总体来看,美联储3月加息已无悬念,重点关注后续对经济和通胀的评述,美元短期在加息预期下料将难以进一步下行。同时,美国经济持续保持稳健复苏,也对整体市场风险偏好提供一定支撑。
图1:3月加息基本已成定局
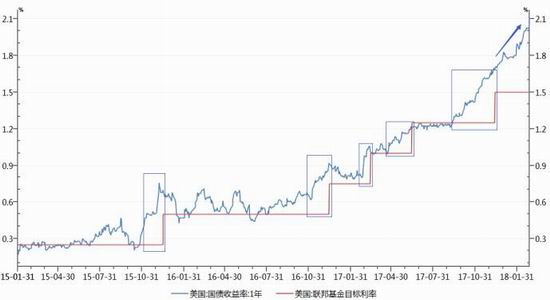
图2:美国就业稳健通胀持续复苏
资料来源:Wind,信达期货研发中心
2.两会召开在即国内经济平稳运行
图3:通胀温和回升PPI平稳回调
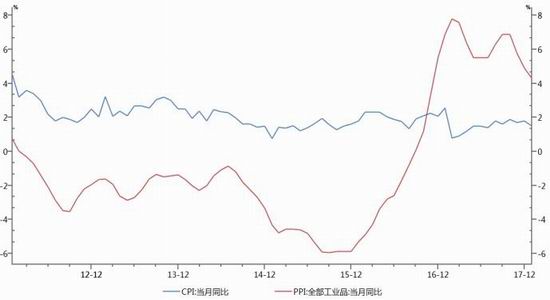
资料来源:国家统计局,信达期货研发中心
图4:房地产压力边际趋弱

资料来源:国家统计局,信达期货研发中心
二、基本面分析
1.全球供需平衡
ICSG:2017年11月全球精炼铜供应短缺4万吨,1-11月累计供应短缺19.6万吨。
根据国际铜业研究组织最新数据显示,2017年11月全球精炼铜市场供应短缺4万吨,10月为过剩2.7万吨。去年前11个月,全球精炼铜市场供应短缺19.6万吨,上年同期为短缺15.4万吨。具体来看,11月全球铜精矿产量为173.6万吨,同比增长0.46%,1-10月累计产量1820.2万吨,累计同比下降-1.12%;11月全球精炼铜产量为198.6万吨,同比增长6.08%,1-11月累计产量2138.1万吨,累计同比增长0.26%,其中,原生精铜累积产量为1753.6万吨,同比下降0.81%,再生精铜产量为384.3万吨,同比增长5.1%;11月全球精铜消费量为202.6万吨,同比增长3.55%,1-11月累计消费2154.7万吨,累计同比增长0.56%。
可以发现,2017年至11月,全球精铜市场整体呈现供需边际缩紧趋势,供应累计短缺呈现逐步放大。缺口扩大的主要原因是世界精炼铜供应增长缓慢,尤其原生精炼铜供应增速放缓所致,相比而言,再生精炼铜填补了部分供应缺口。原生精炼铜产量的下降最直观的因素是全球铜精矿供应缩减所致。另外,根据ICSG2017年10月24日发布的最新预测报告,2017年全球铜精矿供应预计为1990.9万吨,较2016年的2035.8万吨减少44.9万吨,全球精炼铜2017年供应预测为2360.2万吨,较去年增长1.12%(26.3万吨),2017年全球精炼铜消费为2373.3万吨,较去年增长1.03%(24.2万吨),全球供应预计短缺13.1万吨,全球精铜市场维持紧平衡格局。
表1:ICSG全球精炼铜供需平衡 单位:千吨
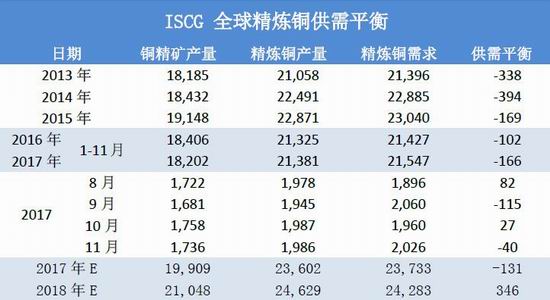
资料来源:ICSG,信达期货研发中心
图5:全球精炼铜供应 单位:千吨

资料来源:Wind,信达期货研发中心
图6:全球精炼铜消费

资料来源:Wind,信达期货研发中心
2.国内供需平衡
2017年1-12月,国内精铜累计总供应量为1194.69万吨,较去年增长2.51%,累积表观消费量为1193.78万吨,较去年增长2.17%。总体来看,2017年国内精铜供需呈现弱平衡状态,供应略有宽松,全年国内现货基本已贴水为主。供应方面,尽管国内2017年有50万吨的新增产能投放,但主要集中在下半年,实际产量影响有限。此外,今年冶炼厂检修密集,共计造成约20万产量损失,使得全年精铜产量增速维持在7.7%。而需求方面,一方面受益于上半年房地产市场的强劲表现,另一方面国内家电行业爆发,尤其是空调行业的良好表现,支撑全年精铜消费,尽管在电线电缆这块由于投资的减少增速有所放缓,但收益于新能源占比提供,提升用铜密度,整体来看,全年精铜消费维持在稳定增长,国内供需矛盾并不突出。而2018年1、2月来,整体延续了2017年的供需格局,短期供需矛盾依旧不突出,整体维持供应偏宽松格局。2月来看,由于春节影响,供应和需求都将呈现季节性大幅减少,国内库存也将开始季节性累库,在此期间,铜价的表现更多地是受到未来消费预期以及其他因素,如美元指数的影响。
表2:国内精炼铜月度供需情况 单位:万吨

资料来源:Wind,信达期货研发中心
图7:中国精炼铜供应 单位:万吨
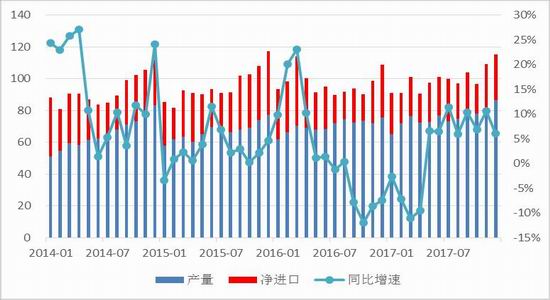
资料来源:Wind,信达期货研发中心
图8:中国精炼铜需求 单位:万吨

资料来源:Wind,信达期货研发中心
3.国内铜供给结构。
国内精铜供应结构中,主要包括国内冶炼铜、进口精铜、进口废铜三大块。2017年1-12月份,国内冶炼铜产量为888.9万吨,同比增长7.7%,1-12月份精炼铜净进口290.61万吨,同比大幅减少9.28%,1-12月份废铜进口量为355.72万吨,同比增加6.24%。从2017年全年国内供应结构中可以看出,国产冶炼铜保持稳定增长,但精铜进口受国内需求及进口倒挂的影响出现大幅下滑,而废铜进口受益于精废价差扩大弥补了进口减少量,国内供应整体呈现大幅正增长趋势。
综合情况来看,中国铜总供应2017年缺乏弹性。在一二季度,废铜替代精铜进口明显,且国产铜产量增长也抵消该部分缺口。四季度而言,国产铜产量受检修较少及新增产能投放,同环比都将有所上涨,而精铜进口则取决于国内需求以及进口盈利窗口是否能打开,料将难以太大变化,废铜的进口一方面受精废价差影响,另一方面国内日趋严格的环保要求也使得部分企业开工受阻,不过在现阶段精废价差维持高位,企业利用废铜意愿较强,尽管未来对废铜进口要求越来越高,但短期趋势难以改变。2018年2月来看,受春节因素影响,需求呈现显著季节性偏淡,而供应并未过多地受到春节影响,叠加进口因素,国内整体呈现供应宽松局面,库存季节性累库。
3月来看,随着春节的结束,下游需求开始逐步恢复,按照往年规律,元宵之后下游加工企业基本恢复正常生产,国内需求将进入新一个旺季。供应方面,铜精矿供应将全年维持偏紧格局,原料端的紧缺将直接限制精铜产量增速。此外,废铜限制进口的效果已经体现,从海关公布的1月数据可以看到国内1月废铜进口量同比大幅下降27.5%至20万吨,废铜进口受限也将原料端进一步限制国内的精铜生产供应。综上所述,3月份我们预计国内供应整体维持偏宽松的局面,但随下游需求的恢复,供需呈现边际转好趋势。此外,铜精矿和废铜的供应限制,也使得在此期间库存累积幅度有限,难以对价格形成较大压力。
图9:中国精炼铜产量累积同比

资料来源:Wind,信达期货研发中心
图10:中国精炼铜进口累积同比

资料来源:Wind,信达期货研发中心
图11:中国铜精矿产量累积同比
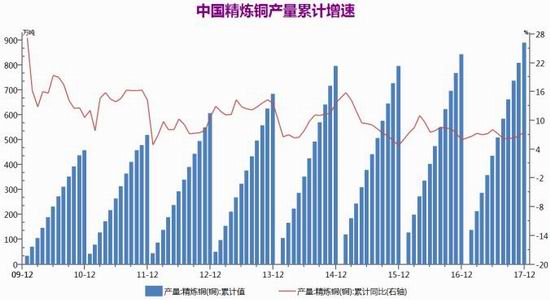
资料来源:Wind,信达期货研发中心
图12:中国铜精矿进口累积同比

资料来源:Wind,信达期货研发中心
图13:中国废铜进口累积同比
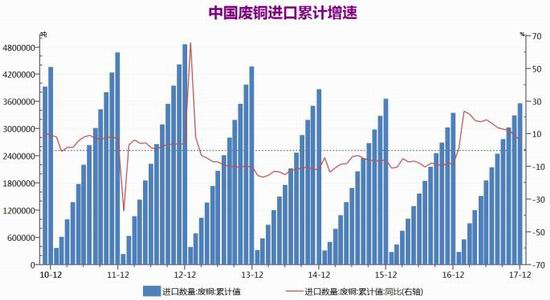
资料来源:Wind,信达期货研发中心
图14:中国未锻造铜及铜材进口累积同比
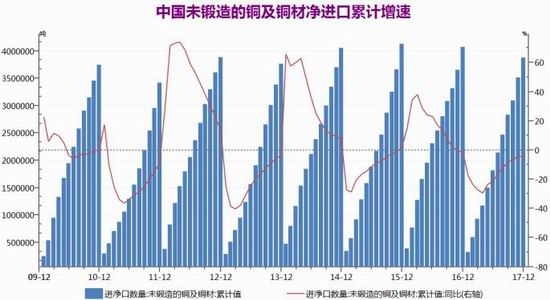
资料来源:Wind,信达期货研发中心
4.2018年矿山罢工风险较大铜精矿供应处于紧缩周期
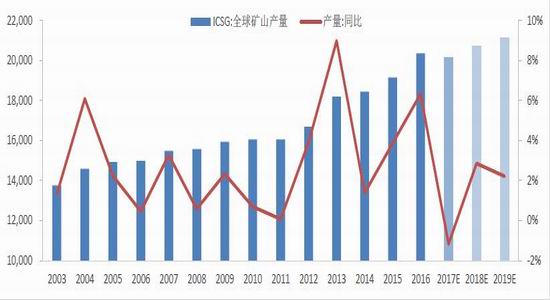
2017年原料端铜精矿供应偏紧成为影响全年铜价的一个关键因素,尤其是是2017年一季度全球相继主要矿山的罢工,进一步加剧了铜精矿供应偏紧格局,仅使得铜精矿加工费(TC/RC)整体走势承压,对铜价形成显著支撑。据不完全统计,2017年罢工矿山有全球第一大矿山-必和必拓旗下智利Escondida铜矿、美国自由港迈克墨伦铜金公司印尼铜矿Grasberg以及美国自由港迈克墨伦铜金公司旗下的秘鲁最大的铜矿CerroVerde罢工,已经造成共计30万吨铜精矿的减量,这也使得全球铜精矿供应自2002年以来首次出现同比下降,2017年预计同比下降1.18%至2011.8万吨。

回顾历史可以发现,每一次铜价在经过熊市企稳反弹后,铜价的上涨往往会带来矿山企业罢工风险的提升。追其原因在于铜价下跌周期内,企业纷纷缩减开支,降低成本,工人薪资长期没有明显提升。而当铜价上涨企业利润上升后,工人开始迫切希望能分享铜价上涨带来的收益,导致铜价上涨阶段矿山端的劳资纷争会快速积累并爆发。
从我们跟踪的数据来看,2018年全球共有月30家矿企劳工合同到期,涉及产量约500万吨。从2017年市场显露的苗头可以看出,2018年矿山罢工风险将进一步提升,加剧铜精矿供应偏紧格局
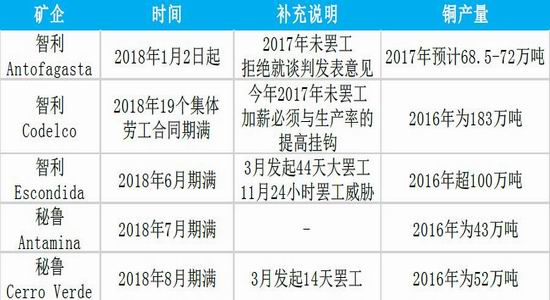
资料来源:WoodMackenzie,信达期货研发中心
此外,铜价领先资本支出1-2年,而铜矿产出再滞后资本支出5-7年。可以发现,2011年铜价见顶之后,2012年全球铜矿资本支出也见顶回落,而全球铜矿产出与2016年见顶。从2017年开始,全球铜矿供应处于新一轮产能收缩周期。
图15:全球铜精矿供应增速大幅放缓
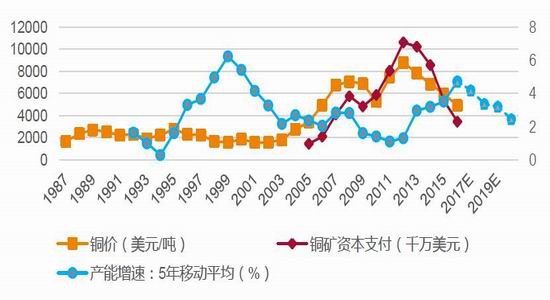
资料来源:WoodMackenzie,信达期货研发中心
根据ICSG的统计数据,2017-2018年全球将仅有8个主要铜矿项目投产,合计新增产能为85.7万吨,拟建项目有6个,新增产能也仅有48.2万吨。按照铜精矿建设周期来看,未来几年全球铜精矿供应将处于收缩阶段,就是铜价反弹部分矿山复产或者增产,但考虑罢工、天气等突发因素,实际增量十分有限,综合来看2020年之前,全球每年铜精矿供应增量也就40万吨左右,铜精矿整体供应偏紧将成为常态。
图16:全球铜精矿供应增速大幅放缓 单位:千吨
资料来源:WoodMackenzie,信达期货研发中心
5.国内企业追踪。
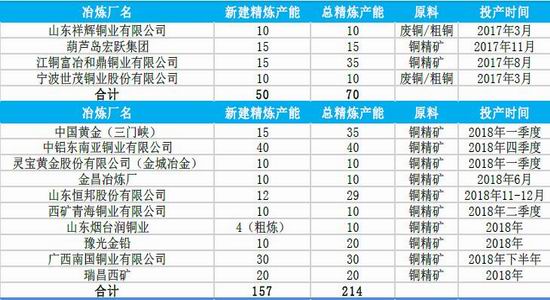
从我们跟踪的数据可以看到,2017年计划投放产能105万吨,不过部分产能投放在下半年,产出量不会对2017年市场造成影响。且实际投放只有50万吨(青海铜业、瑞昌、南国);另外2017年并未企业减产,因此2017年最大运行总产能将在900万吨左右,运行产能下降10%。
2018年计划投放产能157万吨,多数部分产能投放在下半年,产出量不会对2018年市场造成影响。预计2018年真正产能投放只有35-45万吨(中国黄金/灵宝/);另外2017年铜企减产可能性比较小,因此2018年最大运行总产能将在980万吨左右,运行产能同比下降5%。
此外,前文我们指出现阶段全球铜精矿处于供应收缩周期,而近几年依旧有大量冶炼产能投放,冶炼产能增量已经超过铜精矿供应增量,不仅使得加工费持续维持弱势,也直接限制精铜的实际产出。
表5:2018国内冶炼厂新增产能统计 单位:万吨
资料来源:SMM,信达期货研发中心
关于检修方面,2017年全年共有23家冶炼企业进行检修,当中有计划内,也有非计划内的检修计划;共涉及产能1020万吨,预计共计影响产量20万吨上下。2018年1月铜企无检修计划,不过部分铜企受当地政府为保障空气质量从而制定企业限产,减产的影响,铜企产能利用率出现一定量的下降。据调查2018年年2月铜企检修力度一般,不过2月由于过春节,部分冶炼企业计划短期检修,产量影响较小。2月是国内传统春节,冶炼企业虽无停产计划,正常运行,不过工作日少,且投放料下降等原因,2月铜企产出将出现下降趋势。
表7:2017年国内冶炼厂检修情况统计

资料来源:我的有色,信达期货研发中心
6.国内需求分析
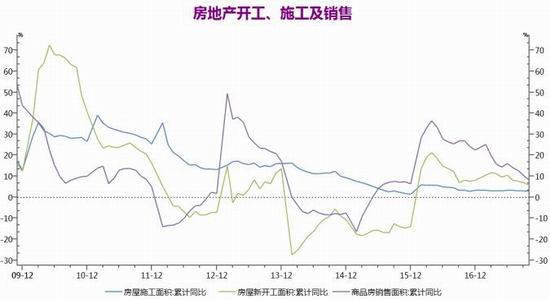
2月份来看,国内需求春节因素影响,整体处于消费淡季,除空调铜管行业表现较好外,整体处于季节性趋弱。其中,电力行业投资增速略有下滑,11-12月电网基本投资完成额连续两个月同比呈现下降,不过基建整体投资依旧保持较高增速,二者有所冲抵。空调行业虽然还是销售淡季,但是企业生产已经进入新一个冷年,从了解的情况,企业开工良好,铜管企业开工率维持高位。而汽车行业将进入淡季,但整体来看,现阶段维持在稳定增速,叠加新能源汽车的爆发式增长,将对下游精铜消费形成显著支撑。而房地产自7月来看开始出现拐点以来,未来一段时间将处于房地产下行周期,不过也可以看到新屋开工和施工面积尽管趋弱,但也没有进一步下行,整体而言,考虑到房地产整体库存,以及结构性问题和国家棚改计划,房地产表现相对具有韧性,投资建设不会出现断崖式下跌,对整体需求拖累影响不用过度悲观。1、电线电缆:1-12月,2017年全年电网基本建设投资完成额累计为5314.67亿元,同比下降2.15%,为2012年来的首次年度下降。目前来看,电网投资增速显著放缓,对铜杆消费形成一定拖累。此外,西安电缆事件及环保要求趋严,使得订单向大中型企业集中,未来行业集中度将进一步提升。2018年俩看,十三五少有新增项目,风电、核电、光电将是未来主要增长点。相比火电,新能源发电厂具有更高的用铜密度,大约为火电的3-4倍,更高的用铜密度有利于增加用铜。预计2018年电力行业用铜保持稳定。
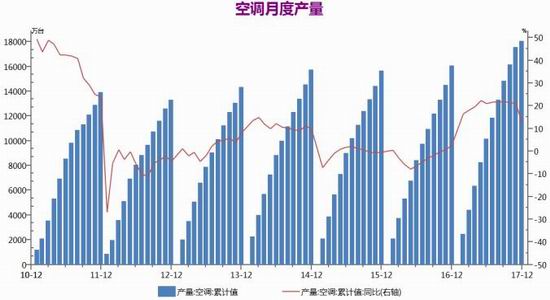
2、空调行业:12月空调产量为1212.4万台,同比大幅增长8.9%,销售956.7万台,同比大幅增长12.2%,可以发现,空调行业依旧保持强劲增长,对精铜消费依旧形成显著利好。现阶段,销售依旧处于相对淡季,但是生产已经进入新一个冷年,从目前了解到是情况,铜管企业保持较高开工率,大型企业订单良好,基本保持满负荷运行,企业春节放假比往年更晚,假期更短,利多精铜消费。
3、汽车行业:1月份汽车产量为268.83万辆,同比增长13%,环比下降35.31万辆;1月汽车销量为280.92万辆,同比增长11.59%,环比下降25.11万辆。目前来看2016年汽车行业消费提前透支的影响已消失,2017年下半年汽车产销情况保持稳定略有增长。目前来看,1月的产销数据料将有所下降,2月由于春节因素将是季节性最差月份。2018年来看,随着居民消费收入的提高,汽车销售料将保持平稳增长势头。叠加新能源汽车的推广和普及,其用铜密度的提高将进一步提振整体用铜。
4、房地产:1-12月,全国商品房销售面积累积为同比增长7.7%,较上月下跌0.2个百分点;1-12月房屋新开工面积累积同比增长7%,较11月微增0.1个百分点;1-12月房屋施工面积累积同比增长3.0%,环比下降0.1个百分点。虽然说四季度不管是房屋销售、还是新屋开工以及施工面积,同比增速都开始出现下降,但同时也可以明显发现,房地产市场放缓并未继续加速下行,呈现显著的韧性。不过也不需过度悲观,尽管调控对销售等数据影响较大,但房地产投资和房屋施工面积下降幅度有限,考虑到现阶段国内房地产市场存在结构性差异,而且调控政策也因城而异,结合十九大后政府目标,料将下滑有限,不会大幅拖累该部分精铜消费。2018年房地产将持续处于下行周期,对精铜消费有一定拖累,但影响相对有限。
图17:中国电网投资完成额:累计值 单位:亿元

资料来源:Wind,信达期货研发中心
图18:中国空调产量:累计值 单位:万台
资料来源:Wind,信达期货研发中心
图19:中国汽车产量:累计值 单位:万辆

资料来源:Wind,信达期货研发中心
图20:房地产开工、施工面积 单位:%
资料来源:Wind,信达期货研发中心
三、市场结构分析
1.全球库存
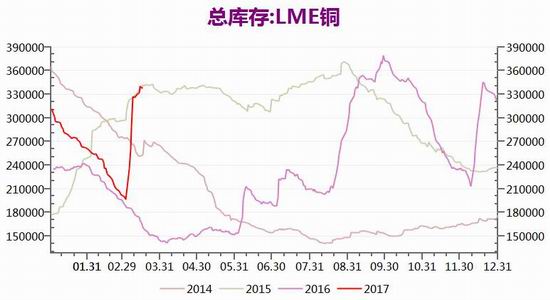
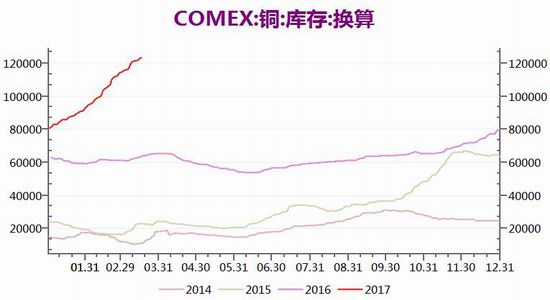
截止2月27日,全球三大交易所库存较1月底大幅增长8.79万吨至75.82万吨,整体库存接近2017年3月高位,处于近几年的相对高位。其中LME库存大增2.6万吨至33.16万吨,COMEX库存增加0.76万吨至20.81万吨,SHFE库存增加5.43万吨至21.85万吨。另外,中国保税区库存2月份增加6.2万吨至50.57万吨。
可以发现,2月份全球库存呈现季节性累库,尤其是国内库存季节性累库非常明显。可以看到2月份全球显性库存共计增加14.99万吨,而上期所和保税区就增加了11.63万吨。整体来看,全球显性库存已经临近2017年3月的高位,处于近几年的绝对高位。按照过去几年的季节性规律,国内库存将持续累积至3月中旬,考虑到铜精矿和国内废铜供应,预计库存累积幅度相对有限,不会对价格造成进一步的压制。
图21:LME铜库存 单位:吨
资料来源:Wind,信达期货研发中心
图22:COMEX铜库存 单位:吨
资料来源:Wind,信达期货研发中心
图23:SHFE铜库存 单位:吨

图24:上海保税区铜库存 单位:万吨

资料来源:我的有色网,信达期货研发中心
2.现货升贴水
国内现货升贴水2月份整体呈现季节性走弱,春节因素影响,现货贴水幅度有所扩大。月度现货升贴水均值从1月的-72.5元/吨扩大至-137.86元/吨,整体处于近6年的同期均值附近。月初在铜价偏弱调整下,贸易商惜售以及下游主动接货以及临近交割等因素支撑下,升贴水相对走强,现货维持升水结构。随着交割结束,铜价企稳反弹,现货再度走弱,贴水幅度明显扩大,不过在同期相比,并没有处于特别低的水平。不过,LME铜贴水依旧处于历史极低水平,2月来平均贴水达到-40.54美元/吨,基本与1月持平。从LME升贴水表现偏弱也可以发现,海外市场精铜需求也并没非强劲,反而供应充沛需求相对充足,使得现货一直维持弱势。尤其是1月份以来LME库存大增对现货的压制更加显著。
未来3月来看,尽管春节之后库存还将累积,考虑到原料端供应以及企业检修等问题,实际累积有限。随着下游需求旺季的到来,现货贴水幅度将开始触底反弹,按照季节性规律,2月是全年贴水最大的月份,而4-5月是升水最大月份。而LME市场来看,库存难以继续累积,现货贴水幅度难以继续扩大,随着下游需求的恢复,LME现货已将逐步走强。
图25:上海1#铜升贴水月均值 单位:元/吨

资料来源:Wind,信达期货研发中心
图26:LME铜升贴水 单位:美元/吨

资料来源:Wind,信达期货研发中心
3.铜精矿加工费(TC/RC)
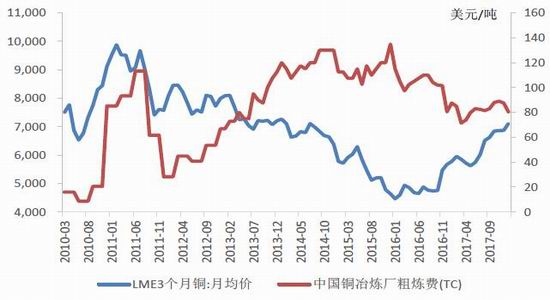
2月份国内铜精矿现货加工费(TC/RC)延续了12月以来弱势格局,继续走弱至73-83美元/吨。中长期来看,全球铜精矿供应处于新一轮收缩周期,2017年由于罢工原因供应同比负增长,2018年预计增速在2%低速,但实际供应量也就恢复到2016年水平。而此间全球冶炼产能持续投放,尤其中国冶炼产能投放,加剧了铜精矿供应偏紧格局,铜精矿加工费中长期将维持弱势格局。此外,2018年国内加工费长协较2017年下降11.08%至82.25美元/吨,也进一步显示市场对未来一年铜精矿供应偏紧的预期。不过,受此偏低加工费的预期,未来国内冶炼厂开工积极性将会降低,此外预投产项目也会相对放慢步骤,国内精铜产量增速受铜精矿供应影响将呈现偏低增速。
资料来源:Wind,信达期货研发中心
4.精废铜价差
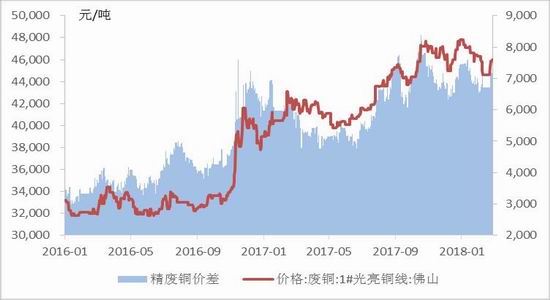
2月份,国内精废铜价差伴随铜价走势,呈现先跌后涨,精废铜价差最低缩窄至6550元/吨,随后跟随铜价反弹回升至7000元/吨一线,,精废铜价差依旧维持在相对偏高水平。随着今年精废铜价差持续维持高位,企业利用废铜替代精铜的意愿明显上升,供应方面,因为税票等问题,正规的货源偏少,供给依然紧张,且国内加大对进口洋垃圾的限制,市场干净货源难寻,将极大限制废铜供应;需求方面,随着越来越严格的环保要求,使得废铜利用产生较大阻力,小型加工厂生存空间逐渐被挤压,市场进一步向规模企业集中。但整体来看,精废价差使得企业利用废铜意愿依旧较高,废铜替代精铜依旧维持相对较高比例,但由于环保等因素,废铜进口2018年将明显减少,未来替代增长空间有十分有限。
2月份以来,随着伦铜高位震荡调整,CFTC基金净多头持仓减至47301张,尽管如此,基金净多头持仓依旧处于历史高位水平。从目前基金持仓与铜价表现来看,2月份铜价的回调仅仅是由于前期多单获利平仓所带来的回调压力,而整体铜价市场依旧处于多头结构。而当下基金净多头持仓依旧处于相对较高水平,后续料将还有一定回调压力。但可以确定,自去年10月份以来,CFTC净持仓表明铜价已经处于多头市场,中期来看,铜价依旧维持上涨格局。
图28:精废铜价差 单位:元/吨
资料来源:Wind,信达期货研发中心

资料来源:Wind,信达期货研发中心
四、技术分析及操作建议
铜价在2月呈现V字型高位调整走势,沪铜主力最低触及51000元/吨下方,节后伴随整体商品和股市连续拉涨,目前交投于53000元/吨附近。整体来看,铜价已在50000-56000区间连续盘整了近6个月,目前依旧维持较好的上涨势头,铜价依旧呈现多头市场。
形态上来看,沪铜自去年10月触及56000元/吨一线后,连续4个多月一直维持在51000-56000元/吨高位区间震荡,形态来看,呈现高位箱体震荡。在无有效突破上下阻力之前,铜价维持偏强震荡走势。结合前面基本面分析,虽然每年一季度都是传统消费淡季,库存累积,但是从价格季节性来看,一季度更倾向于上涨。伴随消费淡季利空因素的消化,以及后市铜精矿和废铜供应偏紧局面,铜价中期将维持上涨势头。预计3月铜价整体将继续维持在52000-56000区间偏强震荡走势。操作上建议在52000元/吨附近建立多单,目标看至前高56000元/吨附近。

资料来源:Wind,信达期货研发中心
信达期货
新浪声明:新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。责任编辑:宋鹏