客服热线:
 手机版
 二维码



摘要:
出方案时间:2017年09月09日
交易标的: PP
进场点位:PP1801在9200到9300之间
止损价位:9500元/吨
交易周期:3-4周
开仓逻辑:
1.石化路径制烯烃利润高估:下游现货成交偏弱,使得过高的聚合利润趋于下降,另外现在期货升水幅度达到年度高位,市场处于高估区间。
2.烯烃市场供需: 检修预计9月中旬陆续结束,新增产能预计10月份有投产,供应紧张的市场格局得到改变,另外下游聚丙烯消费领域偏弱,9月份面临市场供需转弱的变化。
3.聚丙烯下游消费领域利润下降
4.进口利润较好,不支持市场出现过快补库行为,价格驱动力下降。
风险提示:
一、核心逻辑
原油市场供应端平稳,第四季度市场预期偏弱,季节性淡季消费转弱,聚丙烯成本端缺乏支撑。聚丙烯聚合利润和生产利润偏高,期货升水幅度较高,整体市场处于高估环节。9月市场的检修情况要少于前期的几个月,第四季都也面临天然气制烯烃的装置投产的预期,虽然库存处于低位,但是进口利润偏好,抑制市场补库动作,后期市场向上驱动力逐步减弱。
9月7日国内丙烯价格在8100元左右,8月份以来价格上涨接近800元,而聚丙烯价格现货市场上涨1000元/吨,华北地区到9300元/吨,丙烯制聚丙烯利润在350元/吨左右,整体生产利润处于高位。
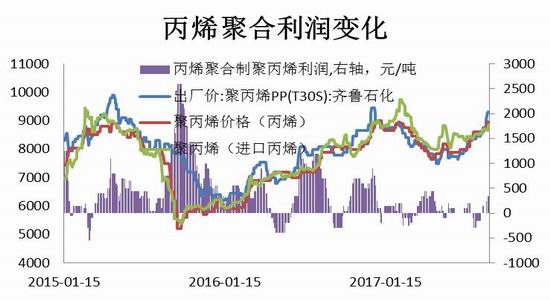
图表2:国内聚丙烯石化路径生产利润
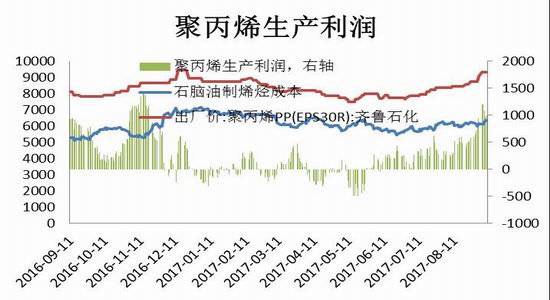
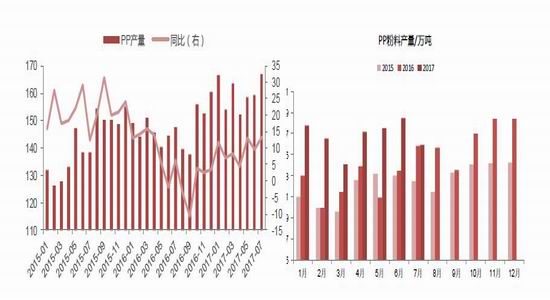
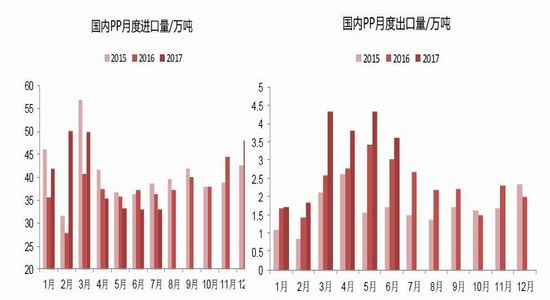
聚丙烯市场生产利润随着烯烃市场价格的上升处于高位,整体市场检修之后开负荷有望提升,7月份聚丙烯月度产量也接近年度高位,供应端存在较大压力。从净进口的季节性来看,9月份也是净进口量的增加期,目前进口仍然存在较好利润。
图表3:聚丙烯市场供应情况 :产量变化
图表4:聚丙烯进出口情况
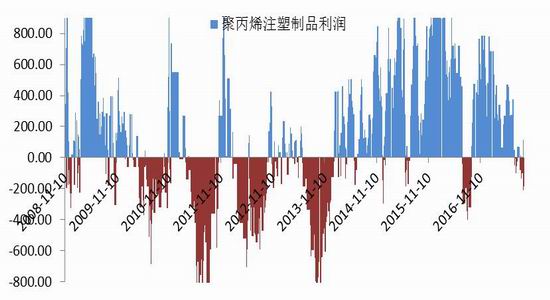
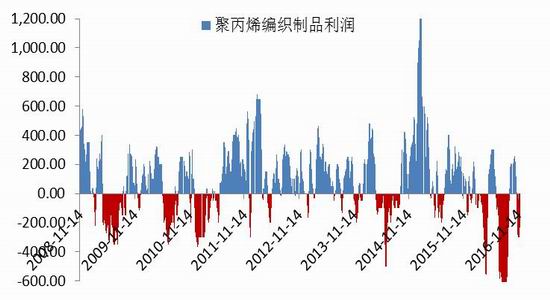
聚丙烯下游编制制品,注塑利润偏低,上游原材料价格的过快上涨,也压缩了利润的空间。
图表5:聚丙烯下游:注塑制品的利润情况
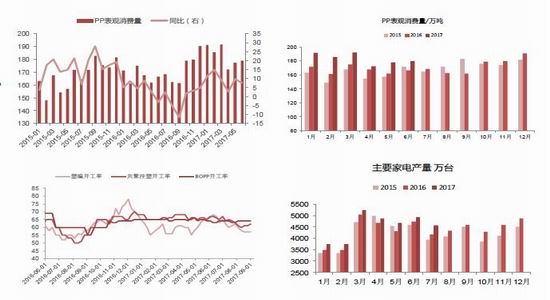
聚丙烯开工季节性在下半年表现不明显, 从短期来看,目前PP消费基本刚需为主,采购谨慎。根据最新消费数据8月PP消费量同比增加7.7%,环比增加1.06%。终端产品开工率偏低。
图表7:聚丙烯下游消费市场变化
四、聚丙烯装置情况:检修和新增产能的情况
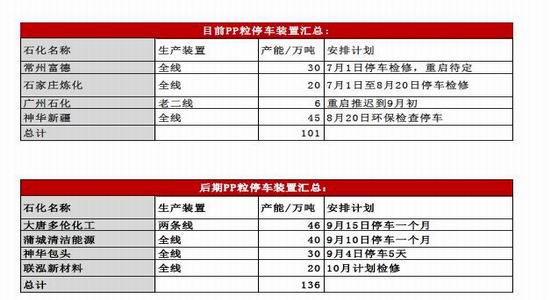
第四季度国内聚丙烯新增产能投放,集中在浙江卫星和中江石化上,共计65万吨产能,主要是天然气制烯烃的装置。
9月份预计的停车检修装置预计有136万吨,损失产能在9万吨左右,比8月份出现下降,复产情况比8月份开始增加,供应压力较大。
表1:国内聚乙烯装置检修动态情况
五 、聚丙烯市场社会库存情况:社会库存处于低位
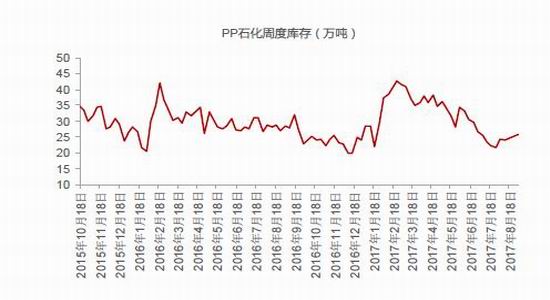
9月4日聚丙烯石化库存为25.851万吨,库存从低位缓慢增加。港口库存为2.347万吨。社会库存总计35.84万吨,从库存结构看,由于价格上冲幅度较高,市场的补库进行缓慢,驱动力明显偏弱,下游需求9月份有所支撑,限制市场回落幅度。
。
图表8:聚丙烯库存情况
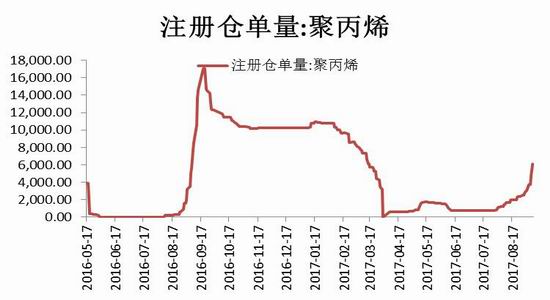
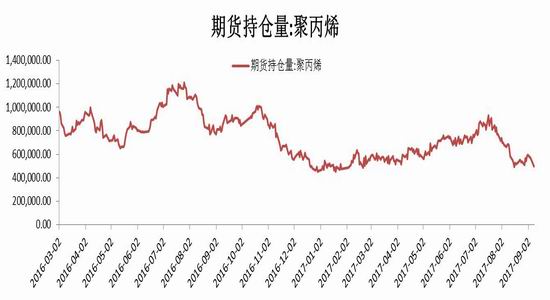
注册仓单量9月交割前出现大幅增加,持仓量下降较为明显。
图表9:聚丙烯持仓和仓单注册情况:
根据对聚烯烃市场的分析,我们倾向于中长期的持有聚丙烯空头的策略:
单边空聚丙烯的策略:
前期聚丙烯市场处于低库存和检修导致损失产能损失增加的情况,价格从低位开始反弹,但是9月份之后这种情况已经改变,市场现在已经处于偏高估,虽然库存偏低但是补库动力下降,后期市场高价的接受度下降。现在现货市场成交清淡,也不支持市场高价,下游聚丙烯消费利润偏低,这将影响后期较高的利润的维持,现阶段聚丙烯价格面临回归的需求。
永安期货
新浪声明:新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。进入讨论