客服热线:
 手机版
 二维码



内容提要:
1、下半年中国经济增速面临放缓风险,主要是需求端中的居民消费和固定资产投资增速将进一步放缓,同时中美贸易争端仍有升级可能,并进一步引发汇率战。
2、全球铜市今年以供应过剩为主,主要因需求增速不及产量,全球铜显性库存以攀升为主。
3、国内精铜产量相对高企,导致铜价承压。
4、铜下游需求表现一般,电网投资同比持续下滑。全球铜显性库存有所下滑。
5、但废铜进口受限,使得精铜进口增加,将对铜价提供部分提振。
策略方案:

风险提示:
1、若国外铜矿谈判不利,造成铜矿供应紧张,则铜价反弹高度高于预期,空单建仓点位需上移。
2、若中美贸易摩擦出现良好改善,且美元指数承压重挫,则铜价有望止跌反弹,空单注意止损离场。
摘要:2018年上半年铜价承压重挫,主要跌幅在第一季度录得,之后陷入低位振荡,因美联储加息周期持续,导致美元指数强势走高,且引发全球主要经济体逐步收紧货币政策,并进一步影响全球经济增速。同时,中国3月制造业PMI表现疲软,亦加快铜价下跌速度。进入二季度后,美元指数虽振荡续涨,但智利铜矿劳工谈判,废铜进口受限转而增加精铜进口,以及期镍、期锡强势走高,部分提振铜价。展望下半年,中美贸易战仍有望进一步升级,美元指数易涨难跌,且全球主要经济体的货币政策整体趋紧,不利于铜价上涨,但中国废铜进口受限,精炼铜进口需求增加部分提振铜价,下半年铜价下跌风险犹存。
一、2018年上半年铜价行情回顾
1、期货-铜价自高位逐步回落
2018年上半年,国内大宗商品涨跌出现明显分化,市场热点不断轮换,其中基本金属走势分化较往年进一步加剧,具体表现为镍铅锡表现强劲,而锌铝铜承压下滑,因各自供需预期不同,尤其是供应端表现严重分化。笔者按期铜月线的技术形态走势来划分,可以将2018年上半年铜价走势分为两个阶段。
2018年1月-3月30日,期铜稳步下滑,连跌三个月,以3个月伦铜为例,三个月累计跌幅达7.05%,月均跌幅逾2%,一季度表现抗跌于伦铝(-12.06%)而远弱于伦镍(+5.89%),其下跌动力在于美联储3月加息预期引发全球其他主要经济体亦收紧货币政策,尤其当时市场对英国5月加息存在较高预期。同时,中国制造业PMI稳中走弱,3月制造业PMI更创下数月低点,增强铜价下跌动力。在此期间,运行节奏与伦铜保持一致,主力合约交投于55640-48720元/吨。
2018年4月2日-6月末,期铜振荡微涨,整体表现为4月上半月走高,之后振荡整理近1个月半时间,于6月初向上强势突破之后又冲高回落,3个月伦铜最高于6月触及7348美元/吨,创下年内新高,但最新跌至6800美元/吨附近,主要受期铜的金融属性打压,表现为中美贸易争端不断升级,以及美元指数振荡走强。而就期铜本身基本面而言,中国废铜进口受限导致精炼铜进口增加,同时铜矿薪资谈判影响铜矿供应预期,亦带来利多提振。截止6月26日,3个月伦铜较去年12月末下跌近8%,而沪铜主力合约较去年12月末重挫逾7.1%,凸显伦铜表现更加疲软,因美元走强对伦铜的打压更强。

2、现货-国内现货铜大多维持升水,LME铜现货贴水缩窄
产业链价格方面,废铜以佛山1#光亮丝价格为例,截止6月26日报46330元/吨,较去年12月末下跌7.69%。期限结构方面,今年沪期铜各合约之间基本维持近低远高的正价差排列,但沪铜相邻合约之间的负价差基本维持至百元附近。现货方面,年内长江1#铜与近月期货合约之间大部分呈现贴水状态,即现货价格低于期货,其运行区间为升水330元/吨-贴水360元/吨。外盘方面,伦铜库存先增后减,且整体高于去年库存水平,但0-3月LME现货铜较期货的贴水幅度逐步缩窄,甚至出现升水,截止6月21日,LME铜(0-3个月)现货报升水2.75美元/吨,年内运行区间为贴水49-升水12美元/吨。

二、潜在下跌风险
1、下半年需警惕中美贸易战以及中国经济增速放缓
2018上半年全球经济增速表现相对强劲,但全年经济预测来看,较2017年基本持平,根据世界货币基金组织(IMF)4月的报告显示,2018年全球经济增速或达3.8%,持平于2017年的3.8%增速,2019年增速有望升至3.9%,高于过去5年3.5%的平均增速,这也是自2008年金融危机以来,全球经济首次出现的广泛而强劲的增长。其中,美国2018年的经济表现十分亮眼,预计将达到2.9%,欧元区为2.4%,而中国的经济增速为6.6%,略低于2017年的6.9%。一季度中国GDP同比如期增长6.8%,经济增速连续11个季度稳定在6.7%-6.9%区间,但产业结构调整继续。其中,一季度第三产业增长7.5%,第二产业增加值增速降至6.3%,同时第三产业占GDP的比重微升至56.6%,同比提高0.3%,高于同期第二产业38.9%的比重。OECD认为全球经济增长风险在于全球主要央行间货币政策的分歧升高了金融市场的波动率,还有地缘政治和贸易保护主义破坏全球投资环境。尤其是中美贸易摩擦在上半年不断升级,考虑到美国中期选举为11月,特朗普政府仍有望进一步推行贸易保护政策并强硬施加关税。目前贸易战有向汇率战演变的迹象,人民币兑美元已连续贬值3个月,人民币兑美元的中间价报6.5569,光6月的贬值幅度就达2.22%,最近三个月累计贬值4.27%。人民币汇率贬值可以在一定程度上弥补关税上升对贸易的冲击。对于工业品而言,中美贸易摩擦升级所带来的全球经济增长的不确定性上升,需求下行预期将盖过通胀预期对其提振,整体偏空。

中国人大国发院发布的中国宏观经济报告(2018年中期)指出,2018年下半年中国经济警惕增速下滑的风险,因需求层面存在下滑压力,尤其是居民消费和固定资产投资(重点关注民间投资)增速超预期快速下滑的风险。今年1-5月全国固定投资同比增长6.1%,增速比1-4月回落0.9%,为连跌三个月,创下1999年12月来的最低增速,主要因基建投资(不含电力)的同比增速下滑至9.4%,创下多年低点。同时1-5月民间投资同比增长8.1%,占全部固定资产投资的比重为59.3%,今年以来民间投资增速持续高于全部投资,但整体接近多年低点,因多数民营企业融资成本偏高,且部分行业准入门槛过高,令民间投资增长受限。在此背景下,中国央行已先后在4月25日和6月24日进行定向降准。消费方面,1-5月全国社会消费品零售总额同比增长9.5%,为连跌5个月,创下2003年12月来的新低水平,其中汽车类消费总额为15588亿元,占总消费的比重为10.4%,同比增速仅为4.8%,创下去年5月来新低,且接近2009年1月创下的低点4.2%,主要受降低进口汽车关税政策扰动。此外下半年还需警惕去杠杆过程中金融体系不稳定性加剧的风险,如企业债务违约等事件的冲击。

资料来源:瑞达期货 WIND资讯
2、美元走强整体令铜价承压
今年上半年美元指数探底回升,部分削减去年创下的高达9.81%的跌幅,截止6月25日,美元指数交投于94.37附近,较去年12月末反弹逾2.2%,同时较年内低点88.24反弹6.98%,主要受美联储年内已实现两次加息,导致美国国债收益率攀升,令美元相对其他货币存在利差优势。在美元指数上半年探底回升之际,对应的是期铜承压下滑,年内美元走强对铜价的打压强于美元走软对铜价的支撑,比如一季度美元指数与铜价实现同跌。展望下半年,年内美联储还有两次加息预期,而欧央行在2019年夏季之前加息的可能性较低,使得美元利差优势继续,美元指数仍有望振荡走高,对铜价的反弹构成打压。

3、供需体现-今年全球铜市将出现供应过剩
国际铜业研究组织(ICSG)在今年4月公布的最新报告显示,预计2018年全球铜市供应过剩4.3万吨,而2017年为供应短缺25.4万吨,显示今年供需格局有所恶化,主要因精炼铜产量增速高于需求增速,其中2018年全球精炼铜产量为2451.1万吨,同比增加100.8万吨;而需求为2446.8万吨,同比仅增加71万吨,但2019年铜市将恢复供应短缺为33.1万吨。今明两年全球铜矿产量有所增加,国际铜业研究组织(ICSG)预计2018年和2019年全球铜矿产量分别为2067万吨、2075.8万吨,均高于2017年的2002.8万吨。ICSG最新报告显示今年1-3月全球铜矿产量为495.4万吨,同比增加32.6万吨。世界金属统计局(WBMS)的数据也显示,今年1-4月全球铜矿产量为670万吨,同比增加30万吨或4.7%。作为全球第一大产铜国-智利,智利1-4月铜产量总计为186.4万吨,同比增加25.2万吨或15.6%,因全球顶级铜生产商Escondida矿山产量增加,同时去年同期该矿面临为期44天的历史性大罢工导致智利铜产量的基数较低。智利国家铜业公司将2017年智利铜产量预期由579万吨下调至560万吨。由于该矿与工会的劳资合同将于2018年7月31日到期,因此目前双方就薪资进行深度谈判。智利铜业委员会近期预测,2018年智利铜产量将为576万吨,同比增加4.3%,2019年铜产量将升至594万吨。秘鲁方面,市场预计2018年秘鲁铜产量将达280万吨,高于2017年的245万吨。

4、我国铜精矿进口保持增加之势
随着中国铜冶炼产能的不断扩大,中国铜精矿进口依赖度逐年上升,今年1-5月铜矿砂累计进口量为780.7万吨,同比增加98.56万吨或14.4%,创下历年记录同期最高水平。自2017年开始,秘鲁已成为我国铜矿的最大进口来源国,截止今年1-3月,我国自秘鲁进口的铜矿为130.98万吨,占进口比重为28%,同期进口自智利的铜矿为112.4万吨,占进口比重为24%。虽然今年我国铜矿进口量仍相对高企,但年内铜精矿TC/RC费用较往年有所回落,截止5月我国铜精矿TC/RC短单费用为76.5美元/吨,7.65美分/磅,低于去年同期的80美元/吨,8美分/磅。江西铜业表示,中国铜原料联合谈判组将在2018年6月末前敲定今年第三季度加工/精炼费底价,第三季度的最低加工费料远高于第二季度水平,显示铜矿供应充足。安泰科预计2018年中国进口铜精矿料自去年的435万吨增至480万吨,矿山铜供应过剩35万吨,过剩量高于去年的27.9万吨。

5、精铜供应-中国精铜产量仍高企,但增速趋缓
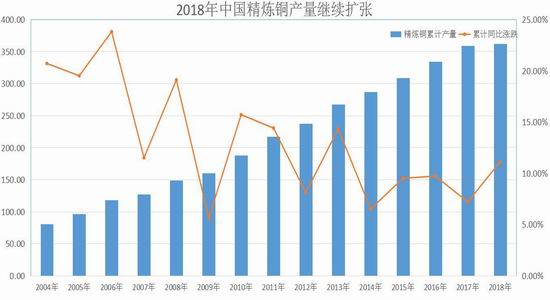
中国是世界上最大的精铜生产国,今年1-5月中国精炼铜产量高达362.3万吨,同比增长11.1%,高于去年同期的7.2%的增速,且再创历年同期最高水平。年内4月精铜单月产量高达77.8万吨,接近于去年12月创下的记录高点86.5万吨,数据显示上游铜精矿供应量充足满足了精炼铜的扩张需求。鉴于下半年铜精矿的进口量仍有望维持增加,且铜精矿TC/RC费用持稳,冶炼厂盈利空间较高,精铜产量仍维持相对高位。近几年,中国精炼铜(电解铜)产量持续增加,2017年精铜累计产量为888.9万吨,预计2018年产量将升至912.8万吨。安泰科预计2018年中国将增加55万吨粗铜年产能和65万吨精铜年产能,从而使得粗铜和精铜年产能分别达到715万吨和1157万吨。此外,由于上半年我国精铜产量继续扩张,部分限制国内对精铜进口需求的进一步增加。
三、上涨动力
1、废铜进口量将明显减少
据国际铜业研究组织(ICSG)数据显示,中国精铜大约1/3的原料来自废铜,而我国废铜对外依存度达60%以上。但自2013年来,由于我国经济增速放缓,国内废铜行业景气度不断下滑,废铜进口量亦随之减少。2017年废铜总进口量为127万吨,其中七类废铜进口量约66万吨,占比高达52%。2017年7月27日,国务院办公厅发布《禁止洋垃圾入境推进固体废物进口管理制度改革实施方案》,方案要求逐步有序减少固体废物进口种类和数量,其中七类废铜(海关编码7404000010)列入禁止类进口,2018年底之后将正式执行废铜进口禁令。同时,今年以来废铜获批量已开始呈大幅下降趋势,前十批批准额同比下滑84%至46.36万吨。可以明确,随着我国环保监管的逐渐趋严,对于废杂铜的进口限制力度也在不断加大。中国海关数据显示,今年5月中国废铜进口量为21万吨,同比下滑33.3%,1-5月废铜累计进口量为95万吨,同比下滑56.24万吨或37.2%,创下至少2000年以来同期最低水平,数据显示国内“七类废铜”禁止进口政策对废铜进口量的影响效果明显体现。展望后市,据全球最大的金属及电子回收公司预计,至少在未来五年内,中国国内废铜进口不太可能显著增长,中国需要很多年才能自给自足。2018年中国废铜供应减少提高了冶炼厂对铜精矿的需求,精铜对废铜的替代需求也有所攀升。

2、下半年中国精铜进口有望增加
精铜进口方面,今年1-5月未锻造铜及铜材进口214.9万吨,较去年同期的184.1万吨增加16.7%,其中5月单月未锻造铜及铜材的进口量高达47.5万吨,创下至少10年来最高,同比增加22%,环比增加7.5%,因政府收紧废铜进口,令精铜进口替代需求攀升。1-5月精炼铜的出口基数仍较小,影响有限。此外,由于年内人民币兑美元明显贬值,贸易商的出口利润将有所增加,从而有望导致精铜出口增加。

资料来源:瑞达期货,中国海关
从以往走势来看,期铜持续上涨大多需要配合伦铜增仓。截止6月19日,伦铜持仓减至32.4万手,较5月末增加4673手,为连增三个月,同时较去年12月末减少8294手,期间配合伦铜振荡下滑,显示部分多空双方减仓离场,铜市投资人气有所下滑。而美铜基金持仓方面,今年上半年美精铜CFTC投机基金净持仓基本保持净多状态,截止6月19日,美铜CFTC投机基金净多56311,去年同期COMEX铜投机净多12779手,年内6月12日COMEX铜净多持仓一度达到70537,创下历年新高水平,显示投机基金积极看涨铜价,但从以往走势来看,每当COMEX铜投机净多持仓创下阶段性高点,就需要警惕多头逢高获利了结打压,出现“否极泰来”的行情。同时,今年上半年LME铜较去年12月末反而承压下滑逾7.5%,显示年内CFTC投机净持仓与铜价之间的相关性较往年有所减弱。同时,年内CFTC总持仓最新报268435手,略低于年内持仓均值26.95万手,但高于去年同期26.4万手的均值,显示铜市人气并未明显攀升。技术方面,月线图上,伦铜于6月冲高回落之后,陷入区间振荡,下方支撑关注年内低点6500美元/吨。

资料来源:瑞达期货,同花顺iFinD
四、多向空转化
1、中国工业增加值增速或现“前高后低”
从1995年至2017年期间,中国精炼铜需求占全球的比重从7.4%一路飙升至近50%,因此对于全球铜市需求表现重点关注中国需求端变化。今年1-5月中国规模以上工业增加值同比增长6.9%,略高于去年同期的6.7%的增速。分行业来看,1-5月有色金属矿采选业增加值同比下滑2.4%,为连跌15个月,去年同期为下滑2.7%,其记录低点为2017年9月创下的4.9%的跌速;同期有色金属冶炼及压延加工业同比增长5.4%,高于去年同期的1.7%,创下2016年12月来的新高水平。此外,今年1-5月我国制造业PMI基本保持50荣枯分界线之上,5月中国财新制造业PMI报51.1,连续一年处于扩张区间,显示制造业继续小幅改善,而官方制造业PMI为51.9,创下2017年10月来新高。展望今年下半年,随着经济结构调整的进一步推进,第二产业的增速将进一步放缓,而第三产业的增速扩大,占GDP的比重继续上升。中国工信部和社科院预计,2018年规模以上工业增加值预期目标是6%左右,增速低于2017年的6.6%。同时,中国社科院亦预计2018年工业经济增速可能出现“前高后低”走势。

资料来源:瑞达期货 Wind资讯
2、铜市下游消费面临放缓风险
从国内终端需求来看,铜的主要消费行业表现继续分化,其中2017年电网投资额基本与2016年持平,在很大程度上保障了铜的需求,同时汽车,空调产销表现相对较强,亦有利于拉动铜市需求。但随着国内多个热点城市的房地产调控政策不断升级,多地楼市成交量下滑,将抑制开发商对房市的投资。多空因素相互作用下,下游消费需求将延续弱势复苏。
据悉,电力行业的用铜量约占我国铜消费量的60%-70%,截止2018年1-4月我国电网基本建设投资额为993亿元,同比剧减24.1%,为连跌五个月,且远低于去年同期4.74%的增速,且该减幅创下历年次高水平。2017年电网基本建设投资额远超原计划的4657亿元的,但稍低于2016年的5426亿元。截止今年1-5月我国电网基本建设投资额为1414亿元,同比下滑21.2%,为连续第六个月下滑,去年同期为增长9.52%,同期电源基本建设投资完成额为726亿元,同比下滑5.4%,但较去年同期15.09%的减幅有所缩窄。因中国电力占铜消费量近半壁江山,2018年国家电网投资预计达4989亿元,高于2017年的计划4657亿元,其中自2018年起,国家电网将持续加大农村电网投入,新一轮农网改造升级工程规划总投资5222亿元,计划五年全部完成。因此国家电网每年的投资额对铜需求影响较大,而其较高的投资额将在长期内保障国内铜的消费。

资料来源:瑞达期货,Wind资讯
3、下半年房地产开发投资及商品房销售增速或趋缓
2017年5月我国国房景气指数报101.58点,环比提高0.21点,连续27个月多来企稳于100的荣枯分界线之上,且接近于2011年6月的较高水平(101.75),其记录低点为2015年7月创下的92.43。房企投资方面,1-5月全国房地产开发投资41420亿元,同比名义增长10.2%,增速比1-4月回落0.1%。1-5月房屋新开工面积72190万平方米,同比增长10.8%,增速提高3.5%。同时,1-5月全国商品房销售面积56409万平方米,同比增长2.9%,增速比1-4月提高1.6%,但仍创下2015年5月来的次低水平,且远低于去年同期14.3%的双位数增长。数据显示随着多地限购限贷等调控政策的升级,充分贯彻中央的“房子是用来住的,而不是炒的”政策,商品房销售增速有所放缓。同时,国内库存水平较低,因库存数据显示,商品房以及商品住宅的待售面积继续减少,5月末商品房待售面积5.6亿平方米(同比减少15.2%,连跌17个月),创下2014年7月来的新低,其中住宅的待售面积仅微2.8亿平方米(同比减少23.1%,连跌20个月),创下2013年2月来的新低。
展望下半年,房地产调控的政策基调仍倾向于只紧不松,限售、限价成为常态化的调控举措,截止2018年6月中旬,限售城市数量已近70个,限售年限在2-5年不等。而随着三四线城市房地产库存水平的下滑,房价面临上涨的风险,因此未来三四线城市宽松政策将逐步退出,包括个人按揭利率的上浮以及企业房地产开发资金受限。因此,下半年三、四线城市的商品房销售增长动能将有所减弱,同时因房地产开发到位资金来源累计同比增速下滑,房企投资增速或面临下行压力。

资料来源:瑞达期货 同花顺iFind
家电方面,铜消费占比较高的空调行业呈现产销两旺,据产业在线的数据显示,1-5月空调累计产量7185万台(同比+12.66%,去年同期增长33.3%),销量7470.3万台(同比+14.49%,去年同期增长36.05%),其中内销4138.9万台,同比暴增22.2%,亦远低于去年同期66.58%的增速;出口3331.4万台,同比增加6.2%。今年上半年空调产销平均增速为13.58%、17.57%,分别低于去年同期30.49%、31.69%的增速,但略高于历史均值水平,主要受三四线城市的需求支撑,不过其可持续性在减弱,因三四线城市地产在2017年初开始自高位回落,按照空调滞后地产12-14个月的时间推算,三四线城市的空调销量可能在2018年初增速见顶,而且考虑到今年下半年三四线城市的房地产销售增速面临下行风险,因此下半年的空调产销增速亦趋缓。虽然据相关机构测算,目前地产销售带动的空调需求占比不及30%,因此空调内销出货与地产销售关联度逐步下滑,1-5月全国商品房销售面积56409万平方米,同比增长2.9%,增速比1-4月提高1.6%,但仍创下2015年5月来的次低水平,且远低于去年同期14.3%的双位数增长。但根据数据显示,空调总产销增速已于去年7月开始自高位回落,显示地产销售增速的下滑对空调产销还是产生了一定的负面影响。

资料来源:瑞达期货 Wind资讯
3、铜材产量持续扩张
作为铜消费的直接下游产品,铜材产量最能反映消费的冷暖。今年1-5月铜材累计产量达645.7万吨,同比增长9.7%(低于同期精铜产量11.1%的增速),维持近九年来的增势,但略低于2017年和2016年同期9.4%、10.5%的增速,数据显示下游铜材耗铜速度较有所放缓。铜材进出口方面,目前仍维持净进口状态,1-5月铜材净进口量仅为18481吨,较去年同期的25456吨下滑27.4%。铜材进出口基数均较低,因为保护我国铜加工产业,国家对铜加工材进口征收4%-8%的关税,同时因多国对来自中国的铜管进行反倾销调查和反补贴调查,使得我国铜材出口量基数难以扩大。

资料来源:瑞达期货,Wind资讯
五、2018年下半年铜价展望
首先考虑全球经济增长前景,下半年全球经济增长将呈弱复苏格局,其中新兴经济体和发达国家之间的增长差异将扩大,美国经济维持强劲复苏,但特朗普政策的不确定性仍将是抑制经济增长的关键因素。欧元区经济形势依旧面临挑战,欧央行认为下半年经济呈现非常缓慢的复苏,因欧元区失业率处于历史高点,两大核心经济体德国和法国的零售销售数据表现不佳,令欧元区经济缺乏有效增长点拉动。此外,下半年中国经济结构化调整持续,经济增速或进一步放缓,国内第二产业占GDP的比重进一步下滑,使得工业品的需求堪忧。在此背景下,随着美联储加息周期持续,全球货币政策明显趋紧,即便欧日等国实行较低的利率,但宽松的货币政策对经济刺激的边际效应递减,流动性趋紧将是主旋律,将减少资产在大宗商品中的配置比例。
至于铜本身的基本面,国际铜业研究组织预计今年铜市将出现供应过剩局面,表现将不如去年,因今年全球铜矿产量整体保持增加,但下半年需要重点关注多个铜矿与工会的薪资谈判,存在一定的罢工风险,将影响铜矿供应预期。中国铜供应方面,上游铜精矿进口量增加,保证了精炼铜的扩张需求,但鉴于废铜进口受限,使得精铜产量增速较往年有所下滑。需求方面,由于下游铜材产量自高位下滑,且增速低于精铜,被视为国内铜需求出现放缓,而且由于房地产调控持续,电线电缆投资不及计划,且最为关键的是,今年我国工业增加值的增速或出现前高后低可能,即下半年工业增速面临下滑风险,从而不利于拉动铜市需求,这将限制铜价上涨高度。在此背景下,美铜CFTC投机基金仍维持86周的净多状态,但多头累计过多利润之后,面临获利了结需求。
综述,笔者认为下半年铜市处于多空因素交织之中,但整体利空打压将强于利多,建议逢高空为主,沪铜主力合约的运行区间关注54000-48900,相应的伦铜则交投于6300-7200美元/吨。
六、操作策略建议
1、中期操作策略:逢高空
具体操作策略
对象:沪铜1809合约
参考入场点位区间:52500-53000元/吨区间,建仓均价控制在52800元附近
止损设置:根据个人风格和风险报酬比进行设定,此处建议沪铜1809合约止损参考日收盘价冲破53800元/吨
后市预期目标:第一目标49800元,第二目标49000元;最小预期风险报酬比:1:3
2、套利策略:跨市套利-鉴于美元指数维持相对强势,人民币贬值压力较大,且欧元区制造业表现不佳,两市比值有望上行,建议尝试买沪铜主力合约卖伦铜(3个月伦铜)。跨品种套利-鉴于期镍的供需格局仍强于铜价,建议下半年继续维持买镍抛铜思路(按同现金等额分配头寸)。
3、套保策略:现铜持货商可保持惜售情绪,待铜价涨至53500元/吨以上,建立部分空头保值,平时则可根据企业经营情况进行常规保值;而下方用铜企业可加大采购意愿,若现货铜跌至50000元之下,可逢低采购,同时极端行情下,若铜价跌至48000元之下,可建立一部分的长期库存。
风险防范
若国外铜矿谈判不利,造成铜矿供应紧张,则铜价反弹高度高于预期,空单建仓点位需上移。
若中美贸易摩擦出现良好改善,且美元指数承压重挫,则铜价有望止跌反弹,空单注意止损离场。
瑞达期货
新浪声明:新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。责任编辑:宋鹏