客服热线:
 手机版
 二维码



:国内虽然现货价格稳中有升,下游备货也有所增加,但是总体来看,新棉供应较为充裕,并且下游库存偏高,消化较慢。如果没有储备棉政策方面的变化,整体反弹力度或较为有限。
国际棉价突破80美分,整体走势非常强劲,不过85美分一线明显出现压力。美棉出口强劲提供支撑,另外中国的储备棉轮出要到3月才开始。另外美棉未点价合约在没有出现大量平仓之前,资金方面也将支持美棉高位运行。后期主要关注美棉出口情况以及未点价合约的平仓情况。
一、行情回顾
1月郑棉市场震荡上行。美棉强劲走势带动,郑棉价格有所抬升。郑棉价格的走升带动现货市场,下游采购增加,现货价格也结束持续下行的态势。郑棉突破15500元/吨的压制,资金流入波动率加大,不过后劲不足,基本面上供应偏松对于棉价持续上行有比较明显的打压。
美棉1月突破80美分,走势强劲。美棉出口持续维持高位提振棉价。同时美棉未点价合同规模处于历史较高水平也对于美棉价格有明显的支撑。资金做多热情较高,不过接近棉价85美分压力明显,获利平仓盘涌现,棉价有小幅回调。
图:郑棉主力合约走势

图:美棉主力合约走势

二、国内市场分析
1、国内平衡表小幅上调消费量和进口量
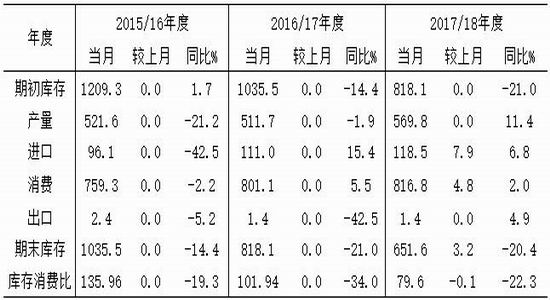
1月份最新的预测数据,上调了进口量7.9万吨以及上调了消费量4.8万吨,调整后期末库存增加3.2万吨。由于国际棉价大幅上涨,国内棉花的竞争力明显上升,因此相应地上调消费量以及进口量。从平衡表上来看,国内库存明显下滑,不过供应仍然较为充裕。
图:中国棉花产销存预测表
2、棉花现货价格先抑后扬,销售有所好转
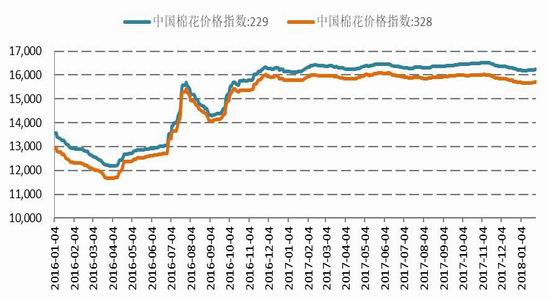
1月份,现货价格先抑后扬。3128B现货价格指数和2129价格指数在1月下旬之前持续下挫,进入下旬之后价格有所回升。前期主要是下游采购较为疲弱,期货盘面低迷也有一定打压。下旬郑盘走升带动现货,尤其是高品质棉花,价格出现明显上涨,出货量也有所好转。春节影响,下游会囤一定的货,预计现货方面以稳为主。
3、全国检验量超过500万吨,新疆累计加工棉花492万吨
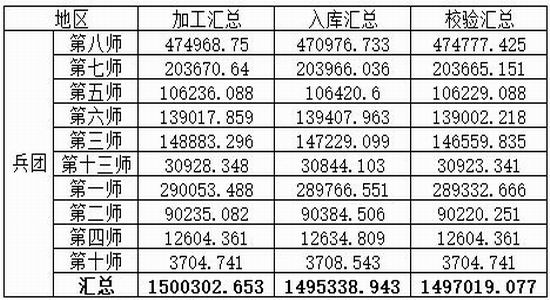
至2018年1月25日,全国累计检验22282882包,检验量达到504万吨;其中新疆检验21352242包,检验量达到483万吨;内地检验量达到近21万吨。皮棉加工截止到2018年1月25日,全国累计加工512万吨;新疆地区累计加工492万吨,入库量473万吨;兵团加工量为150万吨,地方加工量342万吨;内地总计加工量19万吨。国内库存持续增加,从供应面来看,新棉供应充裕。
图:全国商品棉周转库存
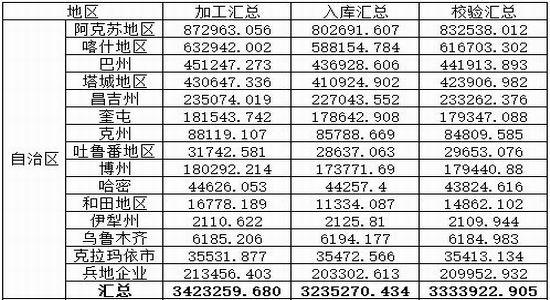
图:新疆棉周转库存
4、国际棉价大幅上行,人民币升值抵消部分影响
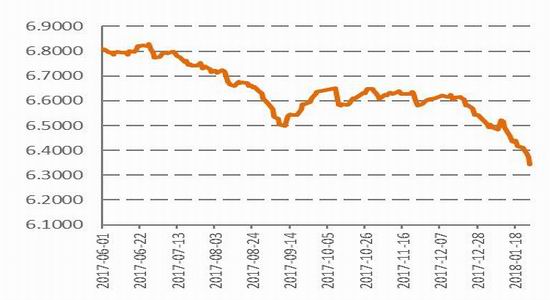
自2017年11月以来,国际棉价由跌转生,进口棉价持续上涨,内外价差迅速缩窄,从2017年10月最高的3000元/吨降至最低300元/吨左右。不过2017年12月中旬之后,人民币加速升值,美棉上涨的影响被部分抵消。内外棉价差的缩小对于国内棉价仍然有较为明显的提振作用。
图:滑准税下进口棉价成本
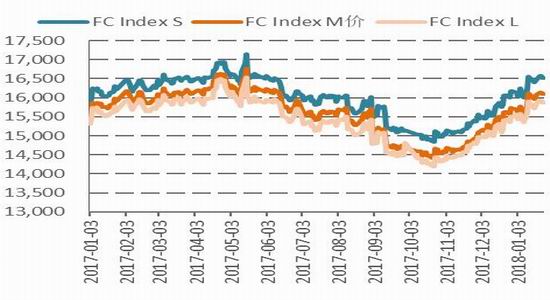
图:美元兑人民币中间价
5、下游纱线库存较高,采购动能有限
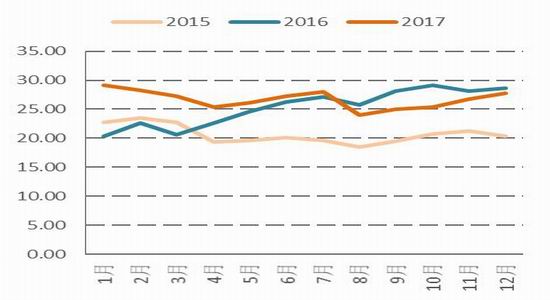
2017年12月棉纱库存天数为25.56天,环比增加2.23天,同比大幅增加10.13天。2017年12月坯布库存27.76天,环比增加1天,同比减少0.83天。
由于春节临近,下游订单稀少,开工率降低,并且年底纺织企业也开始进行资金清算。2018年1月下旬以来,在郑棉价格上升的带动下,棉花采购有所转好,但是从下游的库存情况来看,可能难以支撑棉花价格的上行。同时,人民币升值的情况下,对于外纱大幅上涨增强国内纱线竞争力起到削弱作用。如果人民币继续升值,外纱冲击将使得国内纱线的优势被抹去。
图:纱线库存
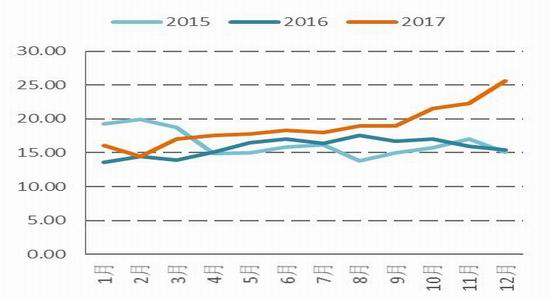
图:坯布库存
12月份我国棉纱进口量为18.82万吨,同比减少6.7%,环比减少2.82%。2017年1-12月,我国累计进口棉纱量为198.34万吨,同比增加0.57%。从12月进口量上来看,主要进口国中只有印度进口量环比增加,不过由于近两个月印度纱线价格持续上涨,1月印度棉纱进口量或有回落。
自2017年12月以来,印度C32S港口提货价持续上涨,主要印度国内棉价上行带动,价格从22920元/吨一线升至23330元/吨;巴基斯坦C21S港口提货价保持平稳,维持在21200元/吨一线。
图:纱线月度进口量
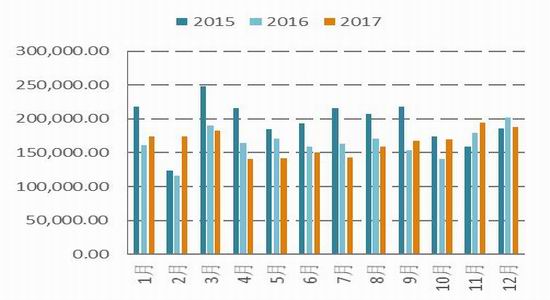
图:印度、巴基斯坦进口纱线价格

三、国际市场分析
1、USDA报告对全球产量和消费的调整基本相抵
2018年1月12日,美国农业部发布全球棉花供需预测月报。报告对于2017/18年度美棉产量和期末库存小幅下调,产量调减17.7万包,主要由于三角洲以外地区产量减少,期末库存调减10万包。
全球产量和消费的变化相互抵消。全球产量调增100万包,中国调增140万包,但是印度、美国和澳大利亚产量均有小幅调减;全球消费量调增120万包,中国消费量调增100万包是主要贡献因素。
表:USDA2018年1月全球棉花供求预测 单位:万吨

2、美棉出口整体维持强劲,但合同取消需关注
USDA的最新美棉出口报告显示,2018年1月12-18日,2017/18年度美棉出口净签约量为1.53万吨,较前四周平均值减少70%。新增签约主要来自越南(1.53吨)、印度尼西亚(7733吨)、韩国(6962吨)、土耳其(6872吨)和泰国(2721吨)。取消合同的国家主要有孟加拉国(2.23万吨)、中国(6305吨)和日本(295吨)。2018/19年度美国陆地棉净签约量为2.44万吨,买主是孟加拉国(1.74万吨)、中国(2404吨)、中国台湾地区(2404吨)和泰国(2200吨)。
美棉出口进度较快,目前销售进度已经超过美棉预期产量的四分之三。不过由于美棉价格的上升,合同取消也需要密切关注,从最新的美棉出口报告上已经出现孟加拉国、中国和日本开始取消进口美棉合同。
图:美棉当前年度及下年度周度出口数据

四、结论及操作建议
国内虽然现货价格稳中有升,下游备货也有所增加,但是总体来看,新棉供应较为充裕,并且下游库存偏高,消化较慢。如果没有储备棉政策方面的变化,郑棉整体反弹力度或较为有限。
国际棉价突破80美分,整体走势非常强劲,不过85美分一线明显出现压力。美棉出口强劲提供支撑,另外中国的储备棉轮出要到3月才开始。另外美棉未点价合约在没有出现大量平仓之前,资金方面也将支持美棉高位运行。后期主要关注美棉出口情况以及未点价合约的平仓情况。
国信期货
新浪声明:新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。责任编辑:宋鹏