客服热线:
 手机版
 二维码



来源:债市风云 原创:搞债的肉肉君
投资者觉得城投稳,更多是出于地方融资环境和系统性风险维稳的考虑。不论怎么谈转型和切割,城投作为分税制下财权与事权不匹配的畸形产物,只要他还承担基建职能,并且无法通过自己的信用融资,他就是政府的马甲。地方政府作为中央政府的分公司,在中央集权的财税金融体制下不存在破产的可能。
但城投的存在赋予了地方政府相当的财权,增强了地方与中央叫板的实力,和当今加强中央集权的思路格格不入。当今2013年主政,2014年便出台了43号文和新预算法,虽然为了经济和金融系统稳定有所反复,不过开前门、堵后门的趋势并没有变。为了稳定的大局,这种趋势会有多次的起伏和反复,使风险逐步出清。在2019年“百年未见之大变局下”,稳定优先,高层既不存在加速出清风险的动力,但也不希望进一步放松地方政府隐性债务约束,使前期工作毁于一旦。
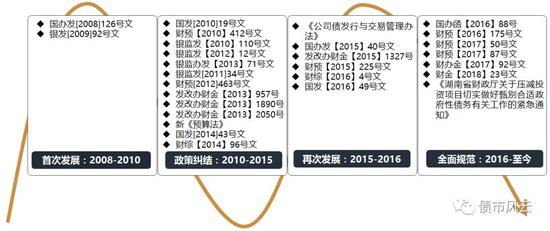
考虑到60万亿的隐性债务规模,城投债出清的时间窗口可能会非常长。但至少从法律和现行政策上,2014年以后的城投公司债务与地方政府之间联系越来越薄弱。随着中央逐步用可控的地方政府债代替城投债务这种不可控的融资,城投债务在地方基建融资的重要性也已经在不断降低。
在现有制度框架下,随着政策对地方政府融资行为的逐步规范,地方政府不可能动用公共财政收入资金化解平台公司债务风险,更多是通过土地、借新还旧、国企之间相互拆借来解决。其中土地平衡和借新还旧是最重要的两项资金来源。
城投作为一种庞氏融资,2019年最大的利好是融资压力有所缓解。投资者兜兜转转经历了各种民企产业债的洗礼之后,最终还是发现城投“真香”。受益于充裕的资金,城投的收益率下的非常快。2019年2-4月城投债募集资金用途80%用于偿还存量债务,项目建设类仅为10.5%。低成本的资金借新还旧成为主流置换存量高息债务,一定程度缓释了城投的信用风险。
2019年4月末wind口径存量城投债7.97万亿,按6%的票面需要付息4800亿左右,到12月底前到期或回售1.81万亿,2019年4-12月城投总的偿付压力不低于2.3万亿,偿付压力还是有的。
我们用各个地区的2018年政府性基金收入和现金流量表筹资现金流中取得借款收到的现金来测算各个区域的债务覆盖程度。前两年rating dog出了个YY ratio,我们姑且称我们这套指标为“肉肉 ratio”吧。笑。我们也会在后续的更新中逐步推出各个地级市的“肉肉 ratio”,敬请关注。

注1:未公布2018年年报的城投公司,其取得借款收到的现金按其2018年新发行的城投债筹资规模计算。
注2:短期债务=短期借款+一年内到期的非流动负债
注4:债券偿付压力=2019年5-12月到期债券本金+含回售条款债券本金+企业债摊还本金
注5:对短期债务的覆盖=(政府性基金收入+取得借款收到的现金)/短期债务
注6:对债券的覆盖=(政府性基金收入+取得借款收到的现金)/债券偿付压力
总体来看,能发得出债的都是好城投。各地卖地收入和金融机构借款对2019年剩下3个季度到期的城投债都能够很好的覆盖,考虑到2019年比较好的融资形势,地产也在逐步复苏,城投债总体还是比较稳的。
不过天津对短期债务的覆盖只有1.05倍,也就将将好是本金加利息,属于相对比较危险的区域。安徽未公布全省口径的政府性基金收入,测算中以0计算。但考虑到安徽的经济体量,其基金收入不应少于2000亿,实际安徽的“肉肉 ratio”大概处于全国中游水平。贵州和湖南的覆盖程度看似还可以,不过内部细拆开来还是有结构性矛盾。例如湖南省省本级、长沙和株洲2018年城投发债规模占了全省的三分之二,卖地收入长沙和株洲两城占了全省一半,贵州贵安新区、贵阳和省本级也发了全省一半的债。湘潭、娄底、毕节、黔东南等地区大量债务集中到期,又缺乏产业支撑和金融资源,这种结构性错配将是城投发生风险的重点区域。在债券事关稳定大局,占用了这些地方有限的金融资源的情况下,这些结构性错配的区域非标被“勾兑”的可能性仍然还是存在的。我们会在后续更新各地市的“肉肉ratio”中继续探讨。
免责声明:自媒体综合提供的内容均源自自媒体,版权归原作者所有,转载请联系原作者并获许可。文章观点仅代表作者本人,不代表新浪立场。若内容涉及投资建议,仅供参考勿作为投资依据。投资有风险,入市需谨慎。
责任编辑:李铁民