客服热线:
 手机版
 二维码



文/新浪财经意见领袖(微信公众号kopleader)专栏作家 洪灏
尽管今年八月的汇改深化诱发了显著的市场调整,但它增加了汇率弹性,使中国能够更好地应对外部不确定性――尤其在美联储的货币政策进入了一个新的加息周期。只要汇率贬值开始正确反映中国利率的下降和基本面放缓,而央行不再用其外汇储备大力干预市场贬值并诱发资本外逃的压力,汇率波动的风险应该是可控的。

市场交易模式已转变;央行对人民币贬值对的态度是关键;注意观察人民币中间价:2013年12月18日,美联储宣布了其备受期待的缩减资产购买计划的决定。全球市场反应强烈 - 除了中国大陆和香港。翌日,尽管亚洲其他市场强劲反弹,在岸/离岸中国股市高开后却以显著低走收盘。这是为什么?
当时,在美联储决定后,中国央行出人意料地下调人民币中间价,而其幅度为2013年5月以来最大――尽管当时贬值幅度只有0.13%,与当下人民币汇率的波动性相比真是小巫见大巫。股市的弱势接踵而至。当时,市场的交易逻辑认为人民币贬值是全球经济的一个重要的通缩因素,同时也是货币战争的一个潜在诱因。由于人民币走弱,中国对大宗商品的购买力减弱,并迫使风险资产价格调整。我们认为,央行当时决定大幅降低人民币中间价是导致当天中国在岸、离岸市场表现不佳的重要原因。然而,2014年3月以来这个交易逻辑已经发生变化。
2014年3月,中国央行突然宣布将人民币的每日交易区间从1%扩大到2%。市场当时根据上述逻辑认为人民币贬值将威胁到全球经济。随后,波动性开始从汇率市场蔓延到股市。市场在随后的几个月继续承压――直至2014年中期,市场逐渐认识到人民币贬值的有利性。从此,股市走势开始与汇率背离,中国市场的交易模式出现变局(焦点图表1)。

一般来说,在一个缺乏弹性的汇率机制里,如在中国汇改之前那样,中国央行需要用人民币中间价引导市场汇率以反映经济基本面的变化。当央行拒绝汇率调整的时候,基本面的放缓需要通过其它相对价格的调整释放出来――比如通过大宗商品和资产价格。1997年危机后,中国顶住了汇率贬值阻力的压力是1998年中国股市跌幅超过10%的重要原因之一。
过去几年中国经济基本面放缓,然而人民币却反而升值。相对价格的调整只能通过商品价格的通缩和股市价格的压力而体现出来――直到2014年3月开始的汇率改革。这个各资产类别相对价格调整的理论也可以解释为什么香港市场表现自2014年中期以来逊色于A股。由于港币对美元挂钩,港元汇率缺乏弹性以反映疲软的经济基本面。因此相对价格的调整只能通过资产价格表现出来。
尽管今年八月的汇改深化诱发了显著的市场调整,但它增加了汇率弹性,使中国能够更好地应对外部不确定性――尤其在美联储的货币政策进入了一个新的加息周期。尽管资本外流和汇率波动溢出仍然是潜在的风险,投资者不应过分关注短期市场波动。只要汇率贬值开始正确反映中国利率的下降和基本面放缓,而央行不再用其外汇储备大力干预市场贬值并诱发资本外逃的压力,汇率波动的风险应该是可控的。
关注美联储的资产负债表的规模,而不是基准利率的水平:市场参与者的目光都集中在美联储的利率决定。毕竟,这是美联储近十年来首次加息。但值得注意的是,美国股市自今年三月左右基本上停止创出新高。同时,我们看到自2008年底以来的美联储资产负债表扩张已逐渐停止。而标准普尔500的指数成分公司的每股盈利已经停止增长(焦点图表2)。
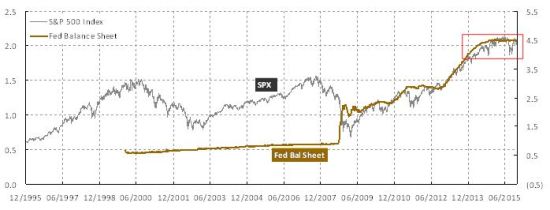

这些现象并不是巧合。美联储的资产购买计划以扩大其资产负债表规模支持风险资产价格。如果在这样的环境里,公司盈利停止增长,一如其最近的表现,那么利率的上升将抑制股市估值的倍数。而市场将无法创出新高,甚至会诱发系统性风险。
(本文作者介绍:交银国际董事总经理兼首席策略师。CFA,毕业于北京对外经济贸易大学和澳大利亚新南威尔士大学。)
本文为作者独家授权新浪财经使用,请勿转载。所发表言论不代表本站观点。