客服热线:
 手机版
 二维码



来源:文涛宏观债券研究
文:宏观研究, 联系人:黄文涛、徐灼
摘要
从历史经验看,猪粮比价是预测猪肉价格的优良指标,但考虑到今年的特殊情况,猪粮比价可能对猪瘟疫情反映不足。相比猪粮比价,存栏指标可能更好地反映了近期疫情的影响。基于生猪存栏预测的猪肉价格在二季度走高、三季度回落、四季度重新上涨,并且有望在走出N形后突破2016年的历史高位。
考虑到近期CPI的波动主要由食品分项贡献,而猪肉在食品分项中地位重要,因此可以通过对猪肉CPI的预测,测算未来猪肉因素对CPI变化的驱动。由于近期疫情环境下猪肉价格上涨压力较大,为避免单一因素的异常波动对整体价格水平指标的过度影响,统计局可以调整权重以弱化猪肉因素对CPI的驱动。我们基于对猪肉价格的预测,测算未来CPI可能的走势,然后基于历史经验,向下修正CPI同比增速预测值高于3%的月份,得到调整后的预测值。预测调整后年内各月的CPI同比增速有望处于3%以下,走势为N型。叠加基数效应有望使未来PPI在年中回落后年末出现回升,年内通胀走势有望呈现N型。如果通胀N型的下降段能伴随经济的回落,则有望为债券收益率下行打开时间窗口。
从高频监测数据看,生产短期回落、汽车零售回升。生产方面,发电耗煤增速回落,高炉开工率落,尿素企业开工率回升,浮法玻璃产能利用率持平。价格方面,上游原油价格回落、煤炭价格持平、铁矿石价格回升,中游钢铁价格回落,有色金属价格回落,水泥价格回升、玻璃价格回落。库存方面,上游原油库存分化,煤炭库存分化,铁矿石库存回落,中游钢铁库存回落、有色库存分化。需求方面,汽车销售回升,商品房销售增速回落,出口运价指数回落。
流动性方面,本周央行资金净投放,市场资金利率整体回落;十年国债收益率回落,人民币对美元贬值3月末逆回购余额190200亿,SLF余额327亿,MLF余额37265亿,PSL余额35410亿。4月末逆回购余额173900亿,SLF余额141亿,MLF余额35600亿,PSL余额35410亿。5月3日当周逆回购到期量为500亿,MLF到期1560亿。
正文
一猪肉驱动的N形通胀
从历史经验看,猪粮比价是预测猪肉价格的优良指标,但考虑到今年的特殊情况,猪粮比价可能对猪瘟疫情反映不足。根据猪粮比价的预测,年内猪肉价格走势为倒V形,高点在7月左右出现,但并不能突破2016年的高点,下半年以回落为主。历史经验显示,猪粮比价测算的猪肉CPI能较好拟合实际值的走势,单独基于猪粮比价预测的猪肉CPI也会在年内出现倒V走势。我们发现猪粮比价对猪肉CPI近期预测的偏差有所扩大,同时猪粮比价也可能并未反映近期非洲猪瘟疫情的影响。猪粮比价影响猪肉价格的逻辑在于,猪粮比价反映了养殖利润的变化,进而影响生猪补栏和存栏,进而通过出栏猪肉供给滞后影响价格。2011、2016年的两次猪粮比价大幅上涨,都带动了同期生猪存栏的增速回升或降幅收窄,今年以来,由于猪瘟疫情的影响,猪粮比价和生猪存栏的相关性出现背离。猪粮比价增速快速回升,同时生猪存栏的降幅由于疫情而快速扩大,生猪和母猪存栏水平均降至历史低位。因此我们认为,相比猪粮比价,存栏指标可能更好地反映了近期疫情的影响。基于生猪存栏预测的猪肉价格在二季度走高、三季度回落、四季度重新上涨,并且有望在走出N形后突破2016年的历史高位。生猪存栏预测的猪肉CPI在历史上偏差相对较大,但近期拟合效果较猪粮比价的预测更好,存栏预测的猪肉CPI有望在年内走出N形。

考虑到近期CPI的波动主要由食品分项贡献,而猪肉在食品分项中地位重要,因此可以通过对猪肉CPI的预测,测算未来猪肉因素对CPI变化的驱动。由于近期疫情环境下猪肉价格上涨压力较大,为避免单一因素的异常波动对整体价格水平指标的过度影响,统计局可以调整权重以弱化猪肉因素对CPI的驱动。权重的调整首先体现在猪肉价格对猪肉CPI的传导,基于猪肉价格预测的猪肉CPI在历史上对实际值拟合效果良好,但近期偏差扩大,体现为猪肉价格增速剧烈波动的同时,猪肉CPI的走势更为平滑。其次,猪肉权重的下调也使得在猪周期高涨时,猪肉CPI对整体CPI的拉动减弱。从历史数据看,在2011、2016年两次猪周期高涨时期,用猪肉价格预测的CPI同比增速均高于实际值,差距分别为0.5、0.3个百分点,用猪肉价格预测的2019年4月CPI也高于实际值0.4个百分点,显示权重调整对CPI的向下修正。我们基于对猪肉价格的预测,测算未来CPI可能的走势,然后基于历史经验,向下修正CPI同比增速预测值高于3%的月份,得到调整后的预测值。预测调整后年内各月的CPI同比增速有望处于3%以下,走势为N型。叠加基数效应有望使未来PPI在年中回落后年末出现回升,年内通胀走势有望呈现N型。如果通胀N型的下降段能伴随经济的回落,则有望为债券收益率下行打开时间窗口。


二
高频数据跟踪:生产短期回落、汽车零售回升
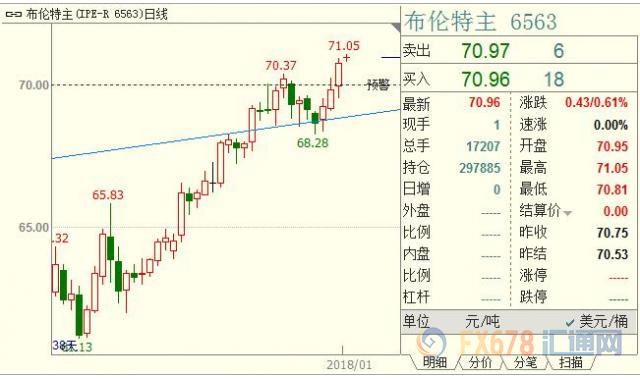
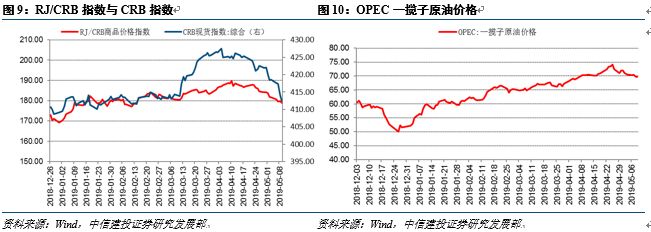
本周(5月9日)RJ/CRB现货指数环比变动-1.59%。CRB现货指数回落-1.40%。原油价格回落,库存分化。OPEC一揽子原油价格环比回落1.86%,WTI原油期货结算价周环比回落0.18%,布伦特原油期货结算价周环比回落0.51%。库存方面,上周EIA原油库存环比回落0.14%,API原油库存环比回升0.58%。

煤炭价格持平,库存分化。本周(5月8日)环渤海动力煤综合平均价格指数环比持平。6大发电集团煤炭库存可用天数(直供总计)(5月10日)较上周回落3.26天;六港口炼焦煤库存环比回升5.10%。

铁矿石价格回升,库存回落。5月10日铁矿石综合价格指数环比变动1.19%、国产矿价格指数环比变动 1.53%、进口矿价格指数环比回升0.98%。港口库存本周环比回落0.79%。

2.2 中游:生产总体回落
钢铁价格回落,库存回落,高炉开工率回落。本周(5月10日)Myspic钢铁综合价格指较上周回落0.66%,其中螺纹钢、热卷价格、冷板价格分别环比变动-0.83%、-0.80%、-0.67%。库存方面,主要城市主要钢材品种合计库存环比回落。高炉开工率本周环比回落1.80%。

有色金属价格回落,库存分化。本周(5月11日)LME铜、铝、锌、铅、锡、镍价格分别环比变动-2.25%、-0.10%、-5.64%、-3.48%、0.04%、-3.31%。库存方面,本周LME铜、铝、锌、铅、锡、镍库存分别环比变动-7.36%、1.31%、11.25%、-0.64%、16.45%、-1.92 %。

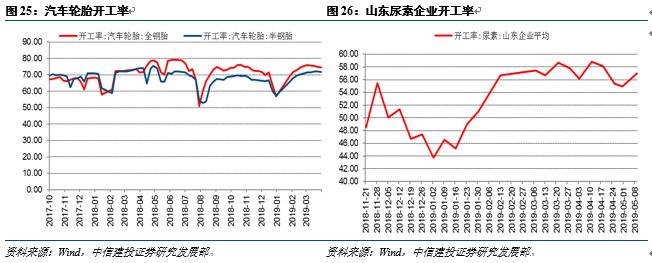
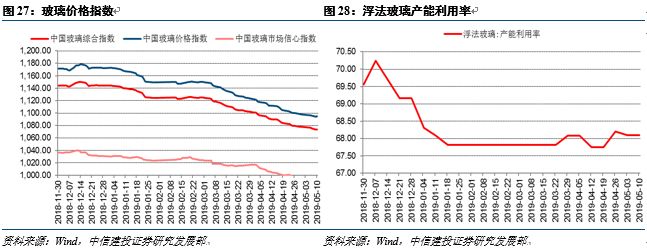
其他行业中,发电耗煤增速回落,5月上旬发电耗煤同比增速-17.17%。水泥价格回升,5月10日全国水泥价格指数周环比回升0.19%;分区域看,华北、西北、中南水泥价格回落,东北、华北、华东水泥价格回升。尿素企业开工率回升,本周山东尿素企业开工率回升至57.03%。玻璃价格指数回落,浮法玻璃产能利用率环比持平。汽车轮胎开工率回落,全钢胎与半钢胎汽车轮胎开工率分别变动-0.35%、-0.31%。


2.3 下游:汽车零售增速回升
下游需求方面,汽车零售增速回升。4月第5周汽车零售同比增速25%。商品房销售增速回落,5月上旬30大中城市商品房成交面积同比增速-3.02%。其中一线、二线、三线城市商品房销售增速分别为6.67%、10.09%、-23.13%

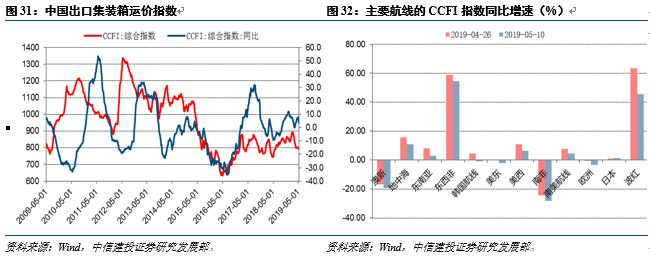
出口方面,出口指数增速回落。本周中国出口集装箱运价综合指数同比增速回落4个百分点。分航线看,中国对日本出口指数回升,中国对东西非、波红航线出口指数增速高位回落,对地中海、东南亚、美西、南美航线出口指数增速回落,中国对澳新、南非、欧洲出口指数降幅扩大。
2.4 总结:
需求短期回落为主、原材料价格短期分化
从高频监测数据看,生产短期回落、汽车零售回升。生产方面,发电耗煤增速回落,高炉开工率落,尿素企业开工率回升,浮法玻璃产能利用率持平。价格方面,上游原油价格回落、煤炭价格持平、铁矿石价格回升,中游钢铁价格回落,有色金属价格回落,水泥价格回升、玻璃价格回落。库存方面,上游原油库存分化,煤炭库存分化,铁矿石库存回落,中游钢铁库存回落、有色库存分化。需求方面,汽车销售回升,商品房销售增速回落,出口运价指数回落。
三
本周央行资金净投放。央行货币政策工具方面,本周(5月10日)公开市场操作货币投放500亿、回笼0亿,公开市场操作货币净投放500亿。央行货币政策工具方面,4月末逆回购余额173900亿,SLF余额141亿,MLF余额35600亿,PSL余额35410亿。5月3日当周逆回购到期量为500亿,MLF到期1560亿。
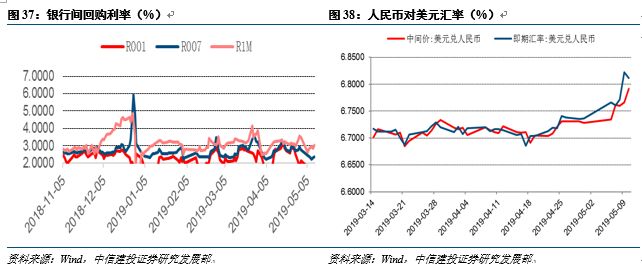
市场资金利率整体回落。本周(5月10日)1天、7天、14天、21天期银行间市场质押式回购加权利率分别为1.8807 %、2.3752 %、2.5144 %、2.9426 %,环比上周分别变化-23.58、-36.51、-40.35、-2个BP;1个月、3个月回购利率变化-4.61、-278个BP。5月10日隔夜、1周SHIBOR分别为1.8260%与2.5680 %,环比上周分别变化3.6、3.9个BP。5月10日1、3、6个月同业存单发行利率分别为2.6396%、3.0464%、3.1450%,环比上周分别变动-8.59、-4.32与-3.39个BP。-DR001之差为5.58个BP,环比上周变化5.03个BP;-DR007之差为-10.36个BP,环比上周变化-14.09个BP。
十年国债收益率回升,人民币对美元贬值。10年期国债到期收益率环比上周回落8.32个BP至3.3017%。汇率方面,美元兑人民币中间价6.7912,较上周贬值0.930%,即期汇率为6.8118,较上周贬值1.116%。



黄文涛
huangwentao@csc.com.cn
执业证书编号:S1440510120015
董敏杰
dongminjie@csc.com.cn
执业证书编号:S1440518020001
研究助理:徐灼
xuzhuo@csc.com.cn
010-86451015
研究助理:金殿臣
jindianchen@csc.com.cn
010-85130526
免责声明:
证券研究报告名称:《猪肉驱动的N形通胀——国内宏观经济周报》
对外发布时间:2019年5月13日
本报告分析师:黄文涛执业证书编号:S1440510120015
董敏杰执业证书编号:S1440518020001
研究助理:徐灼
免责声明:自媒体综合提供的内容均源自自媒体,版权归原作者所有,转载请联系原作者并获许可。文章观点仅代表作者本人,不代表新浪立场。若内容涉及投资建议,仅供参考勿作为投资依据。投资有风险,入市需谨慎。