客服热线:
 手机版
 二维码



2017年国内经济稳中向好,钢铁行业供给侧改革深入人心,行业集中度显著提升,产业结构不断优化升级,未来一年,供给侧改革将继续深化,叠加出口关税取消有助于优化国内供需格局,环保政策趋严将减供给、抬成本,基建投资或超预期,同时春季钢材下游需求大概率集中爆发为螺纹钢价格形成显著支撑,但面临的挑战依然不容忽视,未来经济下行压力依然存在,房地产调控大概率加码,在地产销售重回下行轨道的背景下,信贷和销售两端走弱抑制开发商投资意愿,下游房地产需求难言乐观,同时吨钢利润丰厚,钢厂增产意愿较强;综合预测2018年螺纹钢价格整体呈现前高后低态势,预计高点将出现二季度,高点大概率出现在4300-4700区间点位,低点大概率出现在3200-3500点位区间。

资料来源:WIND,长安期货
2017年螺纹钢期货价格交易重心显著抬升,但这一过程并非一帆风顺,观而言之,年内期货价格出现四段较为独立的行情。
一月上旬到四月中旬,期价冲高回落;年初期价在国家大力取缔“地条钢”,以及市场对钢铁去产能预期较好,于下游需求还未兑现的背景下便超前上涨,但在三月中旬之后,螺纹钢期价在美联储加息进程压制、金融监管趋严、宏观预期悲观以及下游需求跟进乏力的大背景下大幅下挫,市场情绪跌入低谷。
四月中旬到六月中旬,市场信心回暖,期价底部整体抬升;这一阶段,“地条钢”督查趋严,一带一路峰会限产、现货供需格局好转,甚至从五月份开始现货层面即呈现供需紧平衡态势等因素都对期价底部抬升起到了非常重要的作用,但在宏观层面悲
六月中旬到八月上旬,期价上涨通道开启;在央行释放巨额流动性、“地条钢”取缔进入尾声以及期货巨幅贴水的背景下,期货价格向上修复贴水行情,随之引发现货共振,期现价格共同上涨,屡创年内新高。
八月上旬到十二月中旬,在高炉爆炸,螺纹钢供需紧平衡格局加剧的背景下,期间螺纹钢价格指数两次上冲,但在原材料弱势运行、市场宏观预期悲观以及季度末资金面紧缺、美联储加息等利空因素的影响下,期价短暂上冲之后又现回落,整体呈现高位震荡态势。
二、螺纹钢基本面分析
图2:全国螺纹钢现货价格走势图 图3:北京螺纹钢现货价格走势图 单位:元/吨

资料来源:WIND,长安期货
图4:上海螺纹钢现货价格走势图 图5:西安螺纹钢现货价格走势图

资料来源:WIND,长安期货
2017年全国螺纹钢HRB400:20mm现货价格交易重心显著抬升,截止12月15日,其报价为4822元/吨,较年初的3310元/吨上涨1523元/吨,涨幅约为46%;从四幅螺纹钢现货走势图中可以看出,2017年11月初全国各地螺纹钢现货价格上涨速度加快,究其原因在于取缔“地条钢”后,其隐性库存缺口短期难以补上,加之钢厂高炉环保限产促使供需紧平衡格局加剧,未来一年,在钢铁供给侧改革持续推进,政府层面严格落实产能置换的背景下,螺纹基本面或依旧保持偏紧格局,现货价格重心有进一步抬升的可能,但不排除因需求端走弱,2018年螺纹钢现货价格冲高回落。
(二)国内生铁产量与粗钢产量
图6:国内生铁产量当月值及当月同比 图7:国内粗钢产量当月值及当月同比

资料来源:WIND,长安期货
据国家统计局数据,2017年1-11月份我国粗钢、生铁产量分别为76480万吨、65614万吨,同比分别增长5.7%以及2.3%。其中11月份粗钢、生铁产量分别为6615万吨、5488万吨,同比分别增长2.2%以及下降3.5%,数据中可以看出,我国粗钢与生铁产量依旧在上升通道运行,但在11月份,由于采暖季高炉环保限产影响,全国生铁与粗钢产量环比大幅下降,其中生铁产量同比甚至出现负增长。
未来一年,供给侧改革将继续深化,同时国家层面严防新增产能死灰复燃,但钢企在吨钢利润丰厚的背景下,高炉开工率将保持相对高位,同时其也将通过提高废钢比以及铁矿入炉品味等方式增加产出,综合预测2018年我国生铁及粗钢产量大概率出现增长,但增长幅度较为有限。
(三)螺纹钢供给端分析
1.铁矿冲高回落,钢厂补库怡然自得
图8:铁矿石价格指数走势图 图9:铁矿石港口库存量与钢厂可用天数走势图

资料来源:WIND,长安期货
从铁矿石价格指数走势图可以看出,2017年铁矿石现货价格整体冲高回落,作为独立于供给侧改革之外的铁矿石,今年螺矿比价整体不断走高,其数值更是在四季度外矿发货量预期增加以及采暖季钢企环保限产将导致矿石需求量大幅减少等利空消息面影响下达到阶段高点,铁矿相对弱势运行;从铁矿石港口库存与钢厂可用天数走势图可以看出,钢厂针对铁矿石的补库操作也相对自如,但未来一年,铁矿石仍有可能凭借其寡头市场的特性、螺矿比处于高位以及钢厂高利润较难持续等因素而震荡走高,同时,随着三月中旬高炉环保限产褪去,在钢厂利润较高的背景下,铁矿石或迎来量价齐升格局,需重点关注。
2.博弈剧烈,价格大幅波动
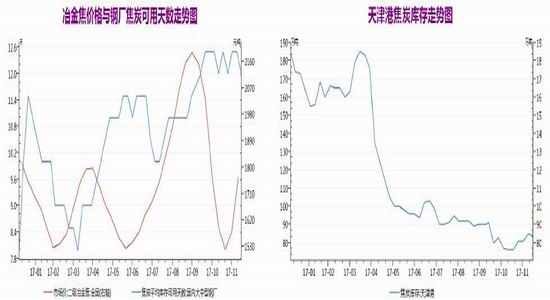
图10:冶金焦价格与钢厂焦炭可用天数走势图 图11:天津港焦炭库存走势图
资料来源:WIND,长安期货
2017年焦炭价格依旧呈现其波动剧烈的特性,年中焦企在濒临亏损而下游钢厂吨钢利润丰厚的背景下,现货提涨意愿强烈,叠加钢材现货价格交易重心不断抬升,焦企与钢厂经过数周博弈后,焦炭现货提涨通道开启,其主力合约期货盘面价格一度超过2500点位,创合约挂牌新高,随着进入十月份,部分地区钢厂提前进入限产节奏,同时采暖季环保限产将大幅减少焦炭的使用量,叠加在高利润的背景下,焦企限产力度低于预期,焦炭价格一度弱势下行,焦企重回盈亏平衡线,随后焦炭现货价格在复产逻辑以及大量期现套利盘涌现的背景下止跌反弹,未来一年,焦炭或大幅波动增加钢价的不确定性。
从冶金焦价格与钢厂焦炭可用天数走势图可以看出,在钢厂针对焦炭的补库行为完成后,作为议价能力较强的钢厂,焦炭现货价格大概率弱势运行,此时焦企极有可能在盈亏平衡线上挣扎,根据历史经验我们发现若出现钢厂吨钢利润丰厚而焦企频临亏损的格局,后期焦炭价格大概率止跌反弹,基于同一产业链价格走势趋同前提,其可作为螺纹入场做多的时机参考。
关于2018年的焦炭价格,我们从中央全面依法治国领导小组与国有自然资源资产管理和自然生态监管机构的设立可以看出,未来国家将加大对部分企业有法不依,暗地对抗环保政策的整治力度,以及加大对自然资源例如煤炭的滥采监督措施,焦炭下方支撑较强。
3.全国钢厂2017年盈利率保持高位
图12:全国及河北钢厂盈利率 图13:全国高炉开工率及检修限产量

资料来源:WIND,长安期货
从全国及河北钢厂盈利率走势图中可以看出,自2015年底,在供给侧改革的政策红利下,全国钢厂盈利持续改善,钢厂盈利率保持高位,据测算,截止2017年12月15日,螺纹钢1805盘面利润为867元/吨,吨钢利润依旧保持相对高位。
从全国高炉开工率及检修限产量来看,在环保限产力度加强的背景下,全国高炉开工率震荡走低,检修限产量相对走高,尤其在采暖季限产大幕正式拉开后,全国高炉开工率快速下降,未来,采暖季限产或将常态化,钢材供给量在此期间将显著收缩,未来一年需关注各地限产执行力度与市场预期的出入。
4.废钢价格重心整体上移
图14:国内主要城市废钢价格走势图 图15:废钢进出口数量走势图

资料来源:WIND,长安期货
图中我们可以看出,近两年废钢价格重心整体上移,2017年其废钢整体先跌后涨,究其原因为短时间“地条钢”快速出清使得更多的废钢流向市场,而后半年在吨钢利润丰厚的背景下,钢厂为增加产出纷纷提高生产中废钢占比,废钢价格受益上行;参照中国废钢铁应用协会发布的《废钢铁产业“十三五”发展规划》,其中提出到“十三五”末,废钢比将从“十二五”时期的10%提高到20%,其中转炉废钢比要达到15%,电炉钢比要提高到12%的水平,废钢比的提升将对废钢价格形成强硬支撑,预计2018年废钢价格偏强运行。
从2016-2017年废钢进出口数量走势图中可以看出,在2017年三月份之前我国废钢一直是净进口状态,在取缔“地条钢”行动进入尾声时,市场中流出了大量的废钢,我国的废钢也有净进口状态转化为净出口状态,但观察该图我们也可以看出,其在十月份净出口数量大幅缩减,表明在钢厂迫切提高废钢比的背景下,国内产出的废钢转化为内销的数量增大,预计2018年我国废钢依旧呈现净出口状态,但出口的数量整体有限。
(四)年内钢材库存整体走低,供需紧平衡格局加剧
图16:五大钢材品种社会库存量走势图 图17:重点钢企库存与社会库存走势图

资料来源:WIND,长安期货
2015年-2017年全国钢材库存整体走低,以螺纹钢为例,截止12月15日,全国螺纹钢库存依旧是有统计以来的近十年最低值,其供需紧平衡程度可见一斑,从重点钢企库存与社会库存走势图来看,二者走势趋于一致,皆在近几年相对低位运行,未来在国家严防淘汰产能死灰复燃、严禁新增产能以及严格产能置换政策的格局下,螺纹钢社会供应量整体依然有限,2018年螺纹钢社会库存较往年同期难出现大幅度的累积。
图18:国房景气指数 图19:房地产开发投资完成额累计值及累计同比

资料来源:WIND,长安期货
图20:房屋新开工面积累计值及累计同比 图21:商品房销售面积累计值及累计同比

资料来源:WIND,长安期货
从商品房销售面积累计值及累计同比图中可以看出,2017年销售数据持续走弱,但由于其传导到新屋开工数据上的周期较长,我们从房屋新开工面积累计值及累计同比可以看出,2017年房屋新开工面积累计同比回落幅度有限,但未来一年在各地房地产调控政策趋严,地产销售重回下行轨道的背景下,信贷和销售两端大概率走弱抑制开发商投资意愿,房屋新开工面积累计同比有较大幅度回落风险;政策导向方面,2017年12月中共中央政治局工作会议提出将“加快住房制度改革和长效机制建设”列为2018年要着力抓好的重点工作之一,未来一年房地产投资增速或下滑至6%,但需关注雄安新区建设以及保障性安居工程对房地产投资的拉动作用。
2.基础建设投资或超预期增长
图22:固定资产投资完成额累计值及累计同比 图23:基础建设投资完成额累计值及累计同比

资料来源:WIND,长安期货
从图22与图23可以看出,2017年我国固定资产投资额累计同比有所回落,其中基础设施建设投资完成额累计同比更是大幅回落,作为基础设施建设,其本是逆周期而行,在2017年国内经济增长超预期的背景下,基础设施建设出现回落当属正常;政策方面,2017年12月15日央行发布的《中国人民银行自动质押融资业务管理办法》,其中提出央行将地方政府债券纳入自动质押融资业务质押范围,这将缓解地方政府在基础设施建设方面面临的资金不足问题,叠加“一带一路”建设推动,2018年国家基建投资或超预期增长。
三、其他重点因素分析
(一)钢材出口数量显著下降
图24:中美欧螺纹钢价格走势图 图25:钢材累计出口数量及累计同比

资料来源:WIND,长安期货
从中美欧螺纹钢价格走势图中可以看出,受益于国内钢铁行业供给侧改革继续深化,2017年我国螺纹钢价格大幅上涨,目前价格已在美欧螺纹钢价格之上,叠加近几年钢材出口数量累计同比持续走低,2018年我国钢材出口情况或不容乐观,但未来一年我国将取消钢材的出口关税,适当降低钢坯的出口关税,如此,预计2018年钢材出口情况将有所改善,对螺纹钢价格形成支撑。
(二)国家政策分析
2018年国家将继续深化供给侧改革,同时也将加大环境治理力度,生产企业环保成本将有所增加,有利于工业品价格保持相对高位;货币政策方面,未来一年,在国内地产泡沫严重,美国加息缩表的背景下,央行政策不具备大幅放水空间,货币政策将依旧维持中性态度,但在市场流动性出现紧缺时,央行短期内依旧会采取宽松的货币政策来促进国内经济的平稳发展,期间为防范风险,金融去杠杆政策将逐步落地,不排除在2018年央行短期内加大金融去杠杆力度的可能性,值得我们关注;财政政策方面,预计2018年政府层面将采取更为积极有效的财政政策,继续实施减税降费政策、适度扩大支出规模,以促使经济增长保持在合理区间,整体来看,2018年政府层面将审慎搭配货币政策与财政政策来促进经济的平稳健康发展。
2017年国内经济稳中向好,钢铁行业供给侧改革深入人心,行业集中度显著提升,产业结构不断优化升级,未来一年,供给侧改革将继续深化,叠加钢材出口关税取消有助于优化国内供需格局,环保政策趋严将减供给、抬成本,基建投资或超预期为螺纹钢价格形成显著支撑,同时春季钢材下游需求或集中爆发,但面临的挑战依然不容忽视,未来经济下行压力依然存在,房地产调控大概率加码,在地产销售重回下行轨道的背景下,信贷和销售两端走弱抑制开发商投资意愿,下游房地产需求难言乐观,同时吨钢利润丰厚,钢厂增产意愿较强;综合预测2018年螺纹钢价格整体呈现前高后低态势,预计高点将出现二季度,高点大概率出现在4300-4700区间点位,低点大概率出现在3200-3500点位区间。
长安期货
新浪声明:新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。责任编辑:宋鹏