客服热线:
 手机版
 二维码


观点简要:
1.采暖季坐实,执行力度不及预期,利润过高(现货利润600元/吨),已超越钢厂(现货下降利润不及500元/吨),引发下游打压焦价。
2.下游钢厂库存健康,补库积极性不佳,中游贸易商观望情绪浓厚,中上游库存面临堆积。
3.螺炭比远低估于螺矿比,预示焦高估于矿,因此下游钢厂修复利润核心在矿,则面临自身利润修复的压力。政策期后远月焦价有望继续下跌。
操作建议:
(1)交易对象:J1905为主
(3)交易时间:11月下旬
(4)开仓区间:2000-2100
(5)目标区间:1700-1800
(6)止损位置:2100上方
(7)操作手数:200手
一、限产政策坐实,利润面临修复
自供给侧改革以来,去产能收缩供给的炒作持续推动价格的抬升,而就实际生产而言,近几年的政策并没有对供给带来实质上的收缩,因此所谓的限产政策炒高价格的逻辑是不成立的,但资金的长期涌入,使得焦炭的价格日益被推向高估的平台。目前整个政策走向尾声,环保和调结构是当前乃至以的后长期重心,纵观一系列政策的目的并不是收缩供给,而是优化产能,使其长远得到更好的发展,价格的膨胀也并不是长远发展的有效途径。如果对近两年的冬季限产做对比,可从以下四个方面进行今年限产政策的总结:范围基本不变、环保进一步趋严、产能任务进入尾声,限产方式多变灵活。当前已至采暖季,无论是焦化还是钢铁限产尚未全面展开,前期过度的炒作已成事实。
不论政策限产与否,焦化产业的事实告诉我们,焦化利润已绝对高估,甚至高于钢厂利润。目前焦企现货生产利润达600元/吨以上,毛利润率近25%,利润驱动供给,修复压制焦价。而从开工情况看,11月中旬样本焦化厂开工率在焦化利润高企的状态下维持在75%以上。 截至16日,焦炉开工率(100家)77.02%,处历史同期平均水平,且自三季度末以来,焦化开工受政策的影响幅度并不大,开工率始终保持在7成以上的水平。事实胜于雄辩,焦化厂仍在可控环境下满负荷运行,将高利润兑现,未来供给释放,焦价跌幅空间有望进一步打开。
图1:焦化利润偏高

图2:焦企开工率稳定

二、钢厂库存健康,中下游补库消极
众所周知,焦企长期以来的议价权来自于低库存,目前来看中游库存绝对值在四季度后开始稳步回升,体现整体需求萎靡供给释放,而钢厂焦炭库存的回升也减弱了中下游继续高价采购的意愿,焦炭价格的强势恐怕难以持续,钢厂已有降低采购、打压价格的诉求。
社会库存合计回升,绝对值出偏高位置,在现货偏高的状态下,消化库存的动力很弱,目前北方四港(日照、青岛、连云港、天津港)的库存近270万吨,且下游的话语权强势未改。对焦炭现货价格产生较大的压制作用。
钢厂焦炭库存自10月以来一直处于400万吨以上,低库存区域的华北地区钢厂的可用天数稳定在8天以上,在钢厂准备较充分及当前面临生产淡季的背景下,历史同期的高库存水平为焦炭后市蒙上阴影。
图3:贸易商库存高位难消化

图4:钢厂库存同期高位

三、下游利润修复看矿,焦炭面临压力
下游方面,钢材端也面临限产不及预期,利润偏高兑现修复的局面,加之终端未来预期不佳及严峻的国际局势,钢材现货的价格也逐渐筑顶回落。整体上,自上而下的不利因素传导将在中长期压制焦价,或伴随系统性的因素在工业品牛转熊的格局下跌。
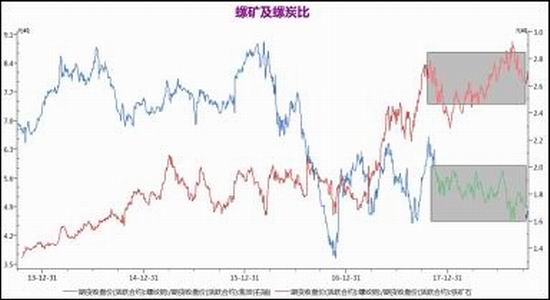
而从修复利润的角度,炉料虽然强于成材,但焦炭的位置相对比较微妙,上游焦化端焦炭是成材,下游有钢材端焦炭是炉料,修复利润的驱动对焦炭是制衡状态。但前期焦价的疯狂炒作已使其在上下游均处在一个高估的位置,由螺矿比高估和螺炭比低估即可看出,钢厂的利润完全压榨的是矿石,而焦炭相较于螺纹处在高估状态,这表明修复钢厂利润的驱动在矿石,而焦炭在整个产业利润中均处于高位,面临压力。
11月20日焦炭指数下探测试2230支撑破位,此位置也是周线周期头部关键压力区域,等待量能进一步打开下方空间,反弹做空为宜。
图5:螺炭比低位(相较螺矿比)

四、总结
1.采暖季坐实,执行力度不及预期,利润过高(现货利润600元/吨),已超越钢厂(现货下降利润不及500元/吨),引发下游打压焦价。
2.下游钢厂库存健康,补库积极性不佳,中游贸易商观望情绪浓厚,中上游库存面临堆积。
3.螺炭比远低估于螺矿比,预示焦高估于矿,因此下游钢厂修复利润核心在矿,焦炭则面临自身利润修复的压力。政策期后远月焦价有望继续下跌。
操作建议:
(1)交易对象:J1905为主
(3)交易时间:11月下旬
(4)开仓区间:2000-2100
(5)目标区间:1700-1800
(6)止损位置:2100上方
(7)操作手数:200手
安粮期货1队
新浪声明:新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。责任编辑:宋鹏