客服热线:
 手机版
 二维码


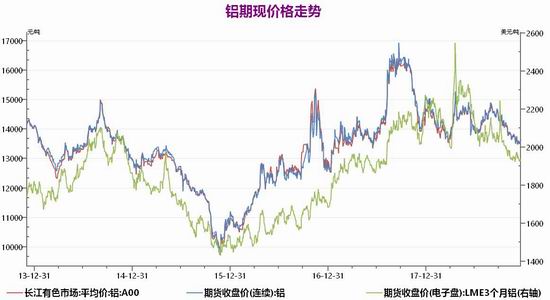
2018年期铝陷入宽幅震荡,整体较2017年有所下滑。因美元走强以及供给侧改革力度不如逾期,且终端下游表现不佳,导致铝价走势疲软。期间因美国对俄铝进行制裁以及海德鲁减产等事件的冲击,出现阶段性反弹。展望2019年,全球铝土矿产量充足,氧化铝以及原铝产能增加,而终端消费需求将进一步放缓,铝市供应缺口或将收窄,铝价缺乏上行动能。但考虑到电力改革有望加速,这将提高电解铝生产成本;而国内的减税政策以及以中铝为首的部分铝生产商计划就当前疲软的铝价进行自救,包括减产和揽储,将为铝价带来支撑。预计2019年铝价的走势将陷入低位宽幅震荡。
第一部分 2018年铝价行情回顾
2018年期铝陷入宽幅震荡,整体较2017年有所下滑。因美元走强以及供给侧改革力度不如逾期,且终端下游表现不佳,导致铝价走势疲软。期间因美国对俄铝进行制裁以及海德鲁减产等事件的冲击,出现阶段性反弹。按周K线的技术形态走势来划分,我们可以将2018年铝价走势分为五个阶段:
1月初-3月底,期铝稳步下滑,领跌有色金属,本阶段铝价表现之所以弱于其他基本金属,因采暖季原铝减产力度远不及预期;4月初-6月旬,期铝振荡反弹,尤其是4月上旬强势上涨,但很快自高位回落,削减部分4月录得的涨幅,因美国财政部对俄铝公司及其大股东进行制裁;6月中旬-7月中旬,期铝震荡回落,因终端消费表现疲软促使铝价回落;7月中旬-8月底,期铝震荡反弹,国内环保影响至铝行业上游,北方矿石价格因环保居高不下抬升了氧化铝成本,加之境外美铝在澳洲氧化铝出现罢工等突发事件的炒作;9月以后,期铝持续走弱,国际方面,由于美对俄铝制裁推迟以及海德鲁计划复产的影响;国内方面,环保限产力度减弱,国内铝终端需求低迷。截止12月20日,沪铝期货指数年内运行区间为13525-15590元/吨,较2017年12月末的下跌10.45%,相应的伦铝运行区间为1905.5-2718美元/吨,年下跌约16.07%。
第二部分 2018年铝产业链分析及2019年展望
一、铝市供需分析
关于宏观基本面的详细情况,可参观年报,在此不再赘述,以下就铝市本身供需展开分析。
1、全球铝市供应缺口收窄
世界金属统计局(WBMS)最新公布报告显示,2018年1-10月全球原铝市供应短缺24.64万吨。2017年全年原铝市场供应短缺121万吨。2018年1-10月原铝需求量为4,954万吨,较2017年同期减少74.5万吨。2018年1-10月原铝产量同比增加11.8万吨,同比增幅0.2%。中国原铝产量预估为2,771.4万吨,占到全球总产量的56%。同期,中国原铝表观消费量较2017年1-10月增加1.8%,全球原铝需求同比下滑1.5%。2018年10月,全球原铝产量为484.93万吨,消费量为489.78万吨。展望2019年,随着全球原铝产能的逐渐释放,而需求表现疲软的情况下,原铝供应缺口或将进一步收窄。

2、供需体现-日本库存自低位回升
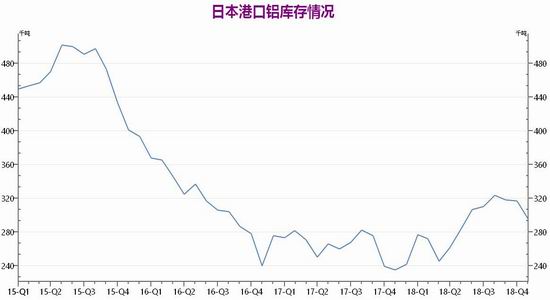
日本是亚洲最大的铝进口国,该国每季度就原铝进口同意支付的较伦敦金属交易所(LME)现货铝价格的升水被作为该区域的价格基准。日本每个季度会公布下一季度的现货铝升水数据,与日本三大港口的铝库存存在一定的相关性,2018年11月末日本三大主要港口铝库存为295,400吨,较10月骤降6.9%,其中,横滨库存减少了6.6%,名古屋库存不再增加,大阪库存仍然不变;但整体库存较2017年底增加了53.5万吨,增幅达22.12%。而10-12月当季,日本买家同意支付103美元/吨升水,环比下降22%,因供应充足导致亚洲现货铝升水下滑。而根据最新数据,日本铝进口商同意将2019年一季度支付的铝升水敲定在每吨85美元,为逾两年最低水准。
3、供需体现-伦铝库存增加,沪铝库存先增后减
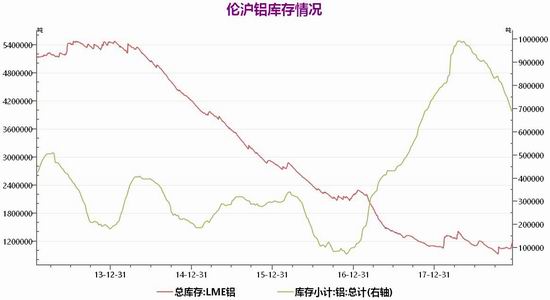
伦铝库存方面,截至12月18日,LME铝库存报122.73万吨,较2017年12月末增加12.54万吨或11.38%;而截至12月14日,上期所沪铝库存报68.88万吨,较2017年12月末减少6.53万吨或8.67%,上海CIF铝锭升水报价亦跌至90-110美元/吨,略低于2017年12月末的95-115美元/吨的升水。从库存方面来看,伦铝库存2018年整体低位震荡,沪铝库存先增后减,从3月份开始逐渐回落,使持续上涨的国内库存进入拐点,国内库存整体出现明显缓解的迹象。
三、铝市供应
1、铝土矿-铝土矿进口量维持增长
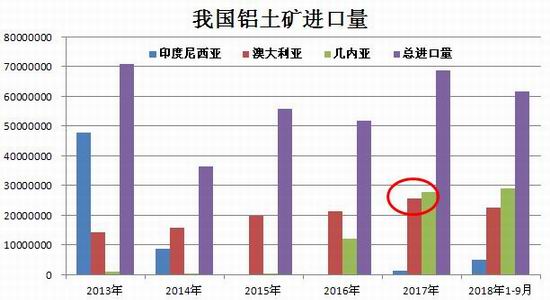
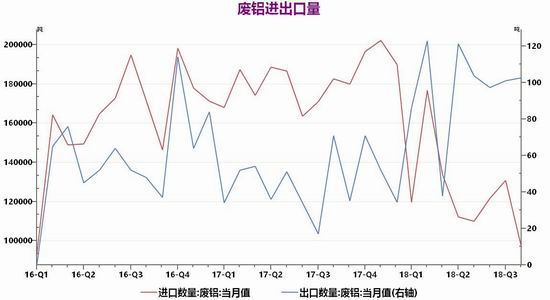
铝土矿和氧化铝是原铝的上游原材料,中国铝土矿虽然分布集中,大中型矿床较多,但不易开采,不像国外那些适合露天开采的红土型铝土矿,而中国是世界最大的氧化铝生产国,因此我国每年都需进口大量的铝土矿。2018年1-9月,中国总进口铝土矿6168.18万吨,同比增加1052.74万吨,增幅达20.58%。其中自几内亚进口2897.24万吨,同比增加43.90%,增幅较大,仍然是中国第一大铝土矿进口来源国;自澳大利亚进口2248.71万吨,同比增加19.94%。按照当前氧化铝运行产能计算,2018年中国进口铝土矿需求总量将为7165万吨,且由于国内矿产量受环保影响减量,还将有更多企业使用进口铝土矿,尤其是山西、河南等地的企业,预计铝土矿进口量将增至7300万~7500万吨。废铝方面,2018年1-10月中国废铝进口量为128万吨,同比下降27.5%。展望2019年,受环保高压的影响,废铝进口量仍可能继续下滑;而铝土矿方面将进一步增加,2017年中国氧化铝总产量7064万吨,累计消耗铝土矿约1.7亿吨,同比增长14%,其中国产铝土矿1.03亿吨,进口铝土矿0.665亿吨,折合铝土矿对外依存度40%。截至2018年9月底,中国氧化铝建成产能8167万吨,运行产能7294万吨,开工率89.31%。前三季度,中国氧化铝生产累计消耗铝土矿1.263亿吨,同比减少1.6%,其中国产铝土矿消耗7600万吨,进口铝土矿消耗5030万吨,中国铝土矿对外依存度约39.8%。随着国内氧化铝产能的扩张,预计未来2~5年中国铝土矿对外依存度将进一步增加。
2、氧化铝-氧化铝产量将回升
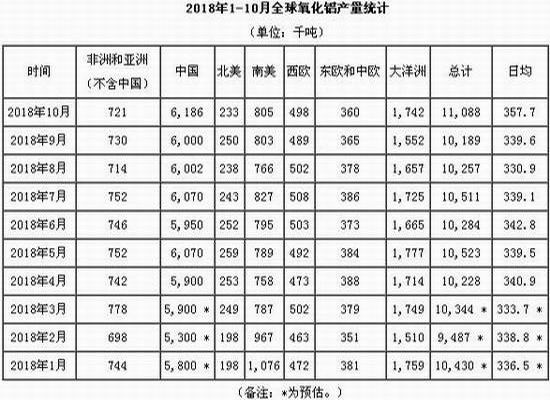
根据国际铝业协会IAI统计2018年1-10月全球氧化铝(包括中国)累计产量为10818.3万吨,同比减少370.6万吨或3.31%,其中中国氧化铝累计产量为5923.1万吨(占全球产量比为54.75%),同比减少134.5万吨或2.22%,显示2018年国内外氧化铝产量皆出现下滑。国内方面,虽然环保限产不如2017年,但因铝价疲软,部分企业主动进行减仓和检修;国外方面,主要由于海德鲁减产的影响。展望2019年,当前国内氧化铝建成产能8347万,运行产能7279万,2019年仍有部分产能将释放,未来氧化铝产能呈现扩至步伐,我们预计2019国内氧化铝产将达到7624万。国外方面,因预计海德鲁Alunorte氧化铝厂将在2019年上半年复产,在风险事件消退的情况下,未来境外氧化铝短缺局面逐渐扭转,且由于境外铝土矿充裕,因而不太会在原料端对未来氧化铝新增供应产生约束,预计境外氧化铝产量逐渐回升。
3、氧化铝-氧化铝净出口量增加
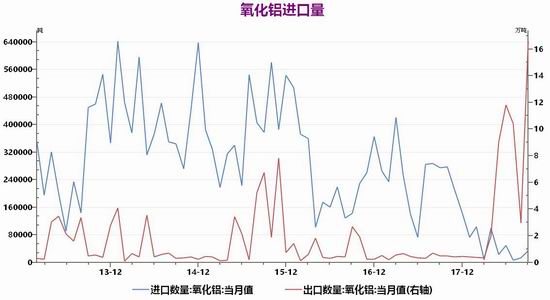
2018年9月氧化铝出口量为16.6万吨,环比增加五倍有余(8月氧化铝出口量为3.0万吨),同比大增34倍,创年内新高。9月氧化铝净出口量为13.6万吨,实现近年来同月份首次净进口转净出口。1-9月中国氧化铝累计出口量53.91万吨,累计出口量较2017年同期同比大增12倍;同期,中国氧化铝累计进口量为41万吨,同比减少了182.38万吨,减幅达81.64%,净出口量达12.91万吨。主要由于2018年海德鲁氧化铝厂停产影响,国际氧化铝短缺,推高价格,导致中国出口氧化铝量激增。展望2019年,虽然海外氧化铝格持续走高,推动中国氧化铝出口补充国外,但同时也刺激了海外氧化铝产能的加快释放,未来境外氧化铝短缺局面逐渐扭转,预计2019年中国氧化铝出口量可能较2018年有所回落。
4、原铝-全球原铝产量仍持续增长
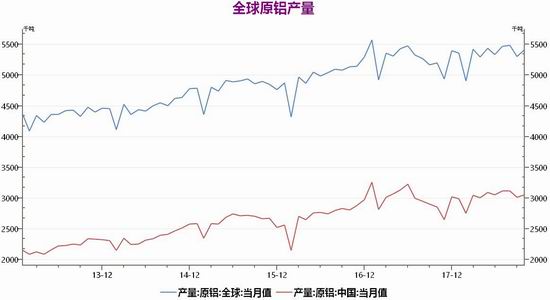
国际铝业协会(IAI)公布的数据显示,10月份全球原铝产量同比增长4%至541万吨,2018年1-10月期间,全球原铝产量同比增长0.7%,达到5343.7万吨,而2017年同期为5306.7万吨;中国方面,10月份中国原铝产量同比增长6.8%,在1月-10月期间,中国生产了3022.7万吨原铝,略低于2017年的3023.1万吨。2018年全球原铝产量出现增长,而中国原铝产量小幅下滑,主要由于美国向全球征收钢铝关税,帮助刺激美国国内铝行业的扩张,美国2018年1-11月铝锭产量同比增长18%,俄铝方面虽然受到制裁,但因美财政部对制裁时间一再延迟,俄铝方面并未出现明显减产。而中国方面受供给侧改革和供暖季政策影响,铝产量增速放缓。展望2019年,根据上海有色的统计,2016年中国电解铝产量增速为3.9%,2017年中国电解铝产量增速为14.2%,预计2018年中国电解铝产量增速0.6%;2019年中国电解铝产量增速3.6%。但铝价若进一步下探,导致企业亏损扩大,不排除企业通过减产自救,导致国内原铝产量增速进一步放缓。
四、铝市需求
1、需求—铝材出口虽增但对需求拉动效果有限
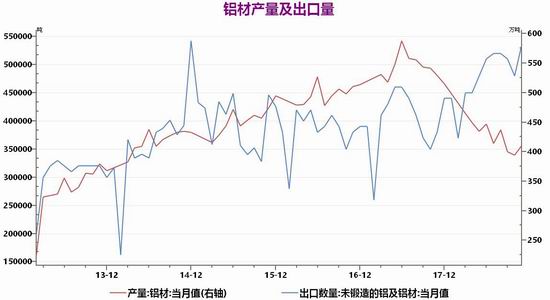
根据国家统计局数据,2018年1-11月中国铝材产量为4108.70万吨,较2017年同期减少1429.6万吨,减幅达25.81%,因受国内整体经济降速,下游消费表现不佳的影响。同期,中国未锻造的铝及铝材出口量为527万吨,同比增加92万吨或21.15%,主要由于人民币持续贬值,提高了铝企业出口的积极性,且由于中美贸易摩擦的影响,部分企业出现在2018年提前出口的行为,使的出口量大幅增长。展望2019年,产量方面,受国内经济下行压力的影响,预计铝下游消费仍将较为低迷,铝材产量难以出现较大增长。出口方面,虽然从2018年铝出口情况来看,美国钢铝关税对中国铝材出口影响有限,但当前全球贸易保护主义有所抬头,各国之间的经济摩擦加剧,给中国铝出口带来较大的不确定性。预计2019年铝材出口量仍将维持高位,但较2018年增速将放缓。
2、需求-房地产销售热度回落不利于拉动铝需求
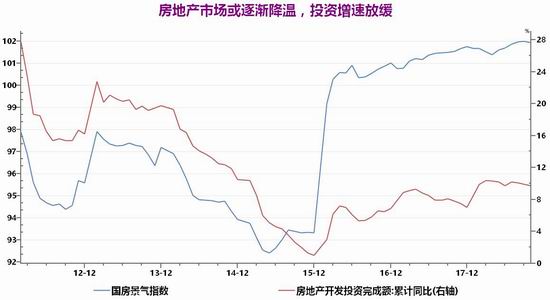
2018年11月国房景气指数较10月底下降0.03,为101.92。而房地产投资方面虽维持高位,但增速逐渐放缓,2018年1-11月,全国房地产开发投资约11万亿,同比增长9.7%,增速与1-10月持平;同期,房屋累计新开工面积18.89亿平方米,同比增长16.8%;房销售面积14.86亿平米,同比增长1.4%,增速回落0.8个百分点,单月同比增速-5.1%。房地产虽维持高增长,但已逐渐放缓,且市场的销售热度明显回落,单月销售面积降幅扩大,随着销售的持续下行,我们预期未来新开工数据将逐步走弱。
展望2019年,在宏观经济下行压力加大和中美贸易争端加剧的大背景下,预计房地产有关政策微调的概率增大,但“房住不炒”和“租购并举”的基本基调不会改变,此前因调控升级从而对部分改善型住房消费的影响,后期可能会有所调整,以保证居民的合理住房消费。预计2019年,房地产主要指标会出现回落,特别是新开工面积、土地购置面积和房屋销售面积会出现小幅下降,2019年房地产行业对铝消费的拉动或难出现较大改善。
3、需求-汽车销量连续下滑,新能源汽车销量逆势反增
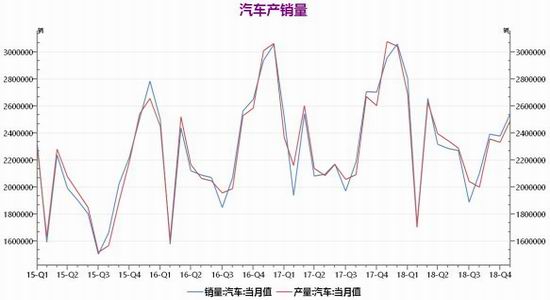
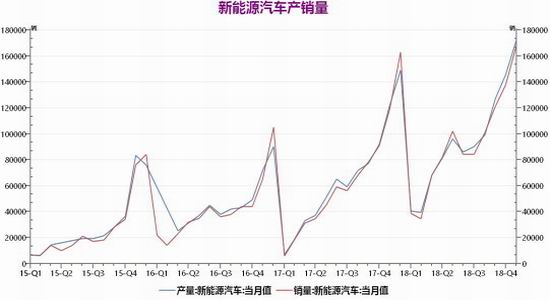
根据中汽协数据,2018年1-11月份中国汽车产量2541.97万辆,同比2017年减少42.52万辆,减幅为1.65%;1-11月汽车销量为2532.52万辆,同比减少67.36万辆,减幅为2.59%,2018年我国汽车销量跌幅高于产量,汽车库存进一步累积。而新能源汽车方面,1-11月份中国新能源汽车产量105.4万辆,同比增加64.95%;同期销量为103万辆,同比增加69.13%,新能源汽车产销仍维持高速增长,仅2018年前10个月产销量就超过2017年全年。展望2019年,在整车领域,传统汽车销量下滑、新能源汽车销量增长可期,成为了行业的普遍共识。中国汽车工业协会表示,2018年中国汽车全年销量负增长几成定局,预计2019年汽车整体销量增速为零。但新能源汽车将持续增长,也将会成为中国汽车增长的动力。预计2018年年底,可销售118万辆新能源汽车,到2020年可完成200万辆的新能源汽车销售目标,将带来更多的铝需求。
4、需求-家电行业整体增速放缓
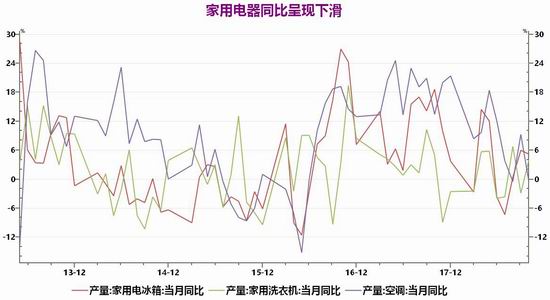
2018年家电行业整体景气程度有所下滑,主要是受房地产市场疲软影响。2018年1-11月全国家用电冰箱行业累计完成产量7419万台,同比下滑15.13%,家用电冰箱继续呈现需求低迷和结构升级的发展态势;同期家用洗衣机累计产量为6446.20万吨,同比下滑8.08%。而空调行业保持稳定增长,根据产业在线的数据,1-10月中国家用空调累计产量12874.5万台,同比增加4.59%;销量方面,1-10月累计销售13085.2万台,同比增加5.55%,主要受益于高温天气以及一二级市场稳定的更新换代需求支撑。展望2019年,市场大环境仍为趋弱运行,对于家电市场前景的预期也是不为乐观的,房地产业增长呈回落态势也导致家电市场需求放缓,因家电市场增长和房地产景气度强相关,一般滞后几个月。预计2019年家电市场整体发展增速对比2018年将进一步放缓。而铝作为家电的重要原材料,家电行业增速下滑,对铝的需求也会相对放缓。不过虽然整个家电市场整体有一定下行压力,但仍存在机会,在于旧家电的换新和农村市场新增的需求。
五、铝生产成本
1、电解铝生产成本或下移,关注电力改革进度
截至2018年12月19日,华东地区的预焙阳极报价3625元/吨,较2017年末的4550元/吨下滑20.33%;同期,河南一级氧化铝报价3020元/吨,较2017年末的2980元/吨增加40元/吨。预焙阳极在2018年取暖季结束后便转向过剩,主要原因在于预焙阳极企业利润可观,在采暖季限产令解除后预焙阳极产能恢复速度较快,并且商业预焙阳极企业复产速度快于配套预焙阳极企业,预焙阳极供应大幅增加。与此同时,电解铝行业利润低迷,复产速度较慢,供需失衡导致上半年预焙阳极价格一路下跌;在2018年下半年开始,预焙阳极价格企稳,一方面在于企业亏损出现部分减产,另一方面在于新一轮的采暖季限产带来的铝厂提前备货。展望2019年,国内预焙阳极供应逐年递增,但其下游电解铝增幅有限,且当前限产力度远不及市场预期,因此预焙阳极供给压力会进一步增加,价格将继续承压;氧化铝方面,随着2019年海外氧化铝复产,国内氧化铝出口难度加大,且国内氧化铝新增产能增加,若未来电解铝下游需求不理想,氧化铝价格也将出现回落。
电力方面,2018年3月,《燃煤自备电厂规范建设和运行专项治理方案(征求意见稿)》下发,堪称史上最严燃煤电厂整治政策,虽然正式文件尚未出台,但国家的方向和意图已逐渐明确。这份文件指出:自备电厂应在2018年前足额缴纳和补缴政府性基金及附加,各级地方政府不得随意减免或选择性征收;以省为单位核定政策性交叉补贴水平,严格执行燃煤自备电厂政策性交叉补贴。实际落地执行力度还需要博弈:关于政府性基金补缴问题,《征求意见稿》提出企业需要将2016年起所欠缴的政府性基金在2018年缴清。假设一个100万吨规模的电解铝厂(80%自备电),政府性基金0.03元,吨电解铝耗电13500千瓦时,则这家电解铝厂需每年缴纳3.24亿元,如果这家企业在之前并未缴纳,在2018年则需要缴纳三年一共9.72亿元,对于企业来说是一个很大的负担。新政策出台提高了自备电产的成本,成本优势大幅减少,预计政策出台会抬升电解铝成本1355元/吨。如果本次政策落地,预计各省自备电厂会增加成本0.126-0.178元/度电,对应增加电解铝成本1701-2406元/吨。

六、2019年铝价展望及操作策略
首先考虑全球经济增长前景,2019年全球经济增长预期弱于2018年,经济下行压力进一步增加。首先对于美国而言,美国2018年在财政刺激下经济强劲增长,但这也推动利率走高,一旦部分财政刺激政策退出,其经济增速就将开始放缓。欧洲方面的英国“脱欧”的不确定性以及欧元区银行脆弱性等风险相互作用,可能导致经济增长进一步放缓。中国方面,经济下行压力进一步加大,但从当前国内政策应对看,国内宏观政策逆周期调控,货币、财政政策刺激力度加大,并将减税作为2019年的工作重点,在经济下行的压力下,政策刺激是确定的,这或对于铝的终端消费会有较好的刺激作用。
从铝的基本面来看,2019年全球铝市供应缺口可能进一步收窄。2019年全球铝土矿供应充足,几内亚部分铝土矿项目将在2019年投产,预计铝土矿产量将进一步增加;而我国在2019年仍有部分氧化铝产能将释放,铝土矿进口量和氧化铝产量都将呈现增加,且随着海外氧化铝复产加快,我国氧化铝出口难度逐渐加大。而在原铝上游原料的供给增加,政府对电解铝的供给侧改革之路将显得任重道远,铝价也因此很难走上持续上涨之路。在需求方面,2019年中国第二产业增速逐渐放缓,尤其是房地产增速放缓,销售面积同比降幅扩大,不利于拉动铝市需求,而新能源汽车方面或将带来一定的铝需求。向外出口方面,人民币贬值虽有利于铝材出口,但欧美市场将加大对中国铝材出口反倾销反补贴的调查,不利于铝材出口量的大幅增加,缺乏需求端的有力改善,铝价反弹乏力。但考虑到电力改革有望加速,若电力改革顺利执行,将提高电解铝生产成本,为铝价提供支撑,且以中铝为首的部分铝生产商计划就当前疲软的铝价进行自救,包括减产和揽储,这也将为2019年铝价带来不确定性。
在此背景下,笔者认为2019年铝价的走势将陷入低位宽幅震荡。2019年铝价高点将难超过2018年,而低点有望继续下移,以进一步寻求底部支撑,沪铝主力合约运行区间关注13000-15000元/吨,相应的伦铝关注1800-2200美元/吨,若年内铝价能跌至13000元附近,则可尝试逢低建立长期战略多单的机会,因更接近较低成本生产商的底线。在此之前以反弹抛空思路为主。
瑞达期货
新浪声明:新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。责任编辑:宋鹏