客服热线:
 手机版
 二维码


5月份,受到国际反弹上涨影响下,且随着天气转暖,下游投资需求增加逐渐回暖,沥青市场整体呈震荡上行态势。然而目前来看,炼油厂检修集中步入尾声供应有所增加,叠加OPEC大会减产力度不变,南方梅雨季节来临,道路施工有所缓慢,后市沥青市场价格仍有下跌的可能。
一、影响因素分析
(一)、宏观环境方面
沥青作为道路建设领域的首要原材料,与国内宏观经济发展动向以及固定资产投资有紧密的联系。近两年,中国宏观经济形势面临较为严峻的挑战,经济增速下滑也成为不争的事实。今年第一季度国内GDP增速为6.9%,虽然官方认为在经济不景气的背景下保持这样的增速并不算太糟,货币偏紧背景下,“通缩”预期略有升温。2017年4月份全国居民消费价格指数(CPI)和工业生产者出厂价格指数(PPI)数据显示,CPI环比上涨0.1%,同比上涨1.2%;PPI环比下降0.4%,同比上涨6.4%。4月份,扣除食品和能源的核心CPI同比上涨2.1%,比上月扩大0.1个百分点,保持基本平稳态势。但比一季度平均涨幅低0.2个百分点。非食品价格同比上涨2.4%,影响CPI上涨约1.90个百分点。2017年4月份,规模以上工业增加值同比实际增长6.5%,比3月份放缓1.1个百分点。1-4月份,全国规模以上工业企业全国规模以上工业增加值同比实际增长6.7%,增速比一季度低0.1个百分点,为2015年以来较高水平,工业生产继续呈稳中向好的态势。4月份当月工业生产增速略有放缓,是在3月份增速短期加快后的正常回归,当月增速仍高于去年以来多数月份的增长水平。此外,五一小长假提前导致4月份工作日同比减少一天,也是影响工业增幅略缓的一个短期月度因素。2017年04月份,全国固定资产投资(不含农户)144326.84亿元,同比名义增长8.9%,增速比03月份下降0.3个百分点。分产业看,第一产业投资3930.75亿元,同比增长19.1%,增速比03月份上回落0.7个百分点;第二产业投资54595.58亿元,增长3.5%,增速与03月份回落0.7个百分点;第三产业投资85800.51亿元,增长12.1%,增速与03月份下降一个百分点。投资增速受制造业和基础设施投资增速回落的影响小幅下滑,但投资结构仍在继续改善。综合来看,04月份数据在供给侧结构性改革政策的推动下,以统筹推进“十三五”规划纲要确定的165项重大工程项目为抓手,以扩大合理有效投资为着眼点,国家持续加大对脱贫攻坚、农业、灾后水利薄弱环节、软硬基础设施、创新能力建设等补短板重点领域的投入力度。一季度固定资产投资增速稳步回升,投资结构持续改善。但是这样的经济增速指向各行各业,特别是制造业。2017年4月份,中国制造业采购经理指数(PMI)为51.2%,比上月回落0.6个百分点,继续位于扩张区间。从分类指数看,在构成制造业PMI的5个分类指数中,生产指数、新订单指数和供应商配送时间指数高于临界点,原材料库存指数和从业人员指数低于临界点。此外,与沥青更为密切相关的国内固定资产投资完成额的增速报价缓慢,面对固定资产投资的扩张,相关的基础设施建设也处于有利的环境之中,受此影响国内道路建设前景发展速度无疑也在增长但是增长速度较缓慢。
(二)、沥青产业链供需情况
1、上游原油供需情况
从原油市场来看,目前原油进入淡季,进入二十一世纪后,更是通过不断地开会,释放OPEC组织集体减产,拉升原油价格,达到获取最大利润的目的。2017年5月25日开始的OPEC会议,各成员国讨论具体的冻产时间以及冻产量。OPEC代表:OPEC与非OPEC产油国同意将石油减产协议延长9个月时间,维持大约180万桶/日的减产幅度不变,让市场大失所望,原油市场价格下滑。后续的全球原油消费已经很明朗,如果控制美国原油生产的增量,将其增量后移至8月底或者9月初,全球的原油才有可能有一大波的上行趋势,否则,55美金/桶是6月份的一个震荡线。截止5月26日当周的石油钻井总数,连续第19周增加。美国石油钻井机活跃数新增2台,总数至722台,再次刷新2015年4月17日以来新高。创2011年以来最长连涨周期,也是去年同期数值318台的近两倍。截止4月全国炼厂沥青库存占库容比重为30.5%。与上月比较增加了9.5个百分点,其中东北地区增加的较为明显,西北地区虽然消费向好,但是受到供给增加的影响,库存在持稳。根据IEA最新的报告,全球2017年二季度,有可能存在一波供应紧张的情况,整个全球的产能会从2016年的最高富余200万桶/天,降至2017年二季度的缺口约50―100万桶/天。而作为原油下游的沥青,从现货生产的角度看,原油价格相对于沥青价格的传导需要两个月左右的时间,目前阶段国内沥青生产所用的原材料基本都是两个月前到港的原油。而从2个月前的成本来看,目前沥青的利润仍然维持在相对适中的阶段。在原油后期仍有震荡下行的预期,预计未来沥青生产的成本会有所下降。只要原油价格出现趋势性的震荡下降,就基本对沥青产生的成本支撑进一步减弱。
2、沥青供应分析
一般来说,石油沥青的冬储时间在12月份到来年4月份,在5月份到11月份是沥青下游施工的季节,在8月份到10月份是沥青的旺季,而目前正值沥青需求断档期,供需矛盾逐渐凸显的情况下,接下来主要从供给面对沥青做相关的分析。
从沥青资源供应上来看,国内沥青及进口沥青供应量呈现上升的趋势。国内沥青产能产量增长尤为突出。2017年04月沥青当月出口量为1.03万吨,同比增加了51.48%,环比下滑了20.96%,累计出口量比去年同期增加35.62%;04月沥青进口量为38.61万吨,同比下滑27.16%,环比增加4.57%,累计进口量比去年同期下滑了25.61%。此外,韩国沥青5月船货各品牌价格出现不同幅度的下调,华东到岸价下跌至295―320美元/吨,完税价在2550―2700元/吨,低点价格与华东部分国产沥青价格基本持平。当前,沥青产能仍主要集中在东部地区,其中山东省、江苏省和辽宁省沥青产能占据前三甲,产能在全国占比达到29%、19%和15%。2016年而当前国内沥青需求重心仍集中在西部地区,西部地区沥青产能相对较小,新疆、四川等西部省份沥青产能仅占全国沥青产能的6%左右,此外5月沥青炼油厂沥青产能在350万吨/年,相比于6月份炼油厂产能装置检修的150万吨/年产能减少量趋于一半左右,叠加4月、5月检修装置产能在6月份重启,预计后期沥青供应量将进一步增长趋势。
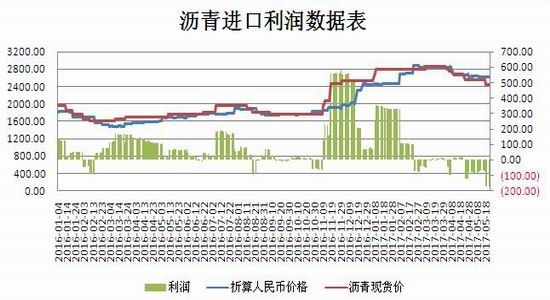
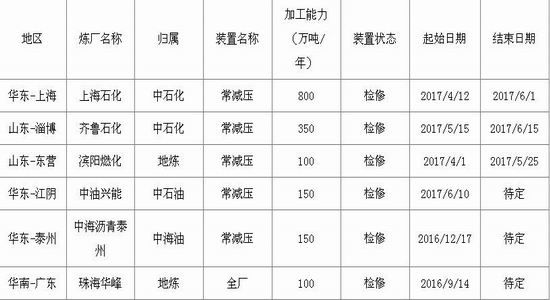
图表来源:隆众石化商务网
从山东省的情况来看,除了中石化、中海油旗下主力炼厂之外,菏泽东明、京博石化、滨阳燃化等沥青生产炼厂分布密集,加之今年玉皇盛世沥青生产装置计划投产,使得山东省沥青产能占比较去年有所提升。此外,江苏新海试生产重交沥青,且中海油气泰州新建常减压装置年内有开工计划,促使江苏省沥青产能占比位跻身第二位。今年沥青产能再上一个台阶,产能释放压力加重。从库存情况来看,沥青炼厂开工率整体偏低,一季度开工率仅在50%左右,处于历史低位;但4月以来,炼厂开工有所回升,尤其是4月中旬开工率回升至60%以上;不过5月初再度跌至50%左右。数据显示,截至5月3日,国内主要沥青炼厂开工率为56%。其中,华南、西南及西北地区开工率均在70%左右,这与西部地区需求较好有直接关系;而东北地区开工率在60%左右;长三角及山东地区开工率均在50%左右。总体来看,近期国内沥青炼厂开工虽然短暂回升,但整体仍不高,这足以说明当前国内沥青市场的需求尚未打开,从而导致库存消化减慢。在低开工率低库存局势下沥青炼厂检修大都集中在5-6月份,6月份检修力度较小,预计后期预计沥青供应增长会有所增加,短期对沥青期价会有所拖累。
3、下游需求分析
石油沥青的消费主要在公路、市政、机场以及建筑防水等等方面,其中公路消费是拉动沥青消费的主要增长点,国内公路的沥青用量占到沥青总量的90%左右,截至2017年交通建设投入数据看,国内交通固定资产投资总体呈现增加的格局,因为当前整个宏观经济发展并不理想。在公路建设上的固定资产投资虽然保持一定的增速,但增长缓慢。在实施“一带一路”战略带动下,一季度,政策涉及的18个地区中有11个投资保持两位数增长,作为“一带一路”两个重要节点,福建和新疆两地区投资分别增长15%和13.3%,增速分别比全国投资高5.8和4.1个百分点。但是对整体而言基础建设需求还尚未完全打开,相比不及预期,并且6月份道路建设会有所增加,所以对于6月份来看,道路施工工程或有些许起色,但是实际需求仍然未到时机态势下,以及南方梅雨季节的到来将减缓道路施工,价格下跌已然是事实。
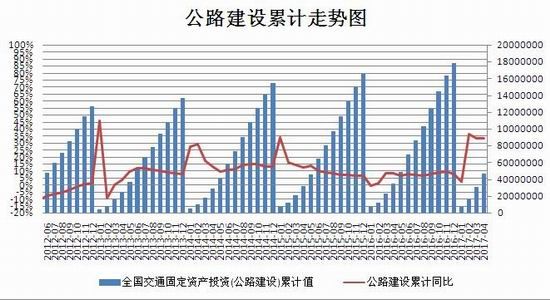
图表来源:wind 瑞达期货研究院
由于沥青的使用对户外温度有严格要求,因此其消费季节性非常明显。每年一月中下旬消费达到一个冰点,各地工程停止施工,沥青的使用需求跌入冰点,春节前后,下游企业开始冬储备货,直至来年三月,随着气温的回升,沥青的使用需求才开始逐步回升。而目前随着气温回升,国内的沥青使用开始逐渐增加。在消费淡季临近结束的大背景下,沥青市场将进入大规模的备货行情。距离开工还有3个月的时间,在这期间需求变化略有起色,沥青价格持稳的态势。
二、市场评估与展望
整体来看,宏观经济形势以及国际原油的行情很大程度上会影响国内沥青的走向,而目前不论是宏观大环境还是当前的产业链格局都是不利于沥青市场的走向。目前原油进入淡季,商业库存将开始堆积,而OPEC会议对原油延长减产协议时间以及减产的幅度仍然保持不变,后期库存压力将加大,对沥青成本支撑减弱。从需求上看,目前沥青需求或将有所起色,但是6月份南方处于梅雨季节,沥青下游道路施工或有所减缓,也就是说需求提升尚未到时机。面对未来需求尚未开启而供应库存预期会有所增加的情况下,后市沥青市场价格或震荡下跌的可能。
操作策略:
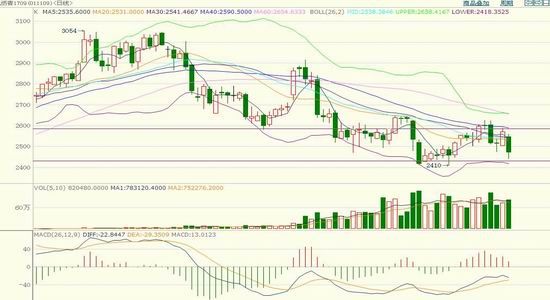
从沥青主力合约1709合约日K线看,均线系统呈空头排列,且MACD指标红柱逐渐减少的趋势,但DEA和DIFF仍处空头区域,短线建议在2440-2600区间交易。
(二)中线策略
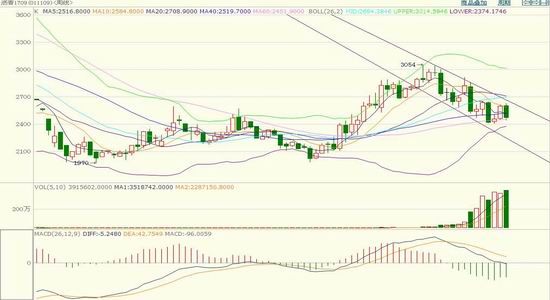
从沥青主力合约1709合约周K线看,均线系统进入下跌轨道并且处于布林轨道下方区域。MACD指标绿柱呈现逐渐缩小,并且DEA和DIFF指标仍处多头区域,中线操作上建议逢低做多,建仓位2410,目标位2510,止损位2560点。
风险防范
1、关注国内外经济政策变动;
3、开工率和进口情况。
4、下游道路施工工程程度
瑞达期货
新浪声明:新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。