客服热线:
 手机版
 二维码


核心逻辑
钢厂、焦企环保限产,需求端利空逐步显现。
焦企利润大幅下挫,主动限产或扩散加剧需求走弱。
十九大后煤矿供给逐步释放,供给端承压。
焦煤整体高库存,下游主动去库延续。
淡季终端需求走弱,成材端压制炉料。
风险因素
资金炒作远月旺季。
煤矿安检再度升级。
JM1805入场及盈亏比 JM1801入场及盈亏比
入场:1100-1200元/吨 1050-1150元/吨
止损: 1220元/吨 1170元/吨
止盈:950元/吨 900元/吨
策略分析
1. 限产利空需求端
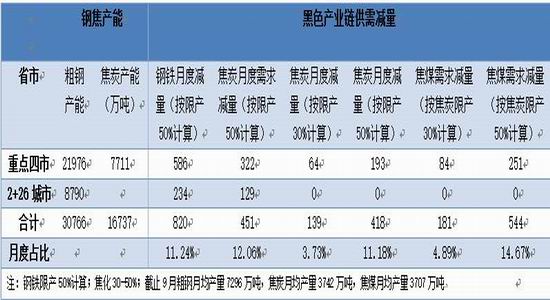
下游钢铁环保限产超预期,其中武安、安阳、唐山等地分别出台了《2017—2018秋冬季错峰生产方案》,要求限产时间延长,限产比例加大,炼铁配套设施停限产,明确责任人责任。若后期钢铁严格限产措施扩散,将对下游炉料需求形成较大的利空。目前来看,高炉产能利用率(剔除淘汰产能)已经从前期90%附近的高点下滑至86%。
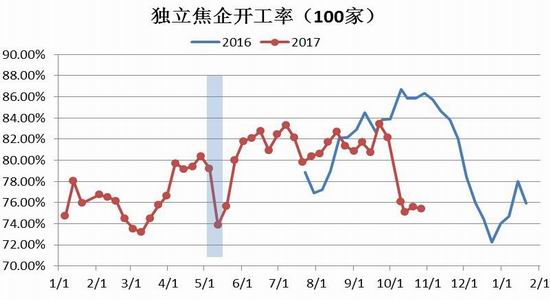
焦化限产方面,由于焦企前期利润较高,局部地区环保限产仍不及预期。后期来看,随着焦化利润大幅下挫,部分焦企利润已经到达盈亏边缘甚至亏损,在下游主动去库存的背景下,内蒙局部、山西临汾等地主动限产开始显现。焦化环保限产叠加主动限产亦将加剧焦煤需求走弱。目前独立焦企开工率已下滑至75.4%。
图1:环保限产对焦煤需求减量计算 单位:万吨,%
资料来源:煤炭江湖,信达期货研发中心
图2:钢厂产能利用率 单位:%
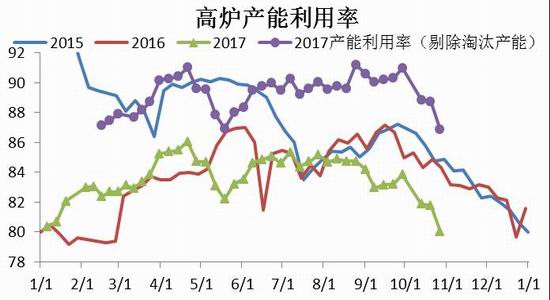
图3:焦企开工率 单位:%
资料来源:钢联,信达期货研发中心
2. 内焦煤供给或逐步释放
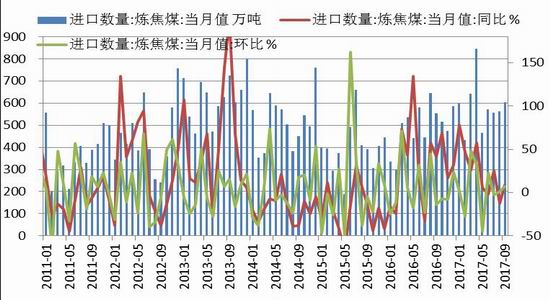
从国内来看,2017年3月276政策正式放开后,炼焦煤产量稳步释放,但进入7月后,由于矿难、环保等因素的影响,产量开始出现下滑,同比处于中下水平。进入10月后,十九大期间山西等地焦煤矿再度限产,导致主焦煤等强粘煤短缺,低硫主焦偏强。但是随着十九大的结束,煤矿复产预期增强,目前临汾安泽地区煤矿已经恢复生产,煤矿报价出现大幅下跌。后期来看,由于目前煤矿利润依然良好,据了解若煤矿配套洗煤厂,精煤的吨煤毛利能达到500元甚至更高,因此煤矿生产积极性不减,内焦煤供给端或将稳步上行。但同时需防范外焦煤供给端的收缩,以及煤企提前完成生产任务后收缩产量的风险。
图4:炼焦煤产量 单位:万吨
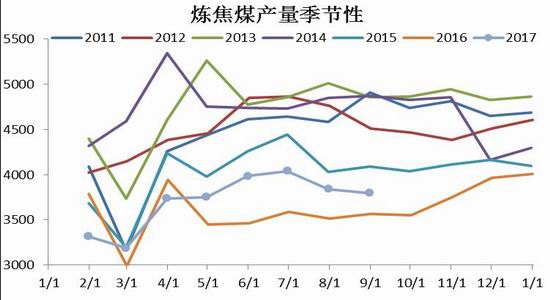
图5:炼焦煤进口量 单位:万吨
资料来源:wind,信达期货研发中心
3. 煤矿库存逐步累积,钢焦企库存高位
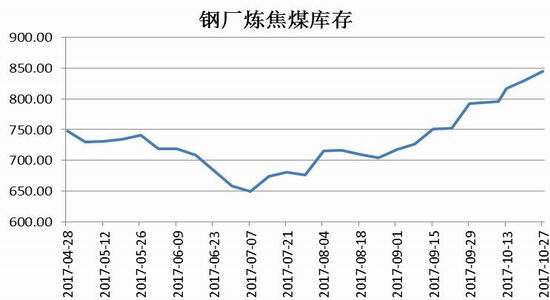
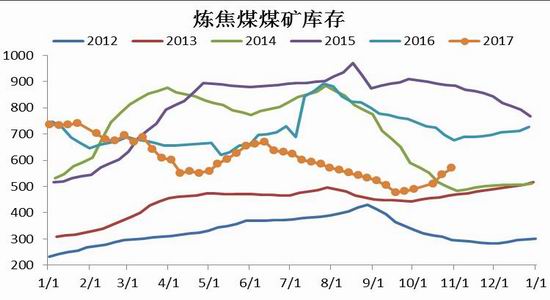
从焦企和钢厂的焦煤库存看,目前均处于高位。环保限产背景下,钢厂和焦企开始主动降库,对焦煤价格形成打压,特别是炼焦配煤以及高硫主焦。炼焦煤煤矿库存方面,由于下游成交持续转弱,库存连续5周累积,局部地区煤矿甚至出现顶库,表明销售压力较大,对焦煤现货形成明显压制。
图6:炼焦煤焦企库存 单位:万吨
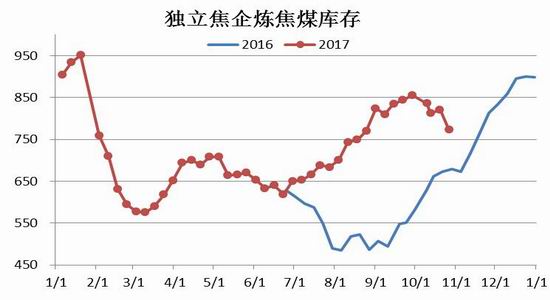
图7:炼焦煤钢厂库存 单位:万吨
资料来源:钢联,信达期货研发中心
图8:炼焦煤煤矿库存 单位:万吨
资料来源:钢联,信达期货研发中心
4. 终端需求走弱预期,成材端压制炉料
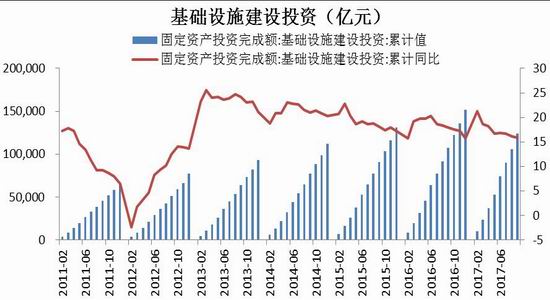
目前来看,房地产调控政策并未显现放松迹象。受银行资金面以及房地产调控和监管政策影响,叠加商业银行对个人住房抵押贷款的发放收紧以及贷款利率普遍上浮,整体房地产数据并不乐观。房地产投资、商品房销售、新开工等数据同比增速均呈现下滑走势;而下游基建投资受财政端去产能、去杠杆的影响,同比增速继续走弱。因此对四季度终端需求的判断,仍然以偏空思路对待,利空焦煤需求。
图9:房地产投资 单位:元/吨
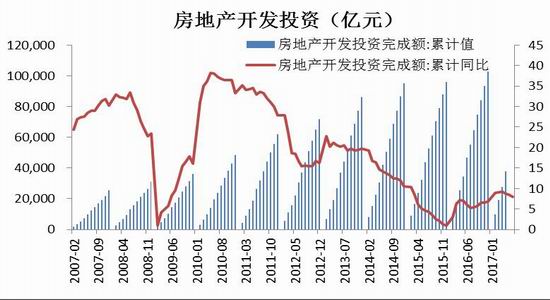
图10:基建投资 单位:元/吨
资料来源:国家统计局,wind
5. 主力持仓方向不明朗
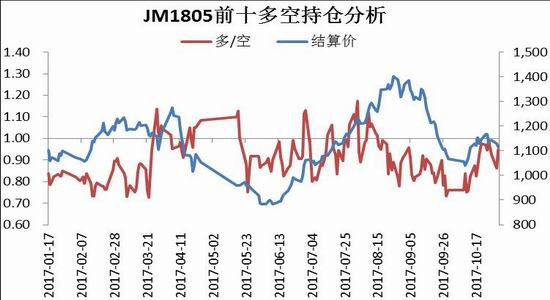
从JM1801和JM1805的主力持仓结构来看,JM1801多空比值突破中位线上行,而JM1805则依然以空头占据主导。目前JM1801和多空比值出现背离,表明前十多头主力并为形成有效的上行力量。而JM1805多空比值仍在中位线徘徊,待选择方向突破。结合基本面来看,现货依然维持弱势,主力资金方向并不明朗。
图11:JM1801前十多空持仓分析 单位:元/吨
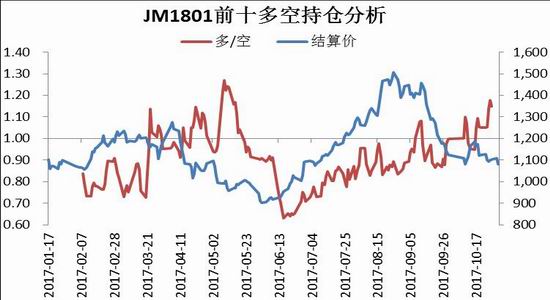
图12:JM1805前十多空持仓分析 单位:元/吨
资料来源:信达期货研发中心,wind
6. 焦煤技术分析
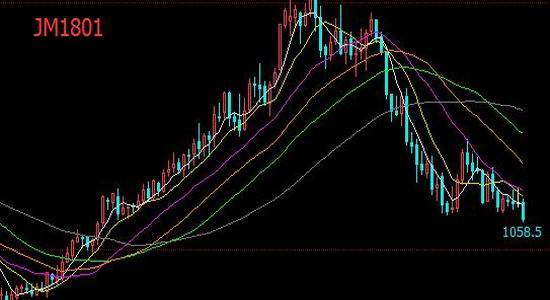
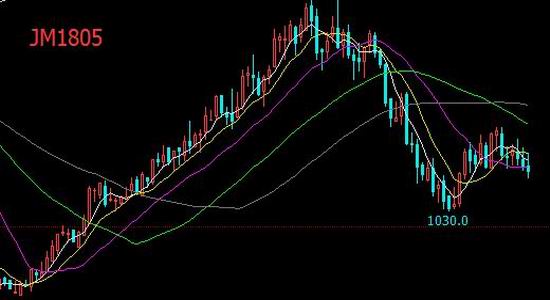
从目前的技术面来看,JM1801均线呈空头排列,20日线压制明显,但MACD红柱在零轴附近未能形成有效释放。JM1805均线开始粘合,现拐头迹象,MACD逐步在零轴下方形成死叉。短期来看,伴随现货端的弱势下行,JM1801、JM1805或继续下探。
图13:JM1801、JM1805走势 单位:元/吨
信达期货
新浪声明:新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。进入讨论